Konjunkturindikatoren: Reales BIP und Personenangebote trajectory nach oben revidiert
Wichtige Erkenntnisse
- •Das reale US-BIP-Wachstum im zweiten Quartal wurde um 0,7 Prozentpunkte nach oben revidiert.
- •Das Personeneinkommen ohne Transferleistungen stieg aufgrund eines revidierten Deflators und liegt nun 1,6 % über dem Niveau von Januar 2025, während die vorherige Veröffentlichung nahelegte, dass dieses Niveau nicht wieder erreicht worden war.
- •Da das Business Cycle Dating Committee des NBER diese Reihen bei der Datierung von Hoch- und Tiefpunkten gewichtet, können Revisionen dieser Größenordnung die Interpretation des jüngsten Konjunkturverlaufs verändern.
- •Die neuesten Statistiken verschärfen die Diskrepanz zwischen Output- und Einkommensmessgrößen einerseits und den Beschäftigungsindikatoren andererseits, sodass anstehende Beschäftigungsdaten der unmittelbare Fokus für Konjunkturbeobachter sind.
- •Der Konsum stieg im August mit vorläufig annualisierten 6,6 %, was die Auffassung stützt, dass umfragebasierte Konsumentstimmung – derzeit auf tiefem Niveau – nicht unbedingt aussagekräftig über die tatsächlichen Ausgaben ist.
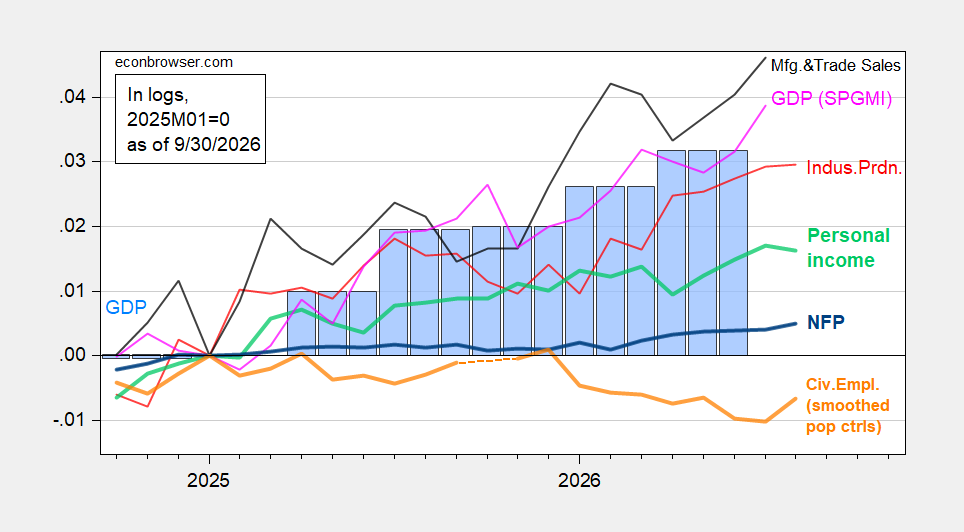
Wichtige Konjunkturindikatoren, die das Business Cycle Dating Committee des National Bureau of Economic Research (NBER) verfolgt – das Gremium, das die offiziellen Daten der Hoch- und Tiefpunkte des US-Konjunkturzyklus festlegt – haben sich nach oben verschoben, da das reale BIP-Wachstum im zweiten Quartal um 0,7 Prozentpunkte nach oben revidiert wurde und der Verlauf des Personeneinkommens ohne Transferleistungen aufgrund eines revidierten Deflators stieg. Da das Komitee genau diese Reihen bei der Identifizierung von Wendepunkten gewichtet, können Revisionen dieser Größenordnung die Interpretation des jüngsten Konjunkturverlaufs verändern.
Abbildung 1: NFP-Beschäftigung (fett blau), zivile Beschäftigung mit geglätteten Bevölkerungskontrollen (fett orange), Industrieproduktion (rot), Personeneinkommen ohne laufende Transferleistungen in Ch.2017$ (fett hellgrün), Verkäufe im verarbeitenden Gewerbe und Handel in Ch.2017$ (schwarz) und monatliches BIP in Ch.2017$ (rosa), BIP (blaue Balken), alle logarithmisch normiert auf 2025M01=0. Quelle: BLS via FRED, BLS, Federal Reserve, BEA 2026Q2 3. Veröffentlichung, S&P Global Market Insights (ehemals Macroeconomic Advisers, IHS Markit) (Veröffentlichung vom 9.2.2026) sowie Berechnungen des Autors.
Nach der vorherigen Veröffentlichung des realen Personeneinkommens war das Niveau von Januar 2025 nicht wieder erreicht worden. Mit der neuesten Veröffentlichung liegt dieser Messwert nun 1,6 % über dem Stand von Januar 2025 – eine Wendung, die zeigt, wie stark spätere Schätzungen das Bild der wirtschaftlichen Lage der Haushalte verändern können.
Die Diskrepanz zwischen Output- und Einkommensmessgrößen einerseits und den Beschäftigungsindikatoren andererseits tritt durch die neuesten Statistiken damit noch deutlicher hervor. Für Konjunkturbeobachter ist die unmittelbare Frage, ob anstehende Beschäftigungsdaten diese divergierenden Reihen wieder in Einklang bringen.
Alternative Indikatoren stützen ebenfalls das Argument für ein starkes Output-Wachstum.
Abbildung 2: Zivile Beschäftigung, angepasst an das NFP-Konzept mit geglätteten Bevölkerungskontrollen unter Verwendung experimenteller Kontrollen für 2025 (fett orange), Produktionsoutput im verarbeitenden Gewerbe (rot), ADP-Beschäftigung im Privatsektor ohne Agrarbereich (hellgrün), reale Einzelhandelsumsätze, CPI-deflationiert (schwarz), Frachtleistungsindizes (braun) und Koinzidenzindex in Ch.2017$ (rosa), GDO (blaue Balken), alle logarithmisch normiert auf 2025M01=0. Quelle: BLS, ADP via FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve via FRED, BEA 2026Q2 3. Veröffentlichung sowie Berechnungen des Autors.
Der Konsumboom ist bemerkenswert. Der Konsum stieg im August mit einer annualisierten Rate von 6,6 %. Auch wenn es sich um eine vorläufige Zahl handelt – und die BIP-Revision des zweiten Quartals zeigt, wie weit spätere Schätzungen von ersten abweichen können –, bestigt sie die Auffassung, dass umfragebasierte Einschätzungen der Konsumentstimmung – derzeit auf tiefem Niveau – nicht unbedingt Aussagekraft über den tatsächlichen Konsum haben.
Quelle: Econbrowser

