CoreWeave-Aktie zieht nach Q3-Zahlen an, während Zinskosten von 846 Mio. USD die Verluste vertiefen
Wichtige Erkenntnisse
- •Der Umsatz im dritten Quartal überstieg 3,7 Mrd. USD – ein Plus von 168 % im Jahresvergleich –, während der Auftragsbestand auf 132 Mrd. USD anschwellte und CoreWeave zum größten Neocloud-Unternehmen nach vertraglich gebundenem Geschäft machte.
- •Das bereinigte EBITDA sprang um 62 % auf 2,3 Mrd. USD, das bereinigte Betriebsergebnis stieg auf 379 Mio. USD; dennoch wies das Unternehmen einen bereinigten Nettoverlust von 529 Mio. USD aus, und das Management erwartet anhaltende Verluste vor der Gewinnschwelle.
- •Die Abschreibungen kletterten im Quartal auf über 1,88 Mrd. USD – mehr als die Hälfte des Umsatzes – und übertrafen in den ersten neun Monaten 4,4 Mrd. USD bei 8,3 Mrd. USD Umsatz im gleichen Zeitraum.
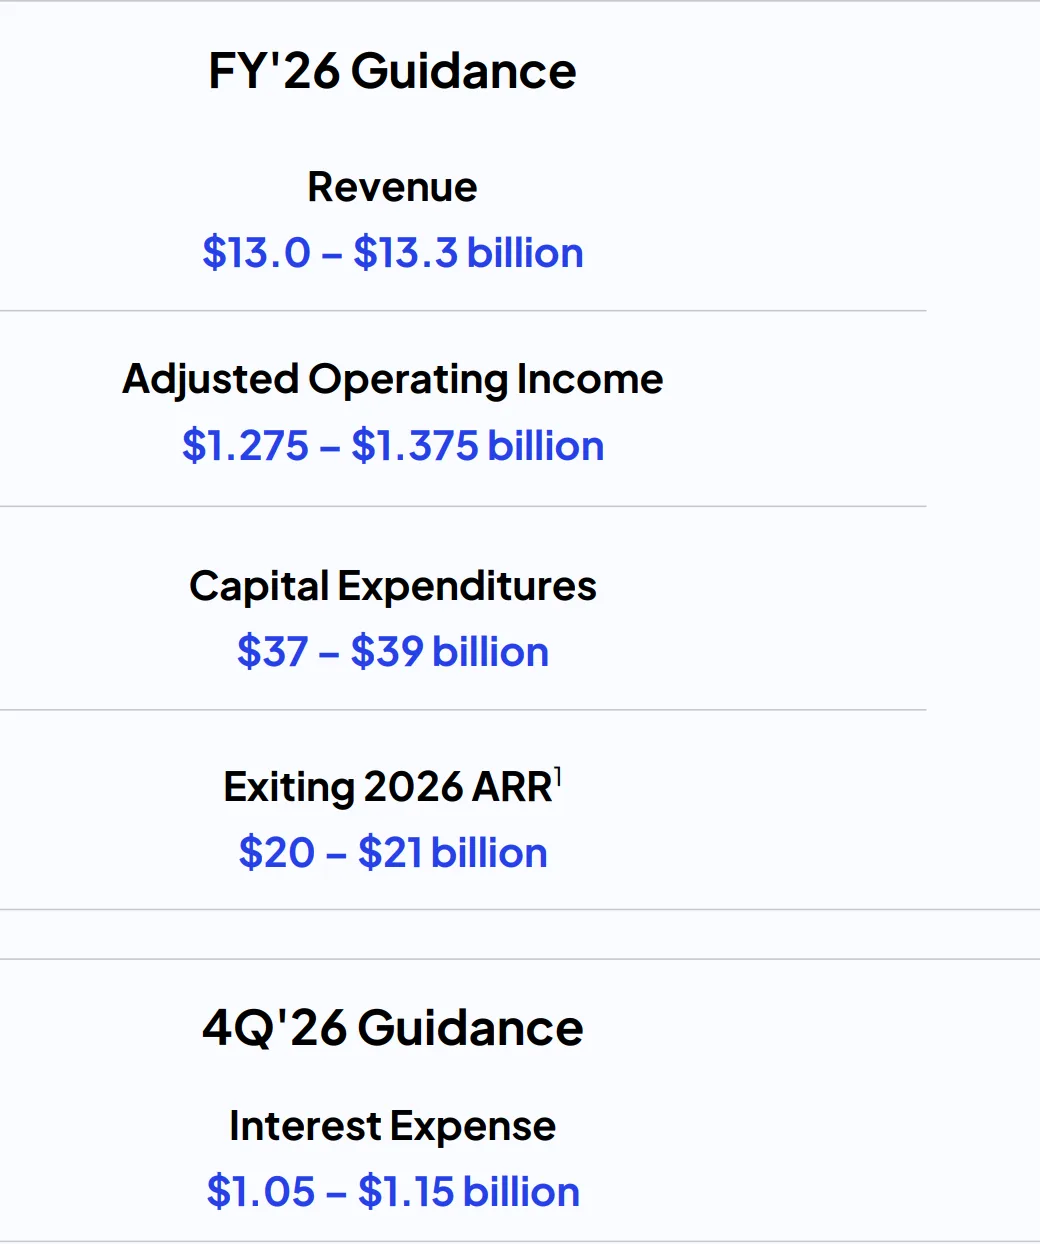
- •CoreWeave erhöhte seine Investitionsguidance für das Gesamtjahr auf 37 bis 39 Mrd. USD, von zuvor 35 bis 39 Mrd. USD, was die Kapitalintensität des KI-Cloud-Ausbaus unterstreicht.
- •Die Zinsaufwendungen überstiegen im Quartal 846 Mio. USD und seit Jahresbeginn 2 Mrd. USD; für das vierte Quartal sind Zinsausgaben von 1,05 bis 1,15 Mrd. USD eingeplant, während die Anleiherenden steigen.
Die CoreWeave-Aktie sprang im nachbörslichen Handel um mehr als 7 %, nachdem das Unternehmen Zahlen für das dritte Quartal veröffentlichte, die einen tieferen Einblick in das Geschäft gewährten: rasantes Wachstum neben explodierenden Abschreibungen und steigenden Zinskosten. CRWV stieg auf 56,6 USD, eine moderate Erholung vom Monatstief von 40 USD. Der Bericht erschien, während der Neocloud-Marktführer mit erheblichen Herausforderungen konfrontiert ist, darunter steigende Anleiherenden, und wies auf Kostendruck hin, der auf weitere Schwierigkeiten hindeutet.
Starke Zahlen bei steigender Nachfrage
Die CRWV-Aktie erholte sich, nachdem das Unternehmen gemischte Ergebnisse gemeldet hatte. Positiv: CoreWeave gab an, dass der Umsatz im dritten Quartal auf mehr als 3,7 Mrd. USD stieg, ein Plus von 168 % gegenüber dem Vorjahr. Der Anstieg ging mit wachsender Nachfrage nach den Dienstleistungen einher, während der Auftragsbestand – vertraglich gebundenes Geschäft, das in künftigen Perioden zu Umsatz werden soll – auf 132 Mrd. USD sprang, ein Betrag, der CoreWeave zum größten Neocloud-Unternehmen der Welt macht. „Neocloud“ ist die Kurzform für die Klasse von KI-fokussierten Cloud-Anbietern, die GPU-Rechenleistung für KI-Workloads vermieten.
Auch die zentralen Rentabilitätskennzahlen verbesserten sich. Das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) stieg um 62 % auf 2,3 Mrd. USD – ein positives Signal. Das bereinigte Betriebsergebnis kletterte auf 379 Mio. USD.
Warnsignale im Bericht
Trotz des starken Wachstums auf Titelbasis deutete der Quartalsbericht auf mehrere Bedenken hin.
Erstens stieg der bereinigte Nettoverlust im Quartal auf 529 Mio. USD, und das Management erwartet, dass die Verluste anhalten werden, bevor CoreWeave die Gewinnschwelle erreicht. Die Differenz zwischen 2,3 Mrd. USD bereinigtem EBITDA und einem bereinigten Nettoverlust von 529 Mio. USD zeigt, wie viel der operativen Rentabilität von Abschreibungen und Zinsen aufgefressen wird – die beiden Posten, die weitgehend bestimmen, welchen Weg das Unternehmen noch zurücklegen muss, um die vom Management angepeilte Gewinnschwelle zu erreichen.
Zweitens sind die Abschreibungen enorm, und dieser Trend könnte sich fortsetzen. Während der Umsatz auf mehr als 3,7 Mrd. USD sprang, stiegen die Abschreibungs- und Amortisationskosten (D&A) auf über 1,88 Mrd. USD, mehr als 50 % des Umsatzes. In den ersten neun Monaten des Jahres überstiegen die D&A 4,4 Mrd. USD – ein erheblicher Betrag im Vergleich zu den 8,3 Mrd. USD Umsatz, die CoreWeave im gleichen Zeitraum erzielte. Diese Zahlen sind bemerkenswert, weil einige Analysten vor künftigen Wertberichtigungen bei Neocloud-Unternehmen warnen. Positiv wirkt sich aus, dass die hohen Abschreibungen dem Unternehmen helfen, seine Steuerlast zu senken.
Drittens zeigten die Zahlen, dass das Unternehmen in diesem Jahr mehr in Investitionen ausgeben will. CoreWeave erhöhte seine Guidance auf 37 bis 39 Mrd. USD, von zuvor 35 bis 39 Mrd. USD, wie aus der offiziellen Ausblick-Präsentation hervorgeht. Diese Zahlen bedeuten, dass das Unternehmen künftig weiter hohe Ausgaben tätigen muss – ein Aufwand, der die Kapitalintensität des KI-Cloud-Ausbaus unterstreicht.
Zinszahlungen sind eine weitere wachsende Last, ein Trend, der sich mit steigenden Anleiherenden fortsetzen könnte. Die Zinskosten sprangen im dritten Quartal auf über 846 Mio. USD und in den ersten neun Monaten des Jahres auf 2 Mrd. USD. Das Unternehmen plant zudem, im vierten Quartal zwischen 1,05 Mrd. und 1,15 Mrd. USD für Zinsen auszugeben. Diese Guidence-Werte geben zusammen mit dem erhöhten Investitionsbudget konkrete Maßstäbe dafür, ob der Kostendruck in den kommenden Quartalen nachlässt oder weiter zunimmt.
Das Geschäft von CoreWeave steht zudem vor einem breiteren Risiko, da Anleger weiterhin besorgt sind, dass die Blase rund um die künstliche Intelligenz (KI) platzen könnte. Sollte dies geschehen, zählten Neocloud-Unternehmen wie CoreWeave zu den am stärksten betroffenen Unternehmen.
Analyse des CoreWeave-Kursverlaufs
Der Tageschart zeigt, dass die CRWV-Aktie in den vergangenen Monaten einer starken Verkaufsphase unterlag. Sie fiel auf ein Tief von 40,4 USD, den niedrigsten Stand seit Monaten – ein Zeichen dafür, dass Bären sie Richtung Rekordtief drücken wollten. Die Aktie notiert weiterhin unter der wichtigen Unterstützung bei 63,40 USD, die im Dezember des vergangenen Jahres und im Juli dieses Jahres ihr niedrigstes Niveau markierte. Dieser Rücksetzer deutet laut Analyse auf die Ausbildung eines Break-and-Retest-Musters hin.
Nach dieser Lesart fiel die Aktie wahrscheinlich weiter zurück, potenziell bis zur wichtigen Unterstützung bei 40 USD. Ein Bruch dieser Marke würde auf weitere Abwärts hindeuten, möglicherweise bis 35 USD.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Aktienkurse unterliegen Marktrisiken, und Unternehmensprognosen können von den tatsächlichen Ergebnissen abweichen. Leser sollten die offiziellen Finanzveröffentlichungen eigenständig prüfen, bevor sie Anlageentscheidungen treffen.
Ursprünglich veröffentlicht von The Market Periodical.

