Kanadas „Big Six“-Banken bauen Rails für tokenisierte Einlagen im Wettlauf um On-Chain-Geld
Wichtige Erkenntnisse
- •Kanadas „Big Six“-Banken bauen gemeinsam tokenisierte Einlagen in kanadischen Dollar auf, um zu prüfen, ob regulierte Geschäftsbankeneinlagen die ausschließliche Abhängigkeit von Kryptowährungen beim Blockchain-Settlement ersetzen können.
- •Das OSFI erklärte am 10. September, dass tokenisierte Einlagen rechtlich nicht von konventionellen Einlagen abweichen, sodass die Banken im bestehenden Regulierungsrahmen agieren können, statt auf neue Gesetzgebung zu warten.
- •Tokenisierte Einlagen sind gewöhnliche Bankverbindlichkeiten, die über Distributed-Ledger-Technologie dargestellt und übertragen werden; sie bieten Programmierbarkeit, schnellere Zahlungen und Rund-um-die-Uhr-Betrieb im regulierten Bankensektor.
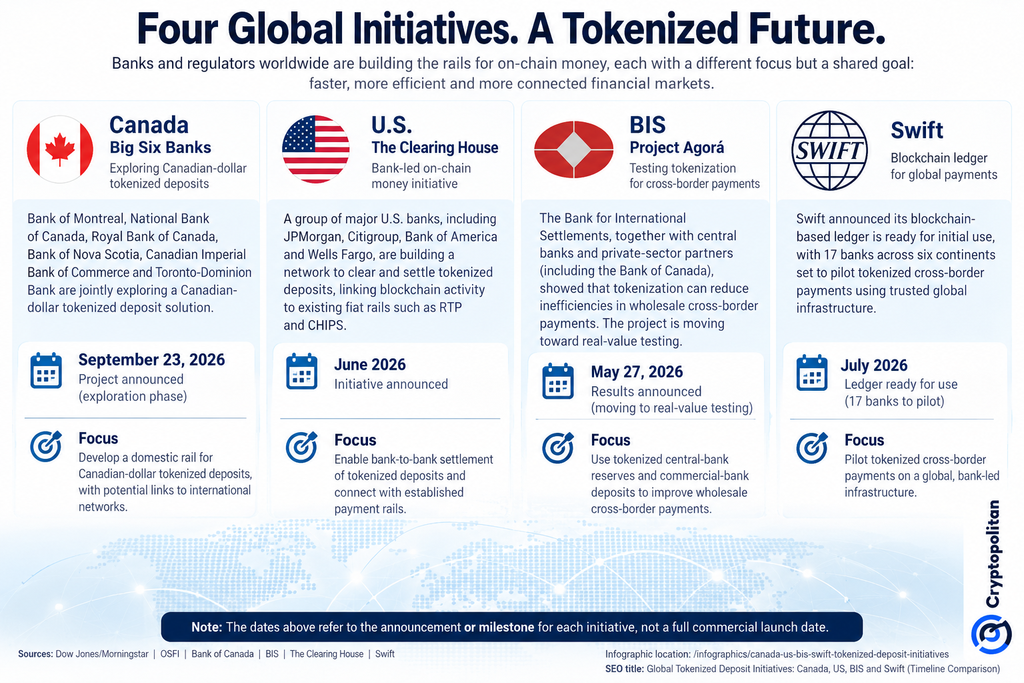
- •Kanadas Projekt spiegelt parallele Initiativen wider, darunter das BIZ-Projekt Agor, ein bankengeführtes US-Netzwerk für tokenisierte Einlagen unter Leitung von The Clearing House sowie ein SWIFT-Blockchain-Ledger-Test mit 17 Banken.
- •Die Initiative bleibt explorativ statt ein Launch; laut Citi Institute könnten tokenisierte Assets im Basisszenario bis 2030 fünf Billionen US-Dollar erreichen.
Die sechs größten Banken Kanadas bauen gemeinsam tokenisierte Einlagen in kanadischen Dollar auf – Teil eines breiteren weltweiten Vorhabens, bei dem geklärt werden soll, welche Form von Geld für die Abwicklung tokenisierter Zahlungen, Wertpapiere und Realworld-Assets verwendet wird.
Bank of Montreal, National Bank of Canada, Royal Bank of Canada, Bank of Nova Scotia, Canadian Imperial Bank of Commerce und Toronto-Dominion Bank bündeln in dem Projekt ihre Kräfte. Kanadas führende Geldhäuser untersuchen, ob regulierte Geschäftsbankeneinlagen die ausschließliche Abhängigkeit von Kryptowährungen beim Blockchain-Settlement ersetzen können.
Eine Bankeinlage, dargestellt auf einer Blockchain
Wie Dow Jones Newswires berichtet, ist die Initiative ein erster Schritt zur Modernisierung von Kanadas nationalen Zahlungssystemen.
Tokenisierte Einlagen sind im Wesentlichen gewöhnliche Bankeinlagen – mit einem Unterschied: Sie werden über Distributed-Ledger-Technologie (DLT) statt über herkömmliche Rails dargestellt und übertragen und stellen keine eigene Assetklasse dar. Laut IWF werden diese Einlagen als Bankverbindlichkeiten verbucht, die auf Blockchain- oder anderer DLT-Infrastruktur gehalten, erfasst und gehandelt werden.
Ihr Wert liegt in der Programmierbarkeit, ohne den regulierten Bankensektor zu verlassen. Banken könnten Effizienz und Geschwindigkeit von Zahlungen steigern, rund um die Uhr arbeiten und Anweisungen als komplexen Code in Überweisungen hinterlegen. Der erste Schritt besteht darin, Einlagenübertragungen zwischen kanadischen Finanzinstituten zu ermöglichen; Anbindungen an andere Digital-Asset-Netzwerke sind in einer späteren Phase denkbar.
Warum der OSFI-Entscheid dem Projekt ein Fundament gibt
Das Projekt profitiert von regulatorischer Klarheit. In einer am 10. September veröffentlichten Erklärung erklärte das Office of the Superintendent of Financial Institutions (OSFI), die Bundesaufsicht, die Kanadas Banken beaufsichtigt, dass tokenisierte Einlagen rechtlich nicht von konventionellen Einlagen abweichen, und bekräftigte seinen technologie neutralen Ansatz.
„Die zugrunde liegende Technologie eines Finanzprodukts oder einer Dienstleistung bestimmt nicht dessen rechtliche Natur.“ — OSFI
Diese Unterscheidung hat weitreichende Folgen. Da das OSFI die „Big Six“ beaufsichtigt, können die Banken weiterhin im bestehenden Regulierungsrahmen für Finanzinstitute agieren, statt auf einen neuen Rechtsrahmen für tokenisierte Einlagen durch den Gesetzgeber zu warten. Dennoch erwartet das OSFI weiterhin, dass regulierte Einheiten die geltenden Anforderungen zu Technologie-, Cyber- und Drittrisiken einhalten.
Kanada hat Teile der grundlegenden Infrastruktur bereits getestet. Project Samara, ein Experiment der Bank of Canada, bezog TD, RBC und Export Development Canada in die Umsetzung von DLT und eines wholesale CBDC in einer tokenisierten Anleihetransaktion ein. Das Projekt kam zu dem Schluss, dass atomares Settlement grundsätzlich funktionieren kann, wobei Herausforderungen in Bezug auf Komplexität, Governance, Liquidität, Betrieb und rechtliche Abstimmung bestehen.
Dieselbe Wette, verteilt auf vier Initiativen
Kanada ist mit diesem Ansatz nicht allein. Im Mai berichtete die Bank für Internationalen Zahlungsausgleich (BIZ), die in Basel ansässige Institution der weltweiten Zentralbanken, dass Project Agorá gezeigt habe, dass Tokenisierung die Effizienz grenzüberschreitender Großzahlungen durch tokenisierte Zentralbankreserven in Kombination mit Einlagen bei Geschäftsbanken erhöhen könne. Das Projekt geht in die Erprobung des Konzepts in der Praxis über, und die Bank of Canada ist Teil davon.
Im Juni brachten große US-Banken eine bankengeführte Initiative auf den Weg. The Clearing House wird das Programm betreiben und ermöglicht die Verrechnung und Abwicklung tokenisierter Einlagen, während die Blockchain mit bestehenden Systemen wie dem RTP-Echtzeitzahlungsnetzwerk und dem CHIPS-Clearingsystem verbunden wird.
„Diese Initiative vereint die Innovation des digitalen Finanzwesens mit dem Vertrauen, der Skalierung und der Settlement-Sicherheit etablierter Bankzahlungsinfrastuktur.“ — Mark Monaco, Bank of America
Cryptopolitan berichtete, dass JPMorgan, Citigroup, Bank of America und Wells Fargo zu den Instituten gehören, die das US-Netzwerk unterstützen.
Im Juli erklärte SWIFT, das Nachrichtennetzwerk, das Banken weltweit verbindet, seine Blockchain-Ledger sei bereit für einen echten Test, mit 17 Banken aus sechs Kontinenten, die tokenisierte grenzüberschreitende Zahlungen erproben wollen.
Die vier Initiativen weisen in dieselbe Richtung: Reguliertes Bankengeld kämpft darum, im Zentrum des Finanzmarkts zu bleiben, während das Settlement auf die Blockchain wandert.
Einlagen gegen Stablecoins – und die fehlende Settlement-Schicht
Der tiefere Wettstreit besteht zwischen verschiedenen Formen digitalen Geldes. Tokenisierte Einlagen bleiben Geschäftsbankverbindlichkeiten, während Stablecoins eigenständige digitale Verbindlichkeiten sind, die durch Reserve-Assets gedeckt sind. Die Frage ist nicht allein, welche Technologie schneller ist, sondern welcher Geldform die Institutionen letztlich als Settlement-Schicht für die tokenisierte Finanzwelt vertrauen.
Die Chance ist groß, doch es ist noch früh. Laut Citi Institute könnten tokenisierte Assets im Basisszenario bis 2030 fünf Billionen US-Dollar erreichen. Binance Research bezifferte den Wert von Realworld-Assets on-chain zum 15. September auf rund 34,18 Milliarden US-Dollar, wobei nur etwa 0,01 % der adressierbaren Assets tokenisiert sind und rund 12 % des erfassten tokenisierten Kapitals aktiv für Kredite, Liquidität oder Sicherheiten genutzt werden.
Vorläufig erproben Kanadas „Big Six“ das Vorhaben, statt es zu launchen. Die nächsten Fragen lauten: Welche Technologie wählen sie, ob weitere Institute dazukommen und wie Kanadas nationales System letztlich mit den US-, BIZ- und SWIFT-Initiativen verbunden wird, die bereits auf den Live-Betrieb zusteuern.

