KI-Rechenzentren 2026: Stromverbrauch dürfte sich bis 2030 fast verdoppeln, während die Capex der 900-Milliarden-Dollar-Marke zustrebt
Wichtige Erkenntnisse
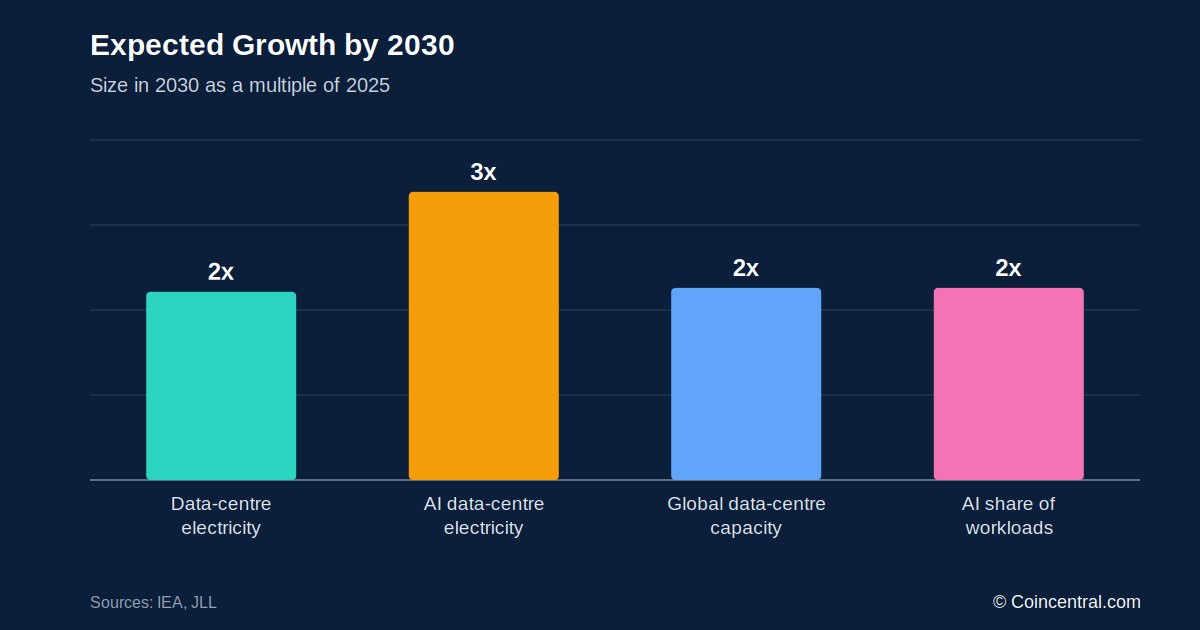
- •Die Internationale Energieagentur schätzt, dass die globalen Rechenzentren 2025 rund 485 TWh verbrauchten, und rechnet damit, dass die Nachfrage bis 2030 auf etwa 950 TWh steigt – eine beinahe Verdopplung innerhalb von fünf Jahren.
- •Der Stromverbrauch KI-fokussierter Rechenzentren soll sich zwischen 2025 und 2030 verdreifachen, wobei beschleunigte Server um rund 30 % pro Jahr wachsen, konventionelle Server dagegen nur um etwa 9 %.
- •JLL rechnet zwischen 2026 und 2030 weltweit mit fast 100 GW neuer Rechenzentren-Kapazität bei Investitionskosten von rund 3 Billionen US-Dollar; Nordamerika hatte Mitte 2026 66 GW im Bau, davon etwa 95 % bereits an Mieter vergeben.
- •TrendForce erwartet 2026 globale KI-Server-Auslieferungen von rund 2,8 Millionen Einheiten, während die kombinierten Kapitalausgaben von neun großen Cloud-Anbietern 2026 mehr als 886,7 Milliarden US-Dollar betragen dürften – ein Anstieg von rund 90 % gegenüber dem Vorjahr.
- •Die Stromversorgung wird zum Hauptengpass der KI-Expansion, weshalb Unternehmen wie Google und Microsoft eigene Versorgungen über Kernkraft, erneuerbare Energien und Projekte wie die 4-Milliarden-Dollar-Brennstoffzellenanlage von American Electric Power in Wyoming verfolgen.
Künstliche Intelligenz hat eines der größten Infrastrukturprogramme in der Geschichte der Technologie ausgelöst. Workloads, die früher auf kleinen Clustern liefen, erfordern heute Tausende von Chips, Rechenzentren in Lagerhausgröße und Netzanschlüsse im Bereich von Hunderten von Megawatt. Die Internationale Energieagentur (IEA) schätzt, dass die globalen Rechenzentren 2025 rund 485 Terawattstunden (TWh) Strom verbraucht haben, und erwartet, dass diese Zahl bis 2030 etwa 950 TWh erreichen wird. Das ist auch der Grund, warum KI-Ankündigungen zunehmend wie Energienachrichten klingen, wobei Stromgeschäfte und Netzengpässe nun neben Chip-Launches Schlagzeilen machen.
Diese Übersicht bündelt die wichtigsten Statistiken zu Stromverbrauch, Bau, Chips, Ausgaben und Stromversorgung. Alle Zahlen stammen aus den am Ende des Artikels genannten Quellen.
Wie viel Strom verbrauchen Rechenzentren?
Laut IEA verbrauchten die globalen Rechenzentren 2025 etwa 485 TWh – das entspricht rund 1,5 % bis 2 % des weltweiten Stromverbrauchs und mehr als der Jahresverbrauch vieler großer Volkswirtschaften.
Nach der zentralen Prognose der Behörde erreicht die Nachfrage bis 2030 etwa 950 TWh, also rund 3 % der globalen Stromnachfrage – eine beinahe Verdopplung innerhalb von fünf Jahren. Das Wachstum endet dort nicht: Im IEA-Basisszenario steigt der Verbrauch bis 2035 auf rund 1.200 TWh. Gemessen an der zur Versorgung der Rechenzentren erforderlichen Erzeugung einschließlich Systemverlusten könnte die Zahl 1.300 TWh erreichen – nahezu das Dreifache des Niveaus von 2025.
Die Prognosen sind mit erheblichen Unsicherheiten behaftet. Kleine Änderungen bei der KI-Effizienz, der Modellnachfrage oder der Chip-Technologie schlagen sich, auf Millionen von Servern multipliziert, in großen Unterschieden nieder.
KI ist der Haupttreiber des Wachstums
Nicht jede Megawattstunde in Rechenzentren dient der KI. Traditionelle Anlagen hosten Websites, Cloud-Speicher, Datenbanken, Streaming, Unternehmenssoftware, soziale Netzwerke, Suche und Finanzsysteme.
KI ist der am schnellsten wachsende Workload. Die IEA erwartet, dass der Stromverbrauch beschleunigter Server – der Hardware, die hauptsächlich für KI genutzt wird – bis 2030 um etwa 30 % pro Jahr wächst, gegenüber nur rund 9 % pro Jahr bei konventionellen Servern. Beschleunigte Server könnten fast die Hälfte des Nettowachstums der globalen Stromnachfrage von Rechenzentren in diesem Zeitraum ausmachen, wobei Kühlung und Nebenanlagen einen weiteren großen Anteil hinzufügen. Insgesamt wird erwartet, dass sich der Stromverbrauch KI-fokussierter Rechenzentren zwischen 2025 und 2030 verdreifacht.
KI könnte 2030 die Hälfte der Rechenzentrum-Workloads ausmachen
JLL schätzt, dass KI 2025 etwa 25 % der Rechenzentrum-Workloads ausmachte – ein Anteil, der bis 2030 auf 50 % steigen könnte.
Auch der Charakter der Nachfrage verschiebt sich. Die erste Phase des Booms war vom Training großer Modelle geprägt; zunehmend werden Strom und Rechenleistung durch Inferenz verbraucht – also durch das Ausführen von KI-Modellen für Endnutzer. Jede Chatbot-Anfrage, jedes KI-Suchergebnis, jedes generierte Video und jeder Software-Agent erfordert Inferenz-Rechenleistung. Da täglich Hunderte Millionen Menschen und Unternehmen KI nutzen, könnte Inferenz langfristig mehr Gesamt-Rechenkapazität benötigen als das Training.
Der Strombedarf der US-Rechenzentren könnte sich vervierfachen
Die Vereinigten Staaten stehen im Zentrum des Baubooms. US-Rechenzentren verbrauchten 2024 etwa 177 bis 192 TWh Strom, und einige aktuelle Projektionen deuten darauf hin, dass diese Zahl bis 2030 auf bis zu 793 TWh steigen könnte – mehr als das Vierfache des Niveaus von 2024 in sechs Jahren.
Die IEA erwartet, dass Rechenzentren fast die Hälfte des Wachstums der US-Stromnachfrage bis 2030 ausmachen werden. Bis zum Ende des Jahrzehnts könnten US-Rechenzentren mehr Strom verbrauchen als die kombinierte Produktion von Aluminium, Stahl, Zement, Chemikalien und anderen energieintensiven Gütern des Landes.
Fast 100 GW neue Kapazität – für 3 Billionen US-Dollar
Stromnachfrage übersetzt sich unmittelbar in Bauvorhaben. JLL erwartet zwischen 2026 und 2030 weltweit fast 100 Gigawatt (GW) neue Rechenzentren-Kapazität, was die globale Kapazität ungefähr verdoppeln würde. Dafür könnten rund 3 Billionen US-Dollar an Investitionen erforderlich sein; der globale Rechenzentrumsmarkt wächst bis 2030 um etwa 14 % pro Jahr.
Zur Einordnung: Ein einzelner KI-Campus mit 1 GW kann die Leistung eines großen konventionellen Kraftwerks benötigen.
Nordamerika hat 66 GW im Bau
Nordamerika führt den Boom an. JLL meldete Mitte 2026 rund 66 GW im Bau, von denen etwa 95 % bereits an Mieter vergeben sind – der Hauptgrund, warum die Leerstandsquote trotz Rekordbauaktivität nahe 1 % bleibt.
Die nordamerikanische Absorption erreichte im ersten Halbjahr 2026 25 GW – das Doppelte des Niveaus des Vorjahres und das Fünffache des Niveaus von zwei Jahren zuvor. Hyperscaler machten etwa 59 % der MieterNachfrage aus, Neocloud-Anbieter 11 % und reine KI-Unternehmen 7 %.
Atlanta überholt Nordvirginia beim Ausbau
CBRE, mit Fokus auf die wichtigsten nordamerikanischen Großhandelsmärkte, meldete für das erste Halbjahr 2026 7,48 GW im Bau über die Primärmärkte hinweg – ein Plus von 24,8 % gegenüber dem Vorjahr.
Atlanta überholte Nordvirginia bei der im Bau befindlichen Kapazität, mit 2,88 GW gegenüber 2,42 GW. Nordvirginia bleibt jedoch der größte bestehende Markt mit rund 4,50 GW Betriebskapazität und einer Leerstandsquote von 0,2 %. Etwa 80 % der in Primärmärkten im Bau befindlichen Kapazität war bereits vermietet.
Europa expandiert über die traditionellen Zentren hinaus
Auch Europa wächst schnell. Die traditionellen FLAP-D-Märkte – Frankfurt, London, Amsterdam, Paris und Dublin – verfügten bis zum ersten Halbjahr 2026 über rund 3,8 GW aktiver Kapazität, weitere 1,4 GW waren im Bau und rund 2 GW geplant.
Netzgrenzen drängen große KI-Projekte in Regionen mit mehr verfügbarem Strom, und das Wachstum breitet sich auf Skandinavien, Spanien, Portugal, Italien und Osteuropa aus, statt auf die historischen Zentren beschränkt zu bleiben.
KI-Server, GPUs und Custom-Chips
TrendForce schätzt, dass die globalen KI-Server-Auslieferungen 2026 etwa 2,8 Millionen Einheiten erreichen – ein Wachstum von 30 % bis 31 % gegenüber dem Vorjahr. KI-Server könnten mehr als 74 % des Gesamtwerts der Serverbranche generieren; sie kosten weit mehr als Standardmaschinen und können mehrere High-End-Chips, fortschrittliche Vernetzung, High-Bandwidth-Memory und Flüssigkeitskühlung tragen.
GPUs sollen 2026 69,7 % der KI-Server-Auslieferungen ausmachen. Server auf Basis von Custom-Chips – anwendungsspezifische integrierte Schaltkreise, sogenannte ASICs – sollen 27,8 % ausmachen und könnten bis 2030 fast 40 % erreichen. Beispiele sind Google TPUs, Amazon Trainium, Microsoft Maia und Meta MTIA. Microsoft sagte im Oktober 2026, es könne 2027 mehr als eine Million Maia-300-Chips ausliefern; ein Maia-300-Rack enthält 96 Chips und zieht rund 167 Kilowatt. Reuters berichtete, dass Microsofts Chip-Vorstoß teilweise auf Kostenersparnisse abzielt – eine Motivation hinter der Branchenverschiebung hin zu Custom-Silizium.
Nvidia Blackwell und die Verschiebung hin zur Inferenz
Nvidia bleibt der Hauptanbieter von High-End-KI-Chips. TrendForce erwartet, dass Blackwell-Produkte 2026 rund 71 % von Nvidias High-End-GPU-Auslieferungen ausmachen werden, gegenüber rund 61 %.
Die fünf größten nordamerikanischen Cloud-Unternehmen sollen 2026 mehr als 60 % der globalen Nachfrage nach Nvidias KI-Systemen der GB- und VR-Serie ausmachen. TrendForce schätzt, dass ihre KI-Trainingsrechenleistung um mehr als 56 % gegenüber dem Vorjahr wachsen könnte, während die Inferenz-Rechenleistung um etwa 122 % steigen könnte – eine Lücke, die die wachsende Bedeutung der Inferenz unterstreicht.
China setzt Millionen von KI-Beschleunigern ein
China ist einer der wenigen Märkte mit aktuellen Stückzahlen-Schätzungen zu Beschleunigern. Von Reuters zitierte IDC-Daten zeigen, dass im ersten Halbjahr 2026 mehr als 2 Millionen KI-Beschleuniger in China ausgeliefert wurden, davon rund 678.000 Einheiten von Nvidia und rund 572.000 von Huawei.
Nvidias Anteil am chinesischen Markt für KI-Beschleuniger in Rechenzentren fiel auf etwa 34 %, während Huawei etwa 28 % erreichte. Die Verschiebung hin zu inländischen Chips spiegelt US-Exportkontrollen wider, die Chinas Zugang zu Nvidias leistungsstärksten Produkten einschränken.
Die Cloud-Capex nähert sich 900 Milliarden US-Dollar
TrendForce schätzt, dass die kombinierten Kapitalausgaben von Amazon, Microsoft, Alphabet, Meta, Oracle, ByteDance, Alibaba, Tencent und Baidu im Jahr 2026 mehr als 886,7 Milliarden US-Dollar übersteigen werden – ein Anstieg von rund 90 % gegenüber dem Vorjahr. Die fünf nordamerikanischen Hyperscaler machen fast 90 % der Summe aus. Auch der Stanford AI Index 2026 zeigt, dass sich die Capex der Hyperscaler seit dem Launch von ChatGPT mehr als verdoppelt hat.
Branchenweit könnten die Ausgaben für KI-Infrastruktur 2026 rund 811 Milliarden US-Dollar erreichen. Amazon, Microsoft, Alphabet und Meta together werden zusammen etwa 630 Milliarden US-Dollar in KI-Infrastruktur investieren.
Unternehmensbudgets werden heute in Hunderten von Milliarden US-Dollar gemessen. Amazon hat für 2026 rund 200 Milliarden US-Dollar Kapitalausgaben angekündigt, wovon ein großer Teil auf KI-Infrastruktur entfällt. Alphabet hat seine Capex-Prognose für 2026 auf 195 bis 205 Milliarden US-Dollar erhöht, und Microsoft soll im Kalenderjahr 2026 mehr als 175 Milliarden US-Dollar ausgeben.
Strom könnte der größte Engpass werden
KI-Unternehmen sorgten sich zunächst um die Beschaffung ausreichender GPU-Mengen; zunehmend ist der begrenzende Faktor Strom. Ein neuer KI-Campus kann mehr als 1 GW Leistung benötigen – der Bedarf von Hunderttausenden Haushalten – und Netzanschlüsse können Jahre in Anspruch nehmen. Weitere Engpässe betreffen Transformatoren, Gasturbinen, Übertragungsleitungen, Kühlanlagen, Grundstücke, Genehmigungen, Wasser und qualifizierte Bauarbeiter.
Unternehmen bauen oder finanzieren daher ihre eigene Stromversorgung. Im Oktober 2026 kündigte American Electric Power ein Brennstoffzellenprojekt über 4 Milliarden US-Dollar und 702 MW zur Versorgung der Google-Betriebe in Wyoming an.
Da die IEA mehrere Szenarien statt einer einzelnen Prognose veröffentlicht, ist die Frage, wie schnell diese Engpässe beseitigt werden, eine der Variablen, die darüber entscheiden wird, welche ihrer Projektionen sich als die genaueste erweist.
Was treibt KI-Rechenzentren an?
Die IEA schätzt die heutige Stromversorgung der Rechenzentren auf rund 30 % Kohle, 27 % erneuerbare Energien, 26 % Erdgas und 15 % Kernkraft. Erneuerbare Energien sollen bis 2030 fast die Hälfte des zusätzlichen Rechenzentren-Bedarfs decken. Erdgas soll ebenfalls eine große Rolle spielen, da es bei schwankender Erzeugung aus erneuerbaren Quellen konstante Leistung liefern kann; Kernkraft könnte ab 2030 und darüber hinaus an Bedeutung gewinnen.
Daher haben Microsoft, Google, Amazon und andere Verträge über Kernkraftwerke, Reaktoren der nächsten Generation, erneuerbare Energien und Gas unterzeichnet.
Die größte Unsicherheit ist die Effizienz
Die Prognose des KI-Stromverbrauchs ist schwierig. Neue Chips verbessern die Leistung pro Watt, und Modelle werden durch Methoden wie Quantisierung, Destillation und Mixture-of-Experts-Architekturen effizienter. Aber günstigere KI führt dazu, dass sie deutlich häufiger genutzt wird – ein Phänomen, das als Rebound-Effekt bekannt ist. Nehmen wir ein Modell, das zehnmal günstiger zu betreiben ist: Steigt die Nutzung um das Fünfzigfache, steigt der Gesamtstromverbrauch immer noch um das Fünffache. Aus diesem Grund arbeitet die IEA mit mehreren Szenarien statt mit einer einzigen exakten Zahl für 2030.
Das Fazit
Die globalen Rechenzentren verbrauchten 2025 rund 485 TWh Strom, und die IEA erwartet, dass der Verbrauch bis 2030 auf etwa 950 TWh steigen wird, wobei KI-fokussierte Einrichtungen deutlich schneller wachsen als das konventionelle Rechnen. Zwischen 2026 und 2030 könnten weltweit fast 100 GW neue Kapazität zu Kosten von rund 3 Billionen US-Dollar benötigt werden. Nordamerika hat bereits rund 66 GW im Bau, davon etwa 95 % vergeben.
Die Hardware expandiert in ähnlichem Tempo: Die KI-Server-Auslieferungen sollen 2026 rund 2,8 Millionen Einheiten erreichen, Custom-Chips gewinnen Marktanteile gegenüber GPUs, und die neun größten Cloud-Anbieter werden 2026 voraussichtlich mehr als 886 Milliarden US-Dollar ausgeben.
Die zentrale Frage ist möglicherweise nicht mehr, ob Unternehmen leistungsfähigere Modelle bauen können. Sie ist, ob Strom, Chips, Rechenzentren, Transformatoren, Kühlsysteme und Finanzierung mithalten können. Wer dieser Antwort folgen will, sollte dieselben Datenreihen beobachten, die hier zusammengestellt wurden: IEA-Szenario-Updates, Bau- und Absorptionszahlen von JLL und CBRE, Auslieferungs- und Capex-Schätzungen von TrendForce sowie Budgetangaben der Hyperscaler.
Quellen
- Internationale Energieagentur: Key Questions on Energy and AI, 2026
- Internationale Energieagentur: Energy Demand From AI
- Internationale Energieagentur: Energy Supply for AI
- JLL: 2026 Global Data Center Market Outlook
- JLL: North America Data Center Report, Midyear 2026
- CBRE: North America Data Center Trends H1 2026
- JLL: EMEA Data Centre Mid-Year 2026
- TrendForce: Global AI Server Shipments 2026
- TrendForce: AI Server Shipments and CSP Capex, August 2026
- TrendForce: Nvidia Blackwell GPU Shipments
- Stanford University: 2026 AI Index Report, Economy Chapter
- Reuters: Microsoft plans huge deployment of its own AI chips
- Reuters: US AI boom faces electric shock
- Reuters: Data centers' flexible power usage could save grid billions
- Quelle: CoinCentral — AI Data Centre Statistics 2026

