KI-Chipmarkt 2026 in Zahlen: NVIDIA führt, während AMD, Broadcom und Custom-Chips zulegen
Wichtige Erkenntnisse
- •NVIDIA meldete im Q1 des Geschäftsjahres 2027 einen Rechenzentrumsumsatz von 75,2 Milliarden US-Dollar, ein Plus von 92% gegenüber dem Vorjahr, und prognostizierte für Q2 einen Umsatz von 91,0 Milliarden US-Dollar ohne China-Rechenzentrum-Compute-Umsätze.
- •AMDs Rechenzentrumsumsatz im Q2 2026 stieg um 107% auf 6,7 Milliarden US-Dollar mit einem operativen Ergebnis von 2,1 Milliarden US-Dollar, während Broadcoms KI-Halbleiterumsatz im Q2 des Geschäftsjahres 2026 um 143% auf 10,8 Milliarden US-Dollar bei einem Book-to-Bill-Verhältnis von etwa 2,8 zu 1 kletterte.
- •Die weltweiten Chipverkäufe erreichten 2025 mit 791,7 Milliarden US-Dollar einen Rekord, ein Plus von 25,6%, und MarketsandMarkets projiziert ein Wachstum des KI-Chipmarkts von 203,24 Milliarden US-Dollar in 2025 auf 564,87 Milliarden US-Dollar bis 2032 bei 15,7% jährlicher Wachstumsrate.
- •TSMCs CEO sagte, die Nachfrage fortschrittlichen Prozessen liege etwa dreimal so hoch wie die Produktionskapazität, und die HBM-Speicherversorgung soll sich erst entspannen, wenn neue Cleanrooms Anfang 2027 eröffnen.
- •Presenc AI schätzt, dass NVIDIA 2026 80% bis 85% der Rechenzentrum-KI-Beschleuniger-Umsätze hält, gegenüber rund 92% in 2023, da Custom-Cloud-Chips und Inferenz-Workloads zu alternativer Hardware abwandern.
Der KI-Chipmarkt hat sich 2026 rasant ausgeweitet, und eine kleine Gruppe von Unternehmen erwirtschaftet nun den Großteil der Umsätze. NVIDIA führt weiterhin mit deutlichem Abstand, während AMD, Broadcom und die großen Cloud-Betreiber einen wachsenden Anteil der Ausgaben auf sich vereinen.
Dieser Bericht stützt sich auf vier Quellen: Presenc AI, SQ Magazine, MarketsandMarkets und Zylos. Jede misst den Markt auf ihre eigene Weise, daher stimmen einige Zahlen nicht überein. Für jede Zahl werden Quelle und Zeitraum genannt.
Jedes Unternehmen berichtet zudem nach seinem eigenen Geschäftskalender. Die Zahlen für NVIDIA, AMD und Broadcom decken unterschiedliche Quartale ab und sollten daher nicht zusammengerechnet werden.
Die wichtigsten Zahlen im Überblick:
- NVIDIA-Rechenzentrumsumsatz, Q1 Geschäftsjahr 2027: 75,2 Milliarden US-Dollar, +92% gegenüber dem Vorjahr
- AMD-Rechenzentrumsumsatz, Q2 2026: 6,7 Milliarden US-Dollar, +107%
- Broadcom-KI-Halbleiterumsatz, Q2 Geschäftsjahr 2026: 10,8 Milliarden US-Dollar, +143%
- Weltweite Chipverkäufe 2025: 791,7 Milliarden US-Dollar, +25,6%
- Prognose KI-Chipmarkt 2032: 564,87 Milliarden US-Dollar
Globale Chipverkäufe bilden den Hintergrund
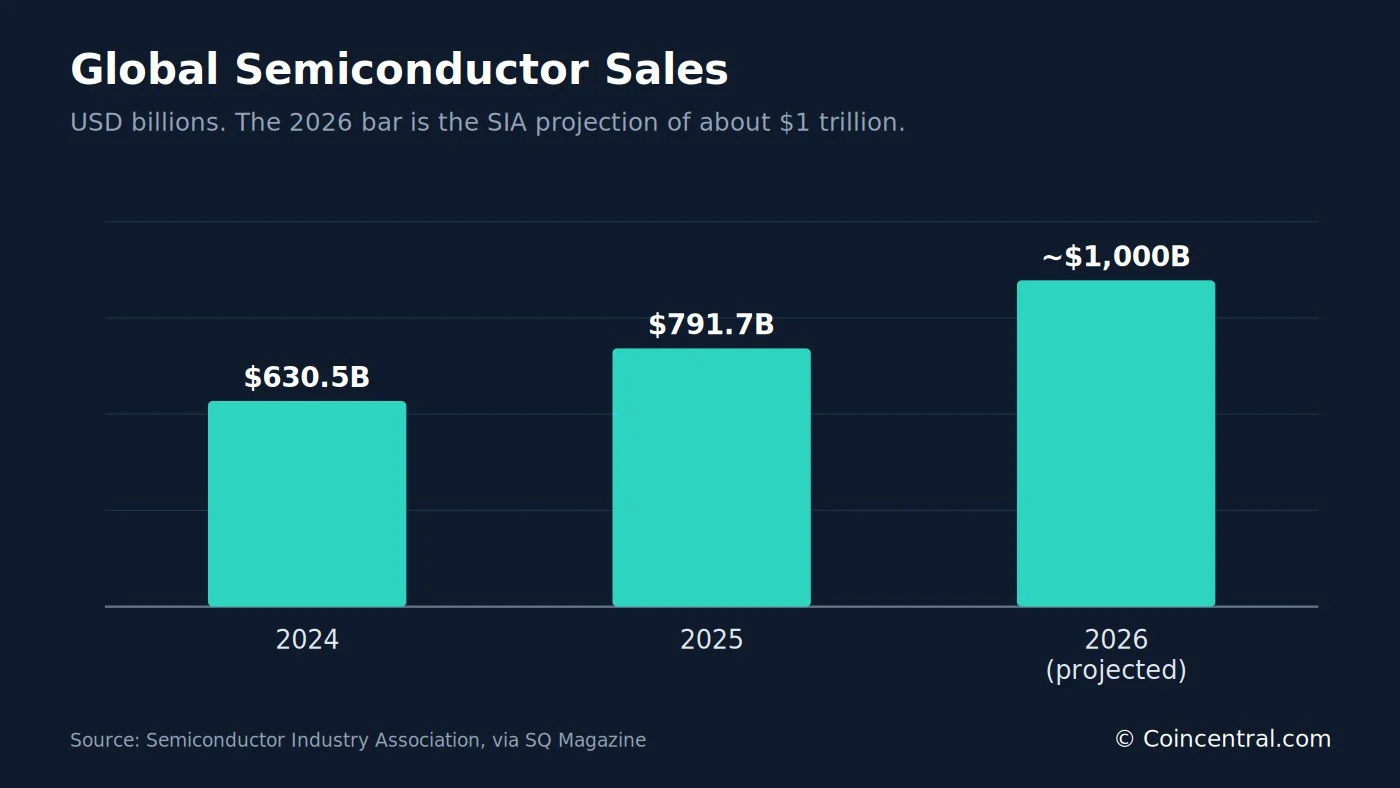
Der Semiconductor Industry Association (SIA) meldete weltweit Chipverkäufe von 791,7 Milliarden US-Dollar im Jahr 2025, ein Plus von 25,6% gegenüber 630,5 Milliarden US-Dollar in 2024 und ein Rekord für ein Gesamtjahr. Der SIA erwartet für 2026 Verkäufe von rund 1 Billion US-Dollar.
Allein die Verkäufe im vierten Quartal 2025 beliefen sich auf 236,6 Milliarden US-Dollar – 37,1% über dem vierten Quartal 2024 und 13,6% über dem dritten Quartal 2025.
Logikchips, die Kategorie, zu der auch KI-Beschleuniger gehören, wuchsen 2025 um 39,9% auf 301,9 Milliarden US-Dollar und sind nun die umsatzstärkste Produktkategorie. Speicherprodukte wuchsen um 34,8% auf 223,1 Milliarden US-Dollar.
Logik wuchs schneller als die gesamte Branche, was SQ Magazine als Zeichen dafür wertet, dass KI-Beschleuniger den Großteil der zusätzlichen Ausgaben aufgenommen haben.
Nach Region wuchs Asien-Pazifik Übrige 2025 um 45,0%, am schnellsten der fünf vom SIA erfassten Regionen. Die Verkäufe in Amerika stiegen um 30,5%.
Quelle: Semiconductor Industry Association, 6. Februar 2026, via SQ Magazine. Implizite Werte für 2024 zu Logik, Speicher und Quartal werden aus den berichteten Wachstumsraten abgeleitet.
Marktgröße und Prognose des KI-Chipmarkts bis 2032
Ein am 24. August 2026 veröffentlichter Bericht von MarketsandMarkets beziffert den globalen KI-Chipmarkt für 2025 auf 203,24 Milliarden US-Dollar und projiziert 564,87 Milli US-Dollar bis 2032 – eine durchschnittliche jährliche Wachstumsrate von 15,7%, womit der Markt etwa das 2,8-Fache seiner Größe von 2025 erreichen würde.
Die Zahl verwendet eine breitere Definition als die bloße Anzahl von Beschleunigern und umfasst Compute-, Speicher- und Netzwerkprodukte. Daher sollte sie nicht direkt mit dem SIA-Gesamtwert für alle Chips verglichen werden.
Nordamerika ist die größte Region mit einem geschätzten Anteil von 36,4% im Jahr 2025. Es wird erwartet, dass Asien-Pazifik am schnellsten wächst, und China soll die höchste Wachstumsrate aller einzelnen Länder der Region aufweisen.
Nach Funktion hielt Inferenz den größten Anteil und soll am schnellsten wachsen. Generative KI soll technologisch führend sein. Netzwerkprodukte sollen mit 26,7% pro Jahr wachsen, am schnellsten aller Angebote.
Quelle: MarketsandMarkets, 24. August 2026.
Der Bericht nennt auch Wachstumsgrenzen, darunter hoher Stromverbrauch, höhere Kühlungskosten, ein Mangel an Fachkräften und Lieferkettenprobleme. Begrenzte Materiallieferungen und Produktionskapazitäten können Auslieferungen verzögern und Kosten erhöhen.
NVIDIA: Rechenzentrumsumsatz und Ausblick
NVIDIA meldete am 20. Mai 2026 die Ergebnisse des ersten Geschäftsquartals 2027. Der Gesamtumsatz erreichte mit 81,6 Milliarden US-Dollar einen Rekord, ein Plus von 85% gegenüber dem Vorjahr und 20% gegenüber dem Vorquartal.
Der Rechenzentrumsumsatz lag bei 75,2 Milliarden US-Dollar, ein Plus von 92% gegenüber dem Vorjahr. Compute brachte 60,4 Milliarden US-Dollar ein, ein Plus von 77%, und Netzwerktechnik erreichte 14,8 Milliarden US-Dollar, ein Plus von 199%.
Edge Computing, NVIDIAś weitere neue Plattform, verzeichnete 6,4 Milliarden US-Dollar, ein Plus von 29%. SQ Magazine weist darauf hin, dass die neue Aufteilung zwischen Data Center und Edge Computing die erste größere Änderung der Segmentberichterstattung seit 2019 ist.
Die Bruttomarge nach GAAP lag bei 74,9% gegenüber 60,5% ein Jahr zuvor. NVIDIA gab im Quartal zudem rund 20,0 Milliarden US-Dollar über Aktienrückkäufe und Dividenden an die Aktionäre zurück.
Quelle: NVIDIA Q1 FY27 Pressemitteilung, 20. Mai 2026, via SQ Magazine.
Für das zweite Geschäftsquartal 2027 sagte NVIDIA einen Umsatz von 91,0 Milliarden US-Dollar voraus, plus oder minus 2%. Der Ausblick geht von keinen Rechenzentrum-Compute-Umsätzen aus China aus.
NVIDIA teilte den Aktionären zudem mit, dass es von Beginn 2025 bis 2027 mehr als 1 Billion US-Dollar an Blackwell- und Rubin-Umsätzen sehen kann. SQ Magazine weist darauf hin, dass dies die Einschätzung des Managements und kein unterschriebenes Auftragsbuch ist.
Zu den Produkten: Presenc AI listet H100 und H200 als ausgereift sowie B200 und GB200 NVL72 im Hochlauf mit begrenzter Verfügbarkeit am oberen Ende. Zylos berichtet, dass die Rubin-Plattform Anfang 2026 in die volle Produktion ging, mit Partnerprodukten im zweiten Halbjahr. NVIDIA sagt, Rubin senke die Inferenz-Token-Kosten gegenüber Blackwell um den Faktor 10.
AMD: Instinct-GPUs und ein wachsendes Rechenzentrumsgeschäft
AMD meldete am 4. August 2026 die Ergebnisse des zweiten Quartals 2026. Der Umsatz erreichte mit 11,5 Milliarden US-Dollar einen Rekord, ein Plus von 50% gegenüber 7,7 Milliarden US-Dollar ein Jahr zuvor.
Der Rechenzentrumsumsatz lag bei 6,7 Milliarden US-Dollar, ein Plus von 107% gegenüber 3,2 Milliarden US-Dollar, und machte 58% des Unternehmensumsatzes aus. AMD führt dies auf die Nachfrage nach seinen EPYC-Prozessoren und Instinct-GPUs zurück.
Das operative Ergebnis des Rechenz сегments betrug 2,1 Milliarden US-Dollar. Ein Jahr zuvor hatte das Segment auf operativer Ebene 155 Millionen US-Dollar verloren.
Quelle: AMD Q2 2026 Ergebnisbericht, 4. August 2026, via SQ Magazine.
Presenc AI schätzt, dass AMD 2026 etwa 5% bis 7% der KI-Beschleuniger-Umsätze im Rechenzentrum hält, gegenüber rund 2% in 2024. Microsoft und Meta werden als größte Käufer der MI300X und MI325X genannt.
Zy berichtet, dass die MI400-Serie 2026 startet, angeführt vom MI455X. AMDs Helios-Rack fasst bis zu 72 dieser GPUs. Im Oktober 2025 gab AMD eine Vereinbarung mit OpenAI über 6 Gigawatt GPUs bekannt, wobei der erste 1-Gigawatt-Standort ab 2026 MI450-Chips nutzen soll.
Broadcom: Custom-Chips für Cloud-Unternehmen
Broadcom entwirft kundenspezifische KI-Chips, oft XPUs genannt, für große Cloud- und KI-Unternehmen. Am 3. Juni 2026 meldete das Unternehmen für das Q2 des Geschäftsjahres 2026 einen KI-Halbleiterumsatz von 10,8 Milliarden US-Dollar, ein Plus von 143% gegenüber dem Vorjahr.
Der Gesamtumsatz mit Halbleiterlösungen lag bei 15 Milliarden US-Dollar, ein Plus von 79%. Der Unternehmensumsatz betrug 22,2 Milliarden US-Dollar, ein Plus von 48%.
Broadcom hat sechs Kernkunden für Custom-Chips, darunter Google, Anthropic, Meta und OpenAI. Netzwerktechnik machte im Quartal fast 40% des KI-Umsatzes aus.
Die KI-Bestelleingänge lagen bei über 30 Milliarden US-Dollar gegenüber ausgelieferten 10,8 Milliarden US-Dollar – ein Book-to-Bill-Verhältnis von etwa 2,8 zu 1. Ein Verhältnis über 1 bedeutet, dass Bestellungen schneller eingehen als Chips ausgeliefert werden.
Quelle: Broadcom Q2 FY26 Ergebnisse, 3. Juni 2026, via SQ Magazine.
Broadcom erwartet für das dritte Quartal einen KI-Umsatz von 16,0 Milliarden US-Dollar. Es prognostiziert 56 Milliarden US-Dollar KI-Chip-Umsatz für das Geschäftsjahr 2026 und mehr als 100 Milliarden US-Dollar für das Geschäftsjahr 2027. Zylos ergänzt, dass Broadcom und Marvell große Aufträge von OpenAI, Meta und Google gewinnen.
Marktanteile der KI-Chip-Anbieter
Marktanteile hängen von der Messung ab. Presenc AI schätzt, dass NVIDIA 2026 80% bis 85% der Rechenzentrum-KI-Beschleuniger-Umsätze hält, gegenüber rund 92% in 2023.
SQ Magazine verfolgt einen anderen Ansatz und vergleicht drei berichtete Umsatzlinien: NVIDIA Rechenzentrum mit 81%, Broadcom KI-Halbleiter mit 12% und AMD Rechenzentrum mit 7% der Summe. SQ Magazine warnt, dass sich Zeiträume und Umfang unterscheiden, sodass dies kein echter Marktanteil ist.
Kein Unternehmen veröffentlicht einen Marktanteil für Handels-KI-Chips. Custom-Chips von Google, Amazon und Meta liegen außerhalb der GPU-Anteilsdaten, und Broadcoms Kundenstamm erfasst einen Teil dieser Aktivität.
Quelle: Presenc AI, Mai 2026. Schätzungen auf Basis von Unternehmensangaben und Analystenberichten. Der Google-TPU-Anteil wird nach bereitgestellter Rechenleistung gemessen, daher summieren sich die Zeilen nicht sauber.
Presenc AI nennt drei Kräfte, die den Markt prägen. NVIDIAś CUDA-Software bindet viele Workloads an seine Chips. Große Cloud-Unternehmen bauen eigene Chips, um Kosten zu senken. Inferenz-Workloads lassen sich auch leichter auf andere Hardware verlagern als Training – ein Grund, warum NVIDIA-Alternativen dort zuerst Fuß fassen.
Inferenz, Custom-Chips und ein sich verschiebender Mix
Zylos schätzt, dass Inferenz 2026 etwa zwei Drittel der KI-Compute-Leistung ausmacht, gegenüber rund einem Drittel in 2023 und der Hälfte in 2025. Der Markt für inferenzorientierte Chips wird auf über 50 Milliarden US-Dollar geschätzt.
Zylos erwartet zudem, dass die firmeneigenen ASICs der Cloud-Anbieter 2026 um 44,6% wachsen, gegenüber 16,1% bei GPUs, und projiziert einen Anstieg des ASIC-Anteils am Inferenzmarkt von % in 2024 auf 40% in 2026.
Das Feld der Inferenz-Chips konsolidiert sich auch. Zylos berichtet, dass NVIDIA Groq für 20 Milliarden US-Dollar übernommen hat und Intel SambaNova übernommen hat. Cerebras vollendete seinen Börsengang Anfang 2026.
Googleś TPU-Linie ist ein großer Teil der Custom-Chip-Geschichte. Zylos erwartet etwa 1,6 Millionen TPU-v6-Auslieferungen in 2026 und berichtet, dass Anthropic plant, bis zu eine Million TPUs zu nutzen, womit 2026 über ein Gigawatt Kapazität online geht.
Quelle: Zylos, AI Chip Hardware Acceleration Trends 2026. Dies sind Schätzungen und Projektionen.
Zylos ergänzt einen Kostenpunkt: Eigenbetrieb kann günstiger werden als die Cloud, sobald die Cloud-Kosten 60% bis 70% eines vergleichbaren Eigenbetriebs erreichen. Dies gilt vor allem für gleichmäßige Inferenz-Workloads mit hohem Volumen.
TSMC und der Foundry-Engpass
Die meisten fortschrittlichen KI-Beschleuniger werden in Taiwan von TSMC gefertigt. Im ersten Quartal 2026 meldete TSMC einen Umsatz von 35,90 Milliarden US-Dollar, ein Plus von 40,6% gegenüber dem Vorjahr. Die Bruttomarge lag bei 66,2% gegenüber 62,3% im vierten Quartal 2025.
High-Performance-Computing machte 61% des Umsatzes aus, die größte seiner sechs Plattformen. Fortgeschrittene Knoten – 7nm und darunter – machten 74% des Wafer-Umsatzes aus.
TSMC erwartet 2026 Investitionsausgaben von 52 bis 56 Milliarden US-Dollar. Der CEO sagte im November 2025, die Nachfrage nach fortschrittlichen Prozessen liege etwa dreimal so hoch wie die Produktionskapazität des Unternehmens.
Quelle: TSMC Q1 2026 Ergebnisse, 16. April 2026, via SQ Magazine.
Presenc AI beobachtet auch TSMCs 2nm-Kapazitätsverteilung als Thema. AMDs MI400- und MI500-Linien sind laut Zylos für diesen Prozess geplant.
HBM-Speicher: Das zweite Versorgungsengpass
High Bandwidth Memory (HBM) ist das zweite Versorgungsengpass für KI-Chips. SK hynix sagte in seinen Q2-2026-Ergebnissen, dass die Kundennachfrage höher ist als das Angebot, und hat langfristige Liefervereinbarungen mit rund 10 Kunden geschlossen.
Micron erklärt das Problem in seiner eigenen Meldung: HBM benötigt mehr Wafer und mehr Cleanroom-Fläche als Standard-DRAM, um die gleiche Anzahl an Bits zu produzieren. SK hynix erwartet Entlastung, nachdem sein Yongin Phase 1 Cleanroom Anfang 2027 eröffnet.
Zylos beschreibt HBM4 als den Schlüsselbestandteil der nächsten Chipgeneration. Es bietet über 2 TB/s pro Stack, etwa 60% schneller als HBM3e, und ist rund 40% energieeffizienter. SK hynix und Micron planen die Massenproduktion 2026, und Samsung hat seinen ersten Output auf Februar 2026 vorgezogen. SK hynix zeigte auf der CES 2026 zudem einen 16-Layer-48GB-HBM4-Stack.
Quelle: Zylos, AI Chip Hardware Acceleration Trends 2026.
Kein Speicherhersteller veröffentlicht eine HBM-Nachfragewachstumsrate oder ein Datum, wann das Angebot nachzieht. Der Zeitplan neuer Cleanrooms 2027 ist der wichtigste Anhaltspunkt.
Edge-KI und Automotive-Chips
Nicht alle KI-Chips befinden sich in Rechenzentren. Presenc AI beziffert den Markt für On-Device-KI-Chips 2026 auf etwa 25 bis 35 Milliarden US-Dollar. Apple ist der größte einzelne Anbieter, mit Qualcomm, Intel und AMD als weiteren Wettbewerbern.
Apples M4-Chip verfügt über eine 16-Kern-Neural Engine mit bis zu 38 Billionen Operationen pro Sekunde, und AMDs Ryzen AI 400 Serie bietet bis zu 60 NPU TOPS. Diese Bewertungen werden von den Anbietern nicht einheitlich gemessen und können daher nicht direkt verglichen werden.
Autos sind ein weiteres Wachstumsfeld. Global Market Insights schätzte den Markt für Autonomes-Fahren-Chips 2024 auf 24,22 Milliarden US-Dollar, projiziert 29,73 Milliarden US-Dollar in 2025 und 191,07 Milliarden US-Dollar bis 2034, eine jährliche Wachstumsrate von 23%.
NVIDIAś DRIVE AGX Orin- und DRIVE Thor-Plattformen bieten bis zu 2000 TOPS. Mobileyes EyeQ-Chips sind in über 100 Millionen Fahrzeugen verbaut.
CHIPS-Act-Förderung und Exportkontrollen
Der CHIPS and Science Act wurde am 9. August 2022 unterzeichnet und schuf eine Investition von 52 Milliarden US-Dollar in die US-Chipfertigung. Bis August 2026 wurden mehr als 36 Milliarden US-Dollar angekündigt.
Intel erzielte eine Vereinbarung über bis zu 7,86 Milliarden US-Dollar direkte Förderung für Projekte in Arizona, New Mexico, Ohio und Oregon. TSMC Arizona erhielt bis zu 6,6 Milliarden US-Dollar sowie das Recht, bis zu 5 Milliarden US-Dollar an Krediten in Anspruch zu nehmen.
SQ Magazine weist darauf hin, dass die Zuschüsse zu Leading-Edge-Logikfabriken tendieren. Verpackungs- und Speicherschritte, die die Beschleuniger-Produktion ebenfalls begrenzen, erhalten weniger direkte Unterstützung.
Quelle: NIST CHIPS Program Office; Intel Newsroom; TSMC Form 20-F, via SQ Magazine.
Exportregeln beeinflussen den Markt ebenfalls. Am 9. April 2025 teilte die US-Regierung NVIDIA mit, dass für den Export von H20-Chips nach China eine Lizenz erforderlich ist. NVIDIA nahm im ersten Geschäftsquartal 2026 eine Belastung von 4,5 Milliarden US-Dollar vor.
Die Belastung war im vierten Geschäftsquartal 2026 gering und im ersten Geschäftsquartal 2027 null. NVIDIAś Ausblick geht nun von keinen China-Rechenzentrum-Compute-Umsätzen aus. Presenc AI zufolge halten Anbieter wie Huawei Ascend etwa 2% bis 3% des Marktes, hauptsächlich in China.
Was die Zahlen zeigen
Die Daten deuten auf schnelles Wachstum mit einem klaren Marktführer hin. NVIDIA meldete 75,2 Milliarden US-Dollar Rechenzentrumsumsatz in einem Quartal, AMD 6,7 Milliarden US-Dollar und Broadcom 10,8 Milliarden US-Dollar KI-Chip-Umsatz. Jede Zahl deckt einen anderen Zeitraum ab und beschreibt daher separate Ergebnisse.
Der breitere Markt ist ebenfalls groß. Die weltweiten Chipverkäufe erreichten 2025 791,7 Milliarden US-Dollar, und MarketsandMarkets erwartet, dass der KI-Chipmarkt bis 2032 564,87 Milliarden US-Dollar erreicht.
Das Angebot bleibt die wichtigste Begrenzung. TSMC-Wafer und HBM-Speicher fallen beide unter der Nachfrage zurück, und neue Speicherkapazitäten kommen 2027. Exportregeln erhöhen die Unsicherheit, insbesondere für Verkäufe nach China.
Naheliegende, bereits terminierte Meilensteine geben Lesern feste Punkte zur Verfolgung: NVIDIAś Q2-FY27-Umsatzprognose von 91,0 Milliarden US-Dollar, Broadcoms erwartete 16,0 Milliarden US-Dollar Q3-KI-Umsatz, Rubin-basierte Partnerprodukte im zweiten Halbjahr 2026, der AMD-MI400-Start und SK hynixś Yongin Phase 1 Cleanroom Anfang 2027.
Marktanteilsschätzungen variieren je nach Quelle, und viele Zahlen sind Schätzungen. Leser sollten Zeitraum und Umfang hinter jeder Zahl prüfen, bevor sie sie vergleichen.
Quellen
- AI Chip Market Share 2026 (Presenc AI)
- AI Chip Statistics 2026: Data Center Revenue, Vendor Share and Supply (SQ Magazine)
- AI Chip Market to Reach USD 564.87 Billion by 2032, Growing at 15.7% CAGR, Says MarketsandMarkets
- AI Chip Hardware Acceleration Trends 2026 (Zylos)
Dieser Artikel erschien zuerst auf Blockonomi.

