Ökonomen bemessen die Umsätze, die die KI-Investitionen rechtfertigen
Wichtige Erkenntnisse
- •Jared Bernstein, ehemaliger Vorsitzender des Council of Economic Advisers des Weißen Hauses, und andere Ökonomen haben in einem Beitrag im Blog Econbrowser die Umsatzniveaus berechnet, die die aktuellen und geplanten KI-Kapitalausgaben rechtfertigen würden.
- •Der Analyse zufolge dürften die Umsätze, die den KI-Ausbau wirtschaftlich rational machen würden, nicht schnell genug zustande kommen, um dem erwarteten Zeithorizont der Finanzmärkte zu entsprechen.
- •Der Columbia-Ökonom Stijn Van Nieuwerburgh behandelt denselben Gegenstand in einer Studie in den Brookings Papers on Economic Activity; Kommentare zum Ausbau verweisen zudem darauf, dass sich dessen Finanzierung in exotischere, weniger transparente Bereiche des Finanzsystems verlagert.
- •Umfragen zu geplanten Ausgaben von Unternehmen für KI-Dienste fallen weit kleiner aus als die Summen, die das Investitionsvolumen nahelegt; der Umsatzfall hängt derzeit von Nachfrage ab, die Unternehmen noch nicht eingeplant haben.
- •Die Forward-Kurs-Gewinn-Verhältnisse der Mag-7 – Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta und Tesla – sind historisch niedrig, beruhen jedoch auf von Analysten erwarteten statt ausgewiesenen Gewinnen.
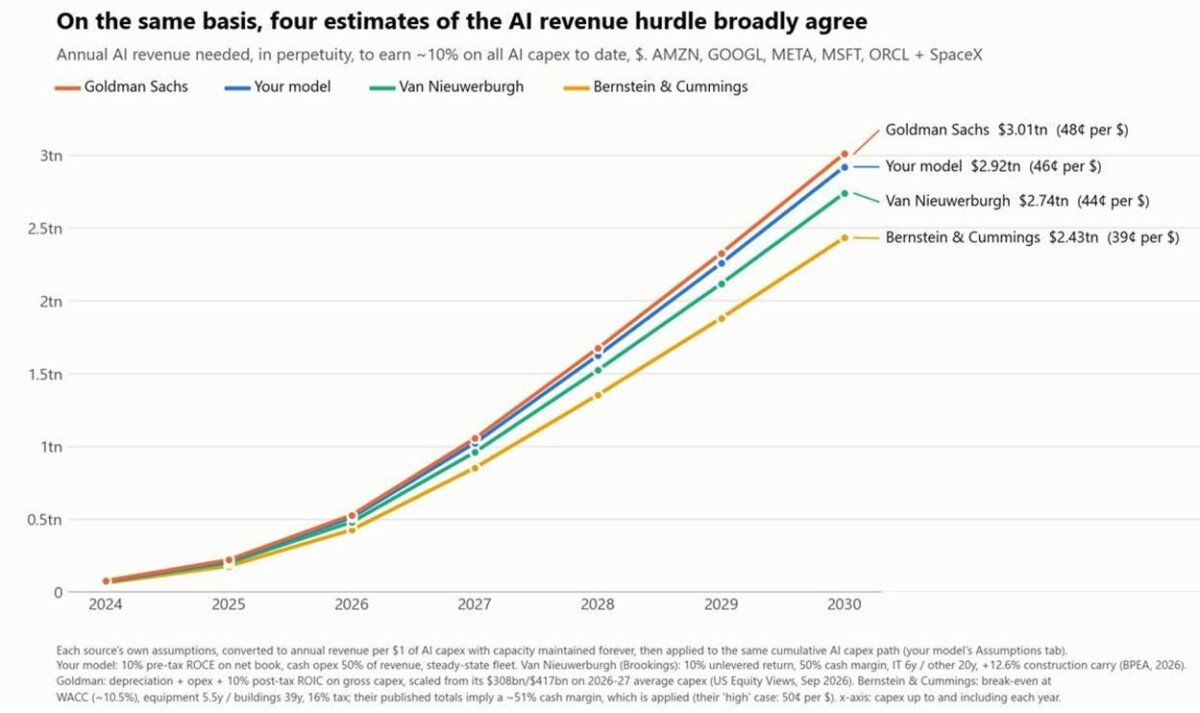
Der Ökonom Jared Bernstein, ehemaliger Vorsitzender des Council of Economic Advisers des Weißen Hauses, hat gemeinsam mit anderen die Umsätze berechnet, die die derzeitige und geplante Kapitalinvestition in Künstliche Intelligenz (KI) rechtfertigen würden – in einem Beitrag auf dem seit Langem bestehenden Wirtschaftsblog Econbrowser.
Die Schätzung, die auf einer von Callum Williams erstellten und von Bernstein geteilten Grafik basiert (verfügbar über sein Substack), weist auf ein Umsatzniveau hin, das – so Bernstein – innerhalb eines Zeitrahmens, den die Finanzmärkte voraussichtlich tolerieren würden, also bald, kaum Realität werden dürfte. Die Rechnung ist im Kern eine Art Hürdenübung: Wie viel Einnahmen müssten KI-Anbieter verbuchen, damit die bereits laufenden Ausgaben wirtschaftlich Sinn ergeben?
Ein Beitrag in den Brookings Papers on Economic Activity (BPEA) des Columbia-Ökonomen Stijn Van Nieuwerburgh behandelt denselben Gegenstand; die Reihe ist das traditionsreiche wirtschaftswissenschaftliche Publikationsorgan der Brookings Institution. Wie zudem angemerkt wurde, verlagert sich die Finanzierung dieser Ausgaben zunehmend in exotischere, weniger transparente Bereiche des Finanzsystems.
Das wirft eine grundlegende Frage auf: Wenn diese Umsätze kommen, woher kommen sie dann? Umfragen zu geplanten Ausgaben für KI-Dienste – selbst hochspekulativ – fallen deutlich kleiner aus als die Summen, die das Investitionsvolumen nahelegt. Diese Lücke ist wichtig, denn sie bedeutet, dass der Umsatzfall für den Ausbau derzeit auf Nachfrage beruht, die Unternehmen noch nicht in ihre Budgets aufgenommen haben.
Ein großer Ertrag kann weiterhin dem Unternehmen oder den Unternehmen zufallen, die im Rennen um die Kommerzialisierung von KI-Diensten vorne liegen. Für die Unternehmen, die zuletzt oder fast zuletzt ins Ziel kommen, könnte das Nachspiel jedoch ein großes Chaos bedeuten.
Ein bemerkenswerter Aspekt bei der Beobachtung des Sektors: Die Kurs-Gewinn-Verhältnisse auf Basis von Forward-Ergebnissen für die Mag-7 – nicht genau KI-Labore, da sie Umsätze aus anderen Quellen erzielen – sind historisch betrachtet ziemlich niedrig. Solche Kennzahlen vergleichen den Aktienkurs eines Unternehmens mit den Gewinnen, die Analysten im Vorhinein erwarten, und mit den bereits ausgewiesenen Gewinnen; die Bezeichnung Mag-7 steht als Kurzform für Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta und Tesla. Dennoch bleibt zu bedenken: Es handelt sich um Forward-Ergebnisse, also um „Schätzungen" der Analysten. Wie diese Schätzungen angepasst werden, ob die Umfragen zu geplanten Ausgaben die Lücke zum Investitionsvolumen schließen und wo die Finanzierung letztlich liegt, sind die praktischen Messgrößen dafür, ob sich der Umsatzfall hinter dem Ausbau festigt.

