Yoco 從刷卡機起家:四位創辦人如何打造服務 20 萬家小型企業的平台
重點速覽
- •Yoco 由四位朋友於 2013 年前後創立,並於 2015 年 10 月正式推出,以一部刷卡機讓小型企業不必經歷專為大公司設計的流程即可接受卡片支付。
- •公司首輪 56 萬美元資金主要來自天使投資人——此前 2015 年本地創投拒絕了該公司——而 Mercantile Bank 同意成為其收單銀行合作夥伴。
- •COVID-19 封鎖期間,Yoco 的交易量下跌約 90%,促使公司將交易數據發布為公共儀表板,並推出線上支付產品。
- •2020 年,Yoco 從刷卡機擴展至銷售點軟體、線上支付及其他商業與金融服務,為商家提供管理商業活動的單一平台。
- •Yoco 迄今已募資超過 1 億美元,包括 2021 年 8,300 萬美元的 C 輪融資,目前服務 20 萬家小型企業,而南非 SMME 市場規模估計達數百萬家。
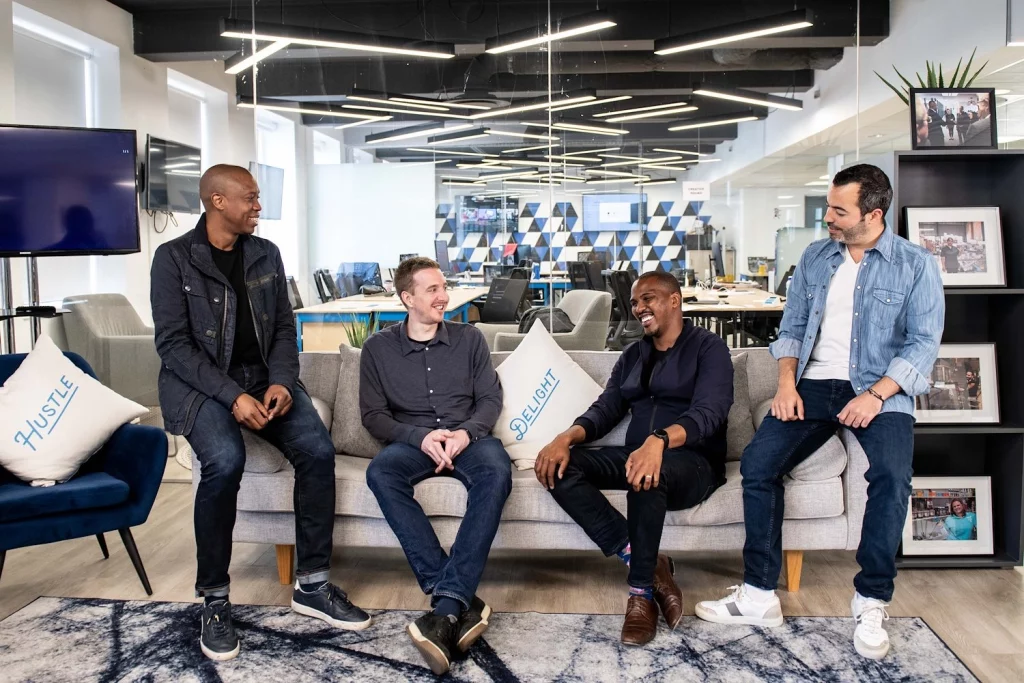
當 Carl Wazen、Katlego Maphai、Lungisa Matshoba 和 Bradley Wattrus 在 2013 年前後決定一起創業時,他們沒有精雕細琢的商業計畫,也沒有打造支付公司的宏偉願景,手上只有一個無法忽視的問題。
「我們都處在人生的一個階段,想做一件更有意義的事,」Yoco 共同創辦人兼首席商務長 Wazen 接受 TechCabal 專訪時回憶道。
四位創辦人因工作與多年友誼而走到一起。Wazen 和 Maphai 在電信顧問公司 Delta Partners 工作時相識;Maphai 與 Matshoba 從童年到大學一直是朋友;而 Wattrus 則曾與 Maphai 在奈及利亞的全球創業孵化公司 Rocket Internet 共事。
他們選擇解決的問題早已存在於南非經濟之中。該國正走向卡片支付:2010 年至 2014 年間,卡片支付交易量幾乎翻倍,從 10.2 億筆增至 19.6 億筆,流通卡片數量也從 5,800 萬張增加到 9,000 萬張。然而,小型企業卻被拋在後頭。對許多人來說,接受刷卡意味著應對銀行流程、繁瑣文件、費用,以及專為大型企業設計的硬體。
創辦人們相信,一定有更簡單的方式,讓小型企業不必穿越一個圍繞大型成熟企業需求而建立的銀行體系,也能接受卡片支付。這個簡單的想法成就了 Yoco,該公司在經歷超過 500 家商家參與、長達一年的測試後,於 2015 年 10 月正式推出。公司從一部小型刷卡機起步,如今已發展成為服務 20 萬家小型企業的科技平台。
要走到這一步,創辦人必須說服一家銀行信任四個毫無支付業績的人,說服投資人押注一家尚不存在的公司,並隨著商家需求的變化不斷重塑企業。
「曾經整整一年,我們在任何時刻都只握有 90 天的營運資金,」Wazen 告訴 TechCabal而且一直以來,那是我唯一的工作。我整個時間都在募資,在飛機上,努力尋找投資人。」
四位創辦人目前都仍在 Yoco,只是角色不同。Matshoba 負責產品與技術,Wattrus 以財務長身份掌管財務,Wazen 則繼續以首席商務長身份負責業務端。Maphai 於 2025 年卸任執行長,現仍以策略顧問身份參與。
「對我們來說,小型企業主因為這種劣勢而成長受限,無法與更成熟的企業競爭,這讓我們覺得不對,」Matshoba 談及公司創立時表示。
簡單的裝置,複雜的後端
這個問題看似顯而易見,解決起來卻不然。
Yoco 的第一款產品是一部可以放在店鋪櫃檯上的小型刷卡機,讓小型企業能夠接受顧客錢包裡已有的卡片。然而,這個簡單裝置的背後,是一個涉及銀行合作、風險與信任的複雜難題。
創辦人無意透過再開一家銀行與南非成熟的銀行業競爭。他們想用一部小型讀卡機和軟體,把卡片支付帶給傳統支付體系幾乎忽視的企業。當時,小型企業想接受刷卡,必須與銀行打交道、完成冗長的申請流程,並承擔讓刷卡變得不切實際的硬體與費用。Yoco 移除了這些負擔:商家可以快速註冊、取得一部小型裝置,就開始接受刷卡,不必經歷專為規模大得多的企業設計的流程。
在提供這一切之前,Yoco 必須先解決最大的問題。這家新創公司無法直接把刷卡機接入南非的支付系統並開始處理交易。它需要一家收單銀行——即讓商家能夠接受卡片支付的機構——將其接入卡片網絡,並代表其商家處理交易。Yoco 需要這樣一家銀行提供進入卡片網絡的途徑,更重要的是,銀行必須信任這家新創公司去開發和管理一批全新的商家。
對一家商業銀行來說,這並不容易。Yoco 沒有營運紀錄、沒有客戶,也沒有支付業的往績。銀行不僅要評估四位年輕創辦人能否打造出可行的產品,還要評估他們能否識別合法商家、管理風險、支援這些商家,並在支付體系的規則內運作。
「我們花了一整年時間,試圖說服一家銀行接受我們成為合作夥伴,」Wazen 說。
他把這種安排比作行動虛擬網絡營運商(MVNO):規模較小的電信公司利用較大公司的基礎設施和執照,為自己的客戶提供專門服務。Wazen 表示,在很多方面,銀行是將 Yoco 作為單一商家接納,同時允許它在這層關係之下聚合一個規模大得多的企業群體。
「我們基本上已在紙面上非常詳細地構建了一家企業,我們必須說服銀行,這是一個可信的商業計畫,」他說。該計畫涵蓋商家開發、風險管理、營運和客戶支援。
機構觀望,天使投資人挺身而出
募資問題同樣艱難。Yoco 在產品尚未上市、也沒有實質市場動能之前就試圖籌資,而本地創投公司持懷疑態度。Maphai 表示,2015 年本地創投拒絕了這家公司,因為它既無營運紀錄,也沒有執照。
公司首輪 56 萬美元的資金主要來自天使投資人Wazen 借助了他在中東的專業人脈。早期支持者包括金融科技投資人 Robby Hilkowitz,以及作為早期出資人和顧問加入的 Greg Kidd。
機構資金則是另一回事。用 Wazen 的話說,公司陷入了「雞生蛋、蛋生雞的困境」:它必須證明自己能募到資金才能確保銀行合作,而銀行則要求保證 Yoco 有足夠的財務支持。
Mercantile Bank 打破了僵局。這家規模較小的南非商業銀行批准了 Yoco 的申請,同意與這家新創公司合作,讓它透過銀行的收單基礎設施接入支付系統。
然而,就在銀行批准合作之後,先前已發出投資意向書的機構投資人退出了。Wazen 未透露原因。時機的錯位讓 Yoco 保住了營運所需的銀行關係,卻失去了原預計為下一階段提供資金的投資人。
「我們在想:『我們該告訴天使投資人發生了什麼嗎?該告訴銀行嗎?』」Wazen 說。
創辦人們繼續前行。銀行已經對他們下了注,天使投資人也選擇加大投入。「所有天使投資人都留下了。他們甚至決定加倍投入,認購全部份額,」Wazen 說。
這讓 Yoco 在沒有機構領投的情況下,獲得了開始打造產品並迎來首批商家的足夠資金。創辦人親自處理銷售、商家入駐和客戶支援,做著 Wazen 所說的「無法規模化的事情」。
「我們全都在做入駐。我們全都在做銷售,」他說。「即使有了團隊,在客戶體驗方面我們仍然保持非常親力親為,因為那是我們全部的依靠。」
Wazen 表示,產品的設計簡單到商家無需正式培訓,口耳相傳為 Yoco 在開普敦建立了最初的商家基礎,之後公司才擴展到其他城市。
當模式開始奏效
有幾個時刻,創辦人意識到 Yoco 可能找到了可以規模化的東西。
其中之一出現在 2016 年,Yoco 的商家數從年初的約 500 家成長到年底的 5,000 家。「那是 10 倍成長的一年,」Matshoba 說。
隨著數位行銷、入站銷售和自助入駐成為可重複的引擎,成長變得更加系統化。當創辦人認為已經打通了這個循環,他們就設定了更進取的目標。2016 年 7 月,Yoco 力爭在一個月內新增 400 家商家——接近先前 150 家最高紀錄的三倍——並成功達標。到 11 月,每月新增已超過 800 家。
2019 年,公司推出了 Yoco Go,一部更小、更便宜的刷卡機,旨在讓更多小型企業用得起卡片支付。反應立竿見影。據 Matshoba 稱,Yoco 單月簽下 15,000 家商家,顯示尚未觸及的企業中仍有龐大需求。
COVID-19:交易量暴跌 90%,轉向數據
對一家服務小型企業的支付公司來說,COVID-19 不只是又一段艱難時期。南非進入封鎖時,全國企業縮減或暫停營運,營業額和交易量急劇下滑。Yoco 透過平台上的企業感受到這一衝擊,封鎖高峰期交易量下跌約 90%。
「交易筆數下滑,我們相當震驚,」Wazen 說。
Yoco 最終在手上的數據中找到了機會。當企業政府、投資人和媒體都在努力理解封鎖的經濟影響時,公司公布了交易下滑的數據,並建立了一個按省份和行業追蹤復甦情況的即時儀表板。這些數據幫助 Yoco 了解客戶的狀況,同時也成為一項公共資源。
所涉市場規模可觀。到 2020 年,南非估計有 260 萬家正式的中小微型企業(SMMEs),而小型企業發展部估計微型和非正式企業約有 330 萬家。兩項估算因小型企業的定義不同而有所差異,但都指向 Yoco 多年來所耕耘市場的規模。Yoco 近十年累積的 20 萬家商家,仍只佔這一族群的一小部分,意味著創辦人當初想服務的大多數市場仍在平台之外。
Matshoba 表示,這場危機考驗的不只是公司的應變能力。當時的全球論調認為,實體商業可能永久讓位給線上購物。接受這一說法,就等於質疑 Yoco 多年來服務的市場。
「我們從根本上相信,街頭是一切生意的孵化器,尤其是小型生意,」Matshoba 說。「如果一切數位化,你就會進入大企業的世界。」
公司迅速行動,在這場衝擊中支持商家,推出線上支付產品,並隨著企業在實體與數位商業之間轉換而調整。
「那段時間我們必須做出許多對客戶高度敏感的決策,確保客戶始終擁有合適的產品和我們的支持,」Matshoba 說。
走出支付,成為更大的平台
Yoco 以一個簡單的主張起步:讓小型企業更容易接受卡片支付。隨後,支付帶來了另一個機會。
一旦商家的交易被數位化,有關銷售、客戶和業務表現的資訊就可以支撐其他服務。銷售點軟體、商業工具和金融服務,都可以圍繞這層原始的支付關係展開。
「我們當初沒料到的是,支付產品上線後這麼快,客戶就開始向我們提出對其餘部分的需求,」Matshoba 說。
商家想要更少的系統、更少的複雜性。他們不想為支付、銷售點和店內體驗的其他部分分別使用不同供應商。接受刷卡只是經營生意的一部分;他們還需要工具來管理銷售、訂單、產品和日常營運。
2020 年,Yoco 從刷卡機擴展到銷售點軟體、線上支付以及其他商業與金融服務,把一層支付關係變成一套更廣泛的工具。其理念是讓小型企業在一個地方管理更多商業活動,而不是拼湊多個系統。
「你必須緊貼客戶最需要你提供的東西,」Wazen 說。
存活超過十年
Yoco 在 2013 年進入的南非新創生態系,遠比今天的小而不成熟。十年間,該國已成為非洲主要的新創融資市場之一,南非位居非洲大陸「四大」市場之列,持續吸引大部分創投資金。據 Africa: The Big Deal 統計,2025 年南非新創公司募得 6 億美元,較前一年成長 51%。Yoco 自身的募資歷程——2015 年遭本地創投拒絕,其後累計募資超過 1 億美元——也與這一整體轉變同步。
Yoco 自早期以來已募資超過 1 億美元,包括 2021 年 8,300 萬美元的 C 輪融資,並在此過程中從刷卡機擴展面向小型企業的更廣泛平台。
公司如今已挺過融資繁榮與回調、COVID-19、基礎設施限制、消費者行為變化,以及打造可持續業務的日益沉重壓力。Wazen 並未將此歸功於單一原因,而是歸因於決策、環境和一些運氣的組合。
其中一個決策是公司的融資方式。Yoco 在沒有實質市場動能之前不接受大量機構資金,這讓創辦人保留了更多所有權和控制權。
「我認為我們在早期以正確的方式為自己注入了資本,」Wazen 說。
這種控制權讓創辦人有空間做出長期決策,董事會和投資人可以提供建議而不主導策略。他也歸功於四位創辦人的結構:當其中一人承壓時,其他人可以承擔更多。
「當一個人撐不住時,另一個人可以幫忙分擔,」他說。
Matshoba 則指出一個較不顯而易見的因素:公司在追求規模化的過程中,拒絕把個別客戶的問題視為微不足道。
「今天影響一家商家的問題,十天後可能影響數千家,」他說。
Yoco 學會了在問題變成系統性問題之前加以修復,這意味著在公司成長的同時,緊緊守住對個別客戶的關注。
Wazen 把目前這個階段形容為近乎又一次創業時刻。一家花了十年打造的公司,不能假設過去有效的方法會一直有效。
「我們建了很多東西,但其中很多是十年前建的,」他說。「它在規模化方面一直表現很好,但肯定會有更好的做法、更聰明的做法。」
Yoco 能多快重建這些十年前的舊系統,以及能在多大程度上延伸商家不斷要求的軟體與金融服務,將決定其第二個十年的走向。

