2024年衰退未現蹤後 新論文重新檢視期限利差的預測能力
重點速覽
- •2020年前估計的期限利差模型,對衰退結果的解釋變異高於以完整樣本估計的模型。
- •加入償債比率使模型的解釋變異從0.26提升至0.57,並在報告的模型設定中消除了假陽性。
- •償債比率模型識別出1990-91年與2008-09年的衰退,但未預測到2020年疫情衰退或2024年的衰退。
- •納入預期失業率將2024年衰退的估計機率降至40%以下,但該方法漏掉了2008-09年的衰退。
- •研究也檢視加拿大與德國,發現殖利率曲線在2020年衰退之後準確度下降。
2024年市場廣泛預期的美國衰退並未發生,迫使經濟學家重新檢視長期被視為美國最可靠衰退預測指標的期限利差。期限利差是指較長期與較短期公債殖利率之間的差距;它之所以享有這項聲譽,是因為殖利率曲線倒掛(短期殖利率高於長期殖利率)在歷史上往往先於美國經濟下滑出現。Menzie Chinn與Laurent Ferrara合著的新論文《消失的衰退:重新檢視期限利差的預測能力》重新評估該指標的預測能力,並解釋這個假陽性訊號。
2024年衰退未現身,迫使我們重新審視期限利差作為美國最可靠衰退預測指標的地位。本文重新評估期限利差的預測能力,並從樣本特定性、同時性與遺漏變數的角度解釋假陽性訊號;研究聚焦美國,但也納入過去期限利差已被證明是有效預測工具的其他先進經濟體。我們證實,在2020年衰退之前,殖利率曲線在美國、加拿大與德國是準確的衰退預測指標,但此後準確度下降。就美國而言,考量期限溢酬並未明顯改善預測,而納入未來失業率預期則有幫助。更明確的是,與Borio等人(2020)一致,我們發現加入償債比率,可以解釋2022年底殖利率曲線大幅倒掛後,美國與德國2024年卻未出現衰退的現象。
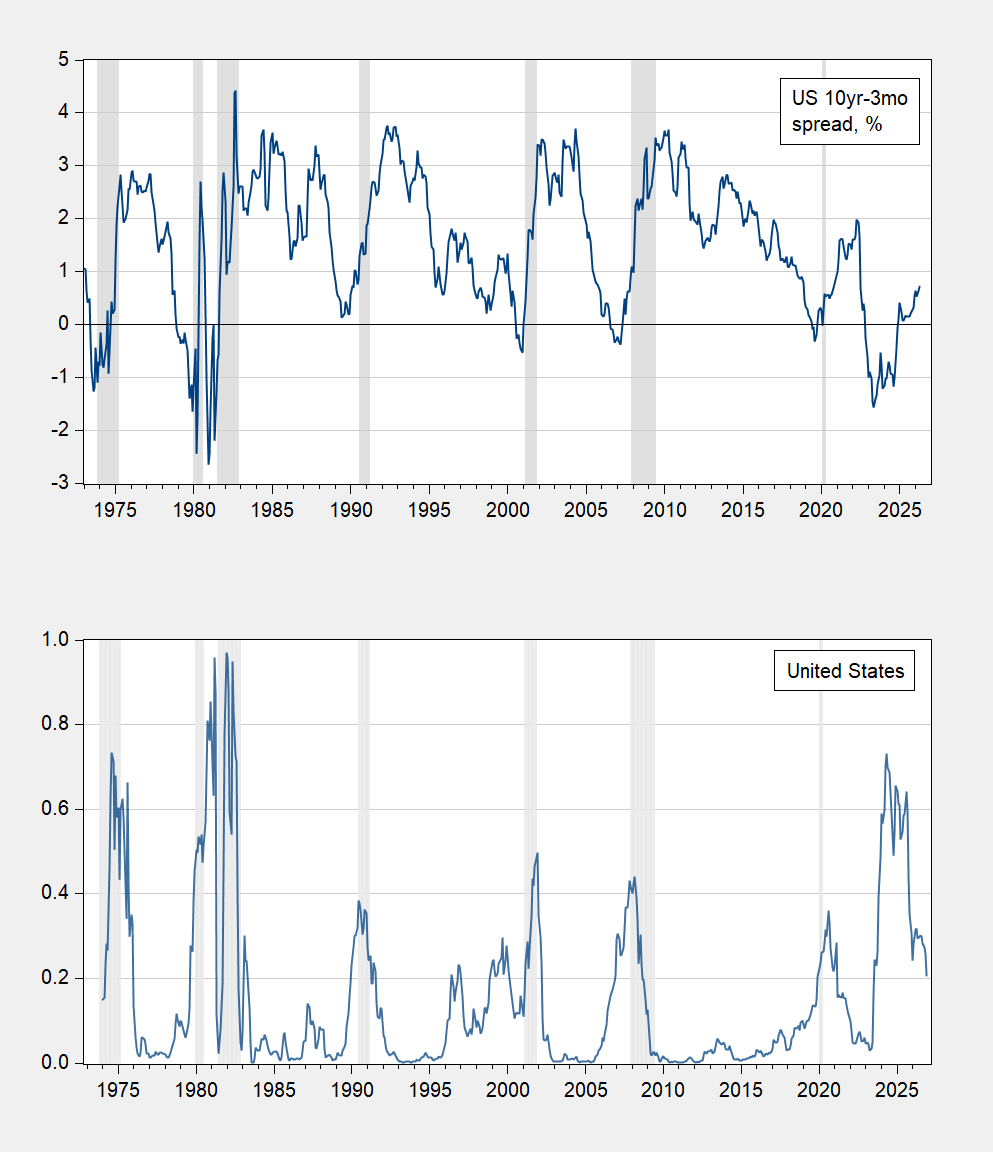
就美國而言,多數期限利差指標——包括10年期減3個月期與10年期減2年期利差——鑒於2022年大幅且持續的倒掛,均顯示2023至2024年衰退可能性很高。依據2020年前的資料,估計的衰退機率看來明顯偏高。論文的圖1上圖為美國10年期減3個月期利差(%),下圖為對應的衰退機率,來自以2019年12月(2019M12)為止資料估計的迴歸模型,NBER定義的峰谷衰退期間以灰色標示。NBER(美國國家經濟研究局)是正式認定美國衰退起訖的機構,因此其峰谷標示成為此類圖表的標準參考。
作者列舉了期限利差2024年失準的多種可能解釋:資料生成過程自2020年以來可能已改變;期限溢酬(期限利差的一部分,即投資人持有較長期債券而非滾動持有短期國庫券所要求的額外殖利率)的行為可能已改變;遺漏泰勒規則變數(如預期失業結果)或遺反映金融週期的金融變數,也可能使估計產生偏誤。衰退也可能只是「碰巧」沒有發生——畢竟沒有人能有100%的把握。
為衡量這些可能性,作者以完整樣本估計期限利差模型,或加入關鍵變數。
Chinn與Ferrara(2026)表2的結果顯示,以期限利差解釋變異的比例,在2020年前樣本中高於完整樣本,分別為0.33與0.26。加入另行估計的期限溢酬(紐約聯準銀行的ACM估計值)並未明顯改變完整樣本的結果。加入失業率的預期變動(此變數的理論依據是泰勒規則隱含:若市場預期放緩或衰退,未來的聯邦資金利率將更低)確實產生邊際顯著的係數,但偽R²基本不變。
只有加入金融週期的代理變數——償債比率(DSR,衡量借款人用於償債的收入占比)——才明顯提升解釋變異的比例,達到0.57。納入DSR的方程式也在「沒有假陽性、同時捕捉到1990-91年與2008-09年衰退」的意義上擬合最佳;它即是論文圖5中標示為&DSR的藍綠色線,NBER定義的峰谷衰退期間以灰色標示。對預測者而言,實際的啟示是:殖利率曲線的形狀本身無法反映家庭與企業預算受償債負擔壓力的程度——作者的結果顯示,這一面向應與利差一併納入衰退預測模型。
即使將估計期間限制在2020年之前的資料,DSR能改善衰退預測的結論依然成立。在此設定下,模型預測出1990-91年、2001年與2008-09年的衰退,但未預測到2020年疫情引發的衰退——也沒有預測出2024年的衰退。
作者並未認為泰勒規則毫無用處。如表2第4欄所示,加入失業率的預期變動——並同時改用聯邦資金利率而非3個月期利率——將2024年衰退的估計機率降至40%門檻以下(即標示為&UE的藍色線),同時仍捕捉到先前的衰退,唯獨漏掉2008-09年那次。就此而言,未明確考量泰勒規則,可能是2024年錯誤衰退預警的部分原因。
該論文也檢視加拿大與德國的經驗,是此處所述先前研究的大幅修訂版。在此閱讀完整論文。

