第44週:黏性物價對上不均衡需求——G3裁決週
重點速覽
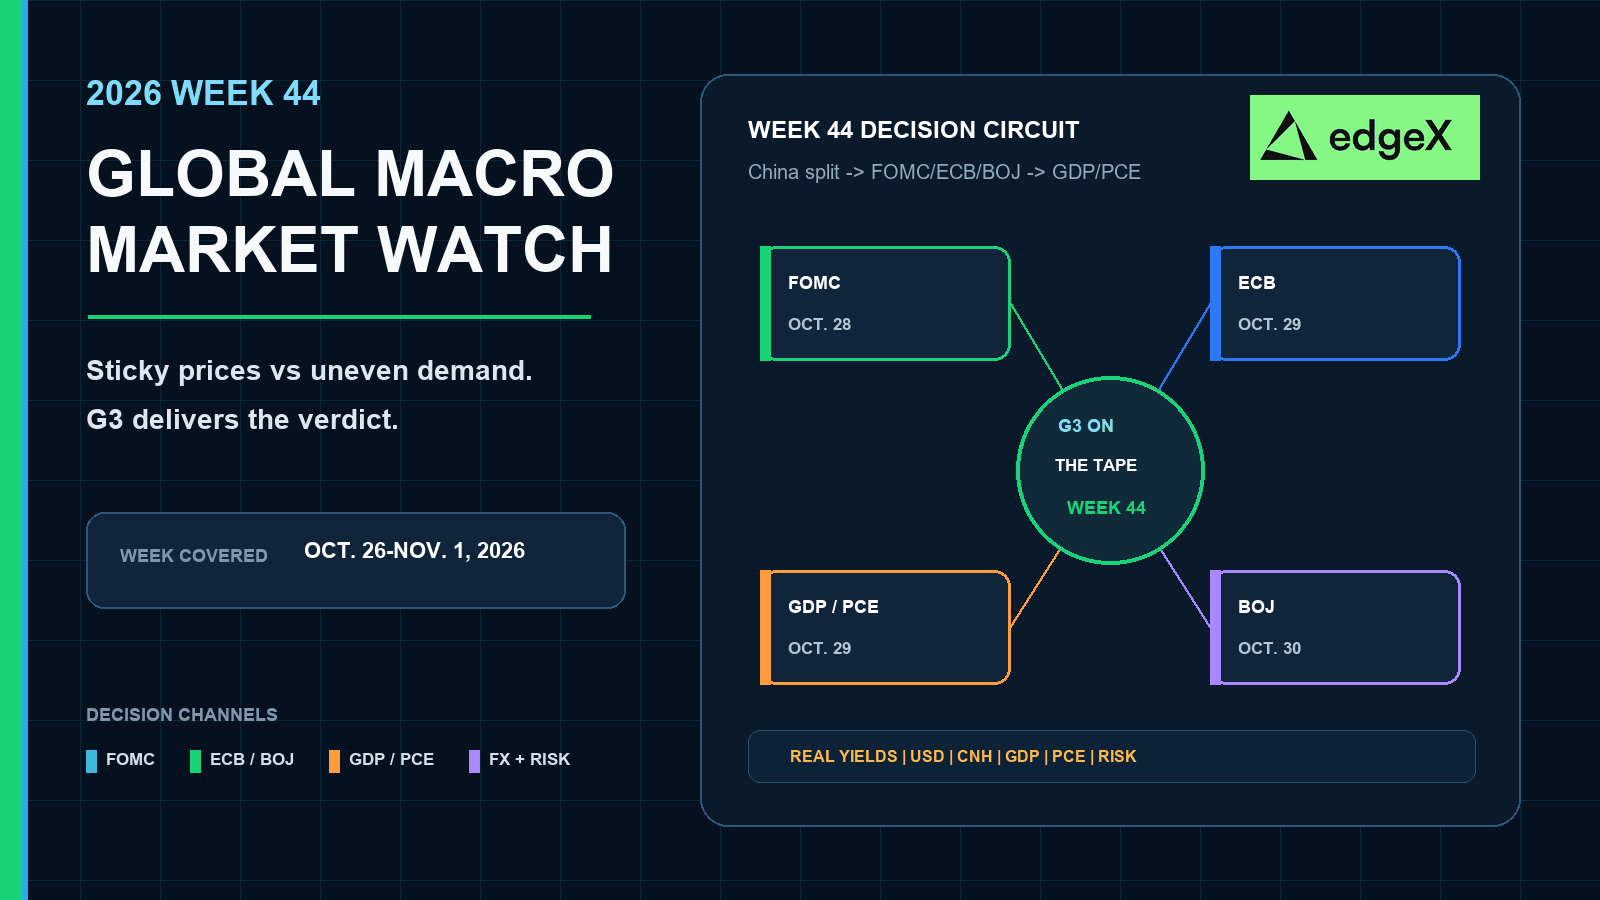
- •FOMC決議(10月28日)、ECB決議(10月29日)與日本央行會議(10月29–30日)落在同一週,並有10月29日公布的美國Q3 GDP與9月PCE數據。
- •基準情境給予黏性物價勝出65%機率,25%為軟性暫停路徑,10%為G3混合分歧(如鷹派Fed搭配較軟ECB)。
- •火熱的美國CPI與PPI被視為引導央行的最新硬數據,僅有疲軟的就業數據不足以改變政策預期。
- •中國第三季GDP年增4.5%,但房地產投資下降20.6%、民間投資下降10.4%、零售僅成長1.1%,顯示內需結構性疲弱。
- •在黏性物價基準情境下,美元與短期收益率維持支撐,而比特幣、以太幣與利率敏感成長股處於守勢。
快速回答
將第44週視為G3決策與確認週,而不是又一次中國GDP重播,也不是又一次CPI數據衝擊。核心矛盾是黏性物價對上不均衡需求。我們的基準情境是65%的黏性物價勝出:Fed維持「更高更久」的措辭,且G3複合體中有足夠多的成員拒絕將疲軟活動視為乾淨的掩護。這有利於美元、短期收益率、石油、工業金屬以及優質股票;使比特幣/以太幣貝塔和昂貴的成長股處於守勢。若GDP與PCE同時降溫且一個或多個G3央行轉向耐心,則約25%分配給軟性暫停路徑。剩餘約10%留給G3分歧的混合情境,通常為鷹派Fed搭配較軟的ECB,或日銀展望仍然有效。
為何黏性物價仍勝過不均衡需求
標題就是交易。物價再度加速。需求並未以足夠乾淨的方式崩塌來抵銷這股動能。疲軟的美國勞動市場減少了一項政策恐懼。隨後美國CPI與PPI再度火熱。中國10月19日的政策組合使整體成長保持在年增4.5%,但國內引擎仍然失靈:房地產投資深度收縮、民間投資疲弱、零售薄弱。這是不均衡需求,而非軟著陸證明。
65%/25%/10%的機率堆疊並非直覺。它來自三個已入帳的事實。第一,最新的美國CPI與PPI動能仍然火熱,因此通膨風險仍是進入FOMC、ECB與日銀會議前最新的硬數據。第二,疲軟的勞動市場與中國內需的分歧尚未產生乾淨的優先通膨指標降溫,而在近期的週期末段案例中,這種組合通常使「更高更久」的措辭維持有效,直到PCE或同等指標確認失敗。第三,歐洲與日本仍帶有黏性物價或火熱的貿易價格殘留,因此完全同步的軟性暫停是更難出現的結果。這就是為何黏性物價獲得65%,同週軟性暫停獲得25%,而G3分歧裁決獲得10%。
第44週是裁決週。為65%路徑布局。保留另外兩個分支作為應變,而非初始倉位。
第44週全球宏觀日曆
| 日期 | 地區 | 排定事件 | 對論點的重要性 |
|---|---|---|---|
| 10月27–28日 | 美國 | FOMC 會議;10月28日決議 | 首次 裁決在勞動市場疲軟後黏性物價是否仍然具約束力 |
| 10月28–29日 | 歐元區 | ECB 管理委員會;決議10月29日14:15 CET | 檢驗 疲軟的工廠能否在黏性通膨下爭取暫停 |
| 10月29日 | 美國 | Q3 GDP 初值;9月PCE/個人所得 | 同日 檢視需求是否仍在推升物價動能 |
| 10月29–30日 | 日本 | 日銀貨幣政策會議; 10月30日展望報告 | 外部 價格熱度對上國內降溫如何影響政策措辭 |
| 10月30日 | 美國 | Q3就業 成本指數 | FOMC聲明後的 勞動成本 過濾器 |
| 10月31日/ 11月1日 | 中國 相關 | 官方PMI 跨月窗口 | G3密集會議後的 後續需求脈衝,並非本週焦點 |
美國:黏性物價遇上疲軟勞動市場
決策問題
CPI與PPI已經公布。疲軟的勞動市場已經已知。10月28日的FOMC聲明必須展現Fed是否仍將黏性物價視為當前風險。10月29日的GDP/PCE 數據則顯示需求是否仍承載該動能。PCE是Fed偏好的通膨指標。
基準情境市場判斷
更清晰的美國預測不是再一次軟性就業交易。而是一個仍標示通膨上行風險的Fed,接著一組未能清晰走軟的GDP/PCE數據。在該65%路徑中,短期收益率與美元維持支撐,優質現金流股票表現優於昂貴的成長股,石油與銅在成長未崩壞下維持偏強,而純流動性加密貨幣交易持續脆弱。僅有疲軟勞動市場是背景噪音,而非否決因素。25%的軟性暫停分支需要同一週內既出現耐心的聲明又出現較冷的PCE。
| 美國第44週準備 | 關注事項 | 黏性物價勝出(65%) | 軟性暫停勝出(25%) |
|---|---|---|---|
| 已知 物價 | CPI/PPI 已經火熱 | 「更高更久」 維持有效 | 需要 GDP/PCE證明才能消退 |
| 10月28日 FOMC | 聲明 與記者會 | 美元/收益率 獲支撐;加密/成長偏軟 | 軟性Fed 重啟風險買盤 |
| 10月29日GDP /PCE | 成長對 偏好通膨指標 | 需求 仍在推升黏性物價 | 疲軟成長 + 較冷PCE扭轉風險 |
歐洲:疲軟的工廠不是乾淨的掩護
決策問題
歐洲仍有疲軟的工廠與黏性的通膨。10月29日的ECB不能將活動疲弱視為自動通膨回落。未完成的10月23日閃現PMI群組之後可細化廣度;在10月23日截稿時並非已定案的證據。
基準情境市場判斷
更敏銳的歐洲判斷是疲軟的工廠本身仍不足以買到暫停。在65%路徑內,ECB在聲明中維持通膨風險,歐元利率保持敏感,歐洲成長股持續受限,加密貝塔在全球「更高更久」基調下承壓。25%的軟性暫停分支需要明顯更軟的聲明,而不只是疲弱的工業。最乾淨的10%混合分歧是鷹派Fed搭配較軟的ECB:做多美元兌歐元。
| 歐洲第44週準備 | 關注事項 | 黏性物價勝出(65%) | 軟性暫停/混合分支 |
|---|---|---|---|
| 已知 格局 | 疲弱 工業伴隨黏性通膨 | 疲軟 活動仍買不到通膨回落 | 疲軟 工廠終於買到暫停 |
| 10月29日ECB 決議 | 聲明 與Lagarde記者會 | 歐元利率 偏硬;風險持續受限 | 軟性ECB 有利歐洲風險資產 |
| 決議後 歐元利率 | 前端 定價對美元 | 美元/歐元 維持黏性物價偏重 | 歐元 轉軟;混合分歧有利美元兌歐元 |
日本:火熱的貿易價格使日銀決議保持懸念
決策問題
國內CGPI已降溫,但出口與進口價格仍夠堅挺,使十月下旬的日銀會議保持懸念。10月29–30日的會議與10月30日的展望必須展現外部價格熱度是否仍形塑政策措辭。
基準情境市場判斷
對日本更敏銳的解讀是:火熱的貿易價格即使在較軟的國內PPI之後,仍使展望報告保持懸念。在65%路徑中,日圓維持波動,亞洲風險保持敏感,這通常限制乾淨的加密貨幣與亞洲股票的跟漲。僅軟的國內PPI無法定案日本。火熱貿易價格後耐心的日銀是一種本地日圓走軟的紓解交易。搭配軟性Fed,這成為最乾淨的10%分歧情境之一:美國久期獲得買盤,同時日圓波動維持高位。
| 日本第44週準備 | 關注事項 | 黏性物價勝出(65%) | 軟性暫停/混合分支 |
|---|---|---|---|
| 已知 CGPI組合 | 國內 降溫,貿易價格火熱 | 日銀風險 對日圓維持有效 | 僅軟的 國內PPI無法定案 |
| 10月29–30日 貨幣政策會議 | 聲明 與展望報告「經濟與物價情勢展望」 | 日圓 波動維持高位 | 軟性日銀 淡化日本風險溢酬 |
| 日圓/ 利率反應 | 展望後 定價 | 亞洲風險 保持敏感 | 軟性 指引使日圓走軟;混合分歧仍然嘈雜 |
中國遺留課題:成長守住,內需分歧
中國是論點中不均衡需求的一側,而非第44週的重播。10月19日統計局數據組合已顯示Q3 GDP年增4.5%、季增1.2%。在5.0%的PPI數據下,整體數字看似有韌性。但其下層結構不然。若有修訂在週中出現,請保持統計局英文新聞發布中心開啟。
國內疲弱是結構性的。房地產開發投資在前九個月下降20.6%,因此曾承載家庭財富與地方活動的房地產引擎仍在收縮。民間投資下降10.4%,意味著非國有資本支出未能取代房地產。零售銷售僅成長1.1%,即使家庭所得名義成長5.3%,此差距指向費信心疲弱,而非單純所得崩塌。城鎮調查失業率維持在5.2%。統計局自己也表示內需仍不足。中國仍以足夠的出口與生產維持工業需求,但並未修復市場在乾淨軟著陸中所需要的家庭與房地產核心。
這就是為何不均衡需求並不自動抵銷黏性物價。出口相關工業仍支撐石油、銅與工業商品貝塔。房地產、民間投資與家庭需求則否。僅有疲軟的中國無法定案Fed或ECB週。它意味著鷹派的G3密集會議落在黏性物價加上受損的中國國內引擎之上。
| 中國遺留課題 | 已公布的內容 | 黏性物價交接 | 軟著陸交接 |
|---|---|---|---|
| Q3 GDP | 年增 +4.5%; 季增 +1.2% | 成長 仍在吸收生產者價格熱度 | 火熱PPI下的 軟著陸 |
| 9月工業增加值/ 貿易 | 工業增加值 +5.5%; 商品貿易仍堅挺 | 工業 與出口仍在運轉 | 產出 在成本下崩落 |
| 固投/ 零售/房地產 | 固投 −7.2%; 零售 +1.1%;房地產 −20.6% | 無乾淨的 內需紓解 | 內需 在G3前消退 |
進入G3週的跨資產影響
65%的黏性物價路徑是初始倉位:淡出純流動性比特幣/以太幣多單;偏好優質股票而非昂貴的成長股;維持石油與工業金屬獲支撐;保持在美元與前端收益率支撐一側。25%的軟性暫停路徑翻轉該地圖:加密貨幣可獲得政策紓解買盤,成長股反彈,黃金上漲而工業金屬走軟,美元/前端收益率失去支撐。10%的混合G3分歧更窄:鷹派Fed搭配較軟的ECB有利美元兌歐元;軟性Fed搭配仍然有效的日銀展望使日圓波動維持高位,即使美國風險反彈。
軟物價搭配穩固成長仍是最罕見的乾淨風險偏好組合。比特幣與以太幣可以領漲。廣泛股市改善。工業金屬與黃金同步,而非分裂走低。美元僅選擇性走軟,因曲線停止熊市平坦化。
| 第44週組合 | 加密幣 | 股票 | 商品 | 匯率與利率 |
|---|---|---|---|---|
| 火熱物價 + 穩固的G3/GDP-PCE(65%) | 僅在BTC/ETH上 逢低買入;淡出純流動性交易 | 偏好 優質資產負債表而非利率敏感的成長 | 維持 石油/工業金屬獲支撐 | 美元與 前端收益率維持買盤 |
| 火熱物價 + 軟性G3指引 | 先風險 規避;降低貝塔直到廣度穩定 | 輪動至 防禦型與現金流個股 | 能源可 維持堅挺,即使週期股搖晃 | 有利優質 美元;傷害高貝塔貨幣 |
| 軟性 物價 + 軟性成長(25%) | 政策紓解 買盤再度可用 | 利率敏感的 成長可獲得買盤 | 金屬 分裂:黃金漲,工業金屬軟 | 前端 收益率下降;美元走軟 |
| 軟性 物價 + 穩固成長 | 最佳 風險偏好組合:若獲確認,BTC/ETH領漲 | 廣泛 股市風險偏好改善 | 黃金與 工業金屬同獲買盤 | 美元 選擇性走軟;曲線壓力減輕 |
什麼會確認第44週的訊號?
若三件事到位,第44週即確認黏性物價的G3路徑:FOMC在疲軟勞動市場後仍維持通膨上行風險;ECB與日銀拒絕將疲軟工廠或較冷的國內PPI視為足夠掩護;且10月29日的GDP/PCE數據顯示需求與偏好通膨指標仍在驗證該動能。這就是65%路徑:美元與收益率維持支撐,而加密貨幣與成長股處於守勢。
該路徑若GDP/PCE大幅降溫且一個或多個G3央行以明顯更軟的指引暫停,即告失敗。屆時火熱的9月物價看似遲來而非當前,風險資產可反彈進入25%的軟性暫停分支。G3分歧結果透過美元兌歐元或日圓波動維持10%混合情境,而非乾淨的全球風險偏好訊號。在這些檢清晰印出之前,黏性物價對上不均衡需求仍以「更高更久」收場——而非軟著陸的確定性。
第43週回顧:成長守住,內需分歧
在10月23日截稿時第43週仍不完整,但決定性的中國數據組合已經在案上。疲軟勞動市場與火熱物價是第42週的交接。10月19日回答了第一項成長檢驗。這是第44週論點中不均衡需求的一側,而非第44週預測。
中國第三季GDP年增4.5%、季增1.2%,將1月至9月的步調提升至4.6%。整體成長在火熱的生產者價格下守住。國內引擎則否。9月工業增加值年增5.5%,商品貿易維持堅挺,但固定資產投資下降7.2%,房地產開發投資下降20.6%,民間投資下降10.4%,零售銷售僅成長1.1%,即使家庭所得名義成長5.3%。城鎮調查失業率維持在5.2%。統計局自己也表示內需仍不足。
該數據組合並未給G3週一張軟著陸證書。未完成的10月23–25日項目——最重要的是10月23日橫跨日本、歐洲、英國與美國的閃現PMI群組——在10月23日截稿時仍是未完成的後續事項。本回顧不虛構這些數據。因此第44週從已公布的中國數據組合轉向實際的G3決策與美國GDP/PCE確認。
| 已知的第43週格局 | 證據 | 第44週承接什麼 |
|---|---|---|
| 中國Q3 GDP | 年增 +4.5%; 季增 +1.2%;1–9月 +4.6% | 成長在 火熱PPI下守住 |
| 中國 活動分歧 | 9月工業增加值 +5.5%;零售 +1.1%;固投 −7.2%;房地產 −20.6% | 無乾淨的 內需紓解 |
| 物價 壓力 | 美國 CPI/PPI已火熱;中國PPI +5.0% | 黏性物價 基準情境仍有效 |
| 閃現PMI 群組 | 排定於 10月23日 | 未完成的 後續事項;不虛構實際值 |
| G3 目的地 | Fed/ECB/日銀 十月下旬 | 第44週 擁有這些決策 |
以優勢交易
在G3裁決週之後,市場問題很少僅是論點本身。而是在收益率、美元、加密貝塔與亞洲風險於同一時段重新定價時,如何表達該論點。對需要這種乾淨、自我託管執行的交易者而言,像edgeX這樣的去中心化交易平台已成為在永續合約與現貨中緊貼盤面的實用方式。
與統中心化平台不同,edgeX以自我託管為核心,意味著你掌控自己的資產,並自行授權資金移動。對活躍的交易者而言,這提供了實質優勢:無需將託管權交給交易所即可進入市場。
edgeX同時結合了DeFi的核心優勢與為專業執行而設計的交易體驗。平台強調深度流動性、高速訂單撮合與低滑點表現,幫助交易者在波動環境中保持反應敏捷。支援高槓桿,讓有經驗的市場參與者在表達宏觀觀點與管理風險時擁有更多彈性。
除了執行之外,去中心化交易基礎設施還能提供結構性優勢:更高的透明度、鏈上驗證,以及降低對中心化中介的依賴。對想要高效能又不放棄控制權的交易者而言,這種模式越來越具吸引力。
edgeX正是為這種平衡而建:將專業交易體驗與去中心化市場的核心原則融為一體。
想探索更具資本效率、自我託管交易方式的交易者,可進一步了解edgeX。
常見問題
交易者在第44週應該準備什麼?
G3決策週加上同日美國確認:10月28日FOMC、10月29日ECB、10月29–30日日銀,以及10月29日美國Q3 GDP初值與9月PCE。這些事件決定黏性物價是否仍在加密貨幣、股票、商品與外匯中壓過不均衡需求。
第44週又是中國週嗎?
不是。中國10月19日的數據組合已經公布,屬於不完整的第43週回顧。第44週的預測工作是G3決策與美國GDP/PCE確認,而不是另一次中國GDP重播。
既然一週尚未結束,為何回顧第43週?
因為決定性的中國數據組合是論點中不均衡需求的一側,而非預測。成長守住,而內需保持分歧。第44週必須檢驗黏性物價是否仍在這種交接下具約束力。剩餘的10月23–25日項目,包括閃現PMI,都是未完成的後續事項。
第44週最重要的單一事件是什麼?
10月28日的FOMC決議是首要的,因為它在火熱的CPI/PPI之後設定美國政策基調。10月29日的GDP/PCE數據是必要的確認,而ECB/日銀則決定同樣的黏性物價分歧是否在美國之外仍然具約束力。
交易者應如何看待未完成的閃現PMI數據?
視為未完成的第43週後續事項,而非已定案的證據。不要虛構10月23日的PMI數值。在初級PMI公布獲確認之前,以已公布的中國數據組合與已知的物價壓力來評分G3週。

