第38週加密市場觀察:聯準會升息、CLARITY法案受挫,以及比特幣收復81,000美元
重點速覽
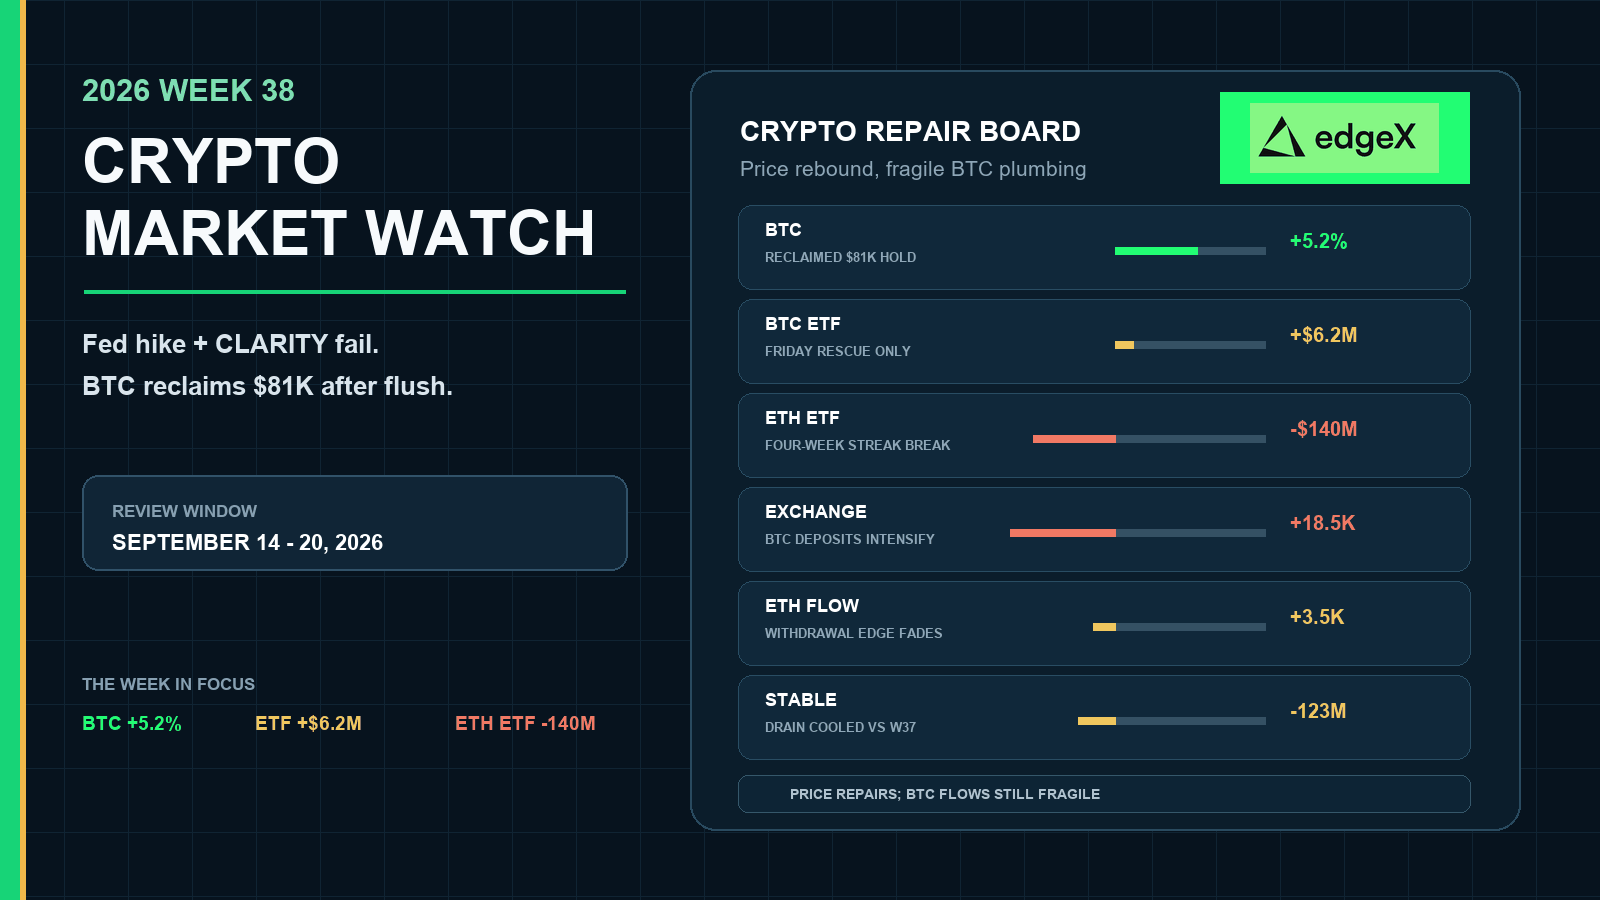
- •聯準會將聯邦基金利率目標區間上調至3.75%–4.00%,為三年多來首次升息;參議院未能推進CLARITY法案,兩者共同引發週中加密拋售。
- •比特幣與以太幣在下探接近75,383美元與2,388美元的低點後,分別收復81,000美元與2,600美元,全週各上漲約5%。
- •儘管週五出現由Fidelity的FBTC與BlackRock的IBIT領銜的4.3303億美元流入,比特幣現貨ETF仍僅以約621萬美元淨正值收官。
- •以太坊ETF錄得約1.4億美元流出,中斷了連續四週的流入紀錄;而Solana、XRP與HYPE包裝保持淨流入。
- •比特幣交易所淨流量顯示本週約18,513 BTC的淨存入,使交易所供應上升,與價格收復形成背離,構成第39週的驗證課題。
快速摘要
第38週以市場故事(而非乾淨的資金流解答)回應了第37週懸而未決的政策二元問題。交易者先拋售聯準會升息與CLARITY法案受挫的消息,待頭條落地後才買入吸納行情。比特幣與以太幣都走出了這種兩幕式路徑:週中下探至75,000美元中段與2,300美元高位,隨後下半週收復81,000美元與2,600美元。
反彈是真實的,但確認並未完成。比特幣ETF需要週五4.33億美元的流入,才勉強以約600萬美元的淨正值收官。以太幣ETF流失約1.4億美元,終結了其申購連勝紀錄。即使價格上漲,比特幣仍持續流入交易所。Arc的上線以及選擇性的山寨幣包裝需求,有助於解釋為何市場廣度爆發,而比特幣的機構買盤卻僅勉強維持。因此,第39週以更好的價格盤面開局,但面對同樣未解的問題:比特幣的鏈上結構能否跟上價格的收復?
聯準會升息、CLARITY受挫與Arc:驅動本週的三大力量
如果從記分板切入,第38週最容易誤讀。應從迫使市場走出這種走勢的三大敘事開始。
聯準會升息先被視為風險事件拋售,隨後被消化為已定新聞
聯準會9月的決議將聯邦基金利率區間上調至3.75%–4.00%,這是三年多來的首次升息。對加密市場而言,其意義更多在於制度訊號,而非單日意外。在數月來爭論通膨與油價是否會迫使政策收緊之後,市場終於迎來了兌現。美元回升至100以上強化了第一反應:金融條件收緊,以及9月15–16日政策密集期前典型的去風險衝動。
這就是為什麼比特幣與以太幣最初並未將升息視為「買入事件」的行情,而是選擇拋售。週中低點接近75383美元與2,388美元,正是市場對聯準會故事的初稿:更高的政策利率、更強的美元,以及背景中仍未解決的地緣政治與石油風險。BTCC的週報也持續關注中東航運壓力,因此這波下殺是利率加上殘餘硬資產不確定性的疊加。
第二稿在本週稍晚出現。升息落地後,黃金與白銀與加密市場同步反彈而非背道而馳,交易者將政策衝擊最嚴重的部分視為已被消化,而非仍在前方。這種轉變——從「聯準會即將傷害風險資產」到「聯準會已完成兌現」——正是第38週價格修復的樞紐。這並不意味著金融條件突然轉寬鬆,而是市場不再為預期支付同樣的溢價。
CLARITY受挫使機構天花板低於現貨反彈
如果說聯準會解釋了這波下殺,那麼參議院未能推進CLARITY法案,則有助於解釋為何反彈始終未能全面帶動比特幣的機構包裝需求。CLARITY是本週最明確的美國市場結構挫敗。現貨交易者可以基於技術面與宏觀吸納邏輯買入超賣反彈,而ETF配置者仍關心華盛頓是在釐清規則,還是讓規則繼續懸而未決。
這種區別體現在本週的分裂表現上。比特幣價格收復81,000美元,但比特幣ETF在劇烈雙向波動後僅以約+621萬美元收官。市場可以修復圖表,卻無法修復本可將反彈轉化為廣泛包裝需求的信心通道。CLARITY並未造成這種脆弱性——第37週已經打破比特幣ETF的持續性——但在價格看似痊癒之際,它讓乾淨的機構重評變得更加困難。
Arc在挫敗中上線,撕裂了敘事盤面
Circle的Arc主網上線是第三股力量,也是第38週不能被簡化為「聯準會鷹派等於加密下跌」的原因。Arc以機構基礎設施與穩定幣網路頭條的身份登場,恰逢CLARITY受挫的同一時間窗口。這形成了分屏:一邊是美國立法的挫敗,另一邊是機構加密軌道體系的實際產品里程碑。
市場常以變得選擇性來解決這種分裂。第38週正是如此。選擇性的ETF包裝——尤其是Solana,XRP與HYPE也淨流入——持續吸引資金。高Beta山寨幣展開補漲行情。同時,比特幣的ETF體系僅勉強維持正值,以太幣包裝則翻紅。Arc並未「導致」每一次NEAR或ARB的飆升,但它確實助力創造了一週——基礎設施樂觀情緒得以與未完成的美國監管挫敗共存。
Arc迷因幣行情更響地印證了同一點。與Arc生態相關的幣種,包括圍繞LONG、ARGUS、TOLLY與ARCAT的衝高回落組合,主導了社交關注,卻未修復比特幣ETF的持續性或交易所美元結構。這是有用的背景色,而非可投資的結論。Arc更持久的意義更為狹窄:即使監管頭條為負面,基礎設施新聞仍可支撐選擇性需求與市場廣度。
價格如何交易這些敘事
一旦釐清這三大力量,BTCC的價格路徑讀起來就像證據,而非孤立的百分比。比特幣全週約+5.2%的漲幅掩蓋了更重要的順序。價格在9月15–16日政策密集期附近崩落,短暫觸及接近75,383美元的低點,隨後在9月18–20日反轉收復81,000美元。這與第37週80,000美元守位的失敗是截然不同的結局。市場在拋售預期之後,買入了聯準會/CLARITY事件本身。
以太幣遵循同樣的敘事形態。本週約+5.9%的漲幅,是在9月15日附近觸及接近2,388美元的低點並反彈站上2,600美元之後取得的。以太幣確認了整個複雜體系對政策消化的回應,而非僅是比特幣的軋空。下半週的反彈仍在未完成的宏觀疊加下交易:更強的美元、殘餘的石油與航運風險,以及升息後仍然存在的2026年緊縮風險。因此,第38週的反彈應被解讀為活躍宏觀盤面中的吸納行為,而非加密市場已被重新評級至寬鬆流動性的證明。
機構資金流對同一故事的印證
資金流是聯準會/CLARITY/Arc分裂變得可量化的地方。
比特幣ETF在傷害造成之後才顯示吸納
比特幣包裝並未引領收復行情。它們滯後其後,然後在週末晚期挽救了週度總量。
| 交易日 (SoSoValue,美元) | BTC ETF淨流入 | 敘事 解讀 |
|---|---|---|
| 9月14日 週一 | +1.6004億美元 | 政策密集期前的早期支撐 |
| 9月15日 週二 | −4.5033億美元 | 升息/CLARITY下殺衝擊機構需求 |
| 9月16日 週三 | −2.9598億美元 | 第二個沉重流出日,觸及低點 |
| 9月17日 週四 | +1.5945億美元 |
| 9月18日 週五 | +4.3303億美元 | 挽救本週的救援交易日 |
| 週度總計 | +621萬美元 / 約+0.17K BTC | 勉強收紅;路徑比正負號更重要 |
The Block的週報與這種接近持平的收官一致:週二至週三的流出使該體系深度虧損,隨後週四的修復與週五+4.3303億美元的大額流入——由Fidelity的FBTC(約+3.107億美元)與BlackRock的IBIT(約+1.084億美元)領銜——扭轉局面。比特幣ETF累計流入仍接近551.6億美元,週五淨資產約1,025.3億美元。貫穿本週敘事來看,這條路徑合乎邏輯:聯準會/CLARITY衝擊在週中對合規敏感的需求打擊最重;隨後以Arc與吸納為主題的反彈,修復現貨的速度快於修復包裝信心。
以太幣ETF在價格看似修復之際斷裂
以太坊ETF資金從第37週仍然為正的買盤,轉為約−1.4000億美元 / −58.69K ETH。此前四個週度資金流入合計約19.4億美元,因此第38週是真正的連勝中斷。以太幣ETF淨資產仍接近167.2億美元。分析重點在於背離:以太幣價格收復2,600美元,而以太幣包裝卻以虧損收官。這正是由敘事主導、缺乏完整機構確認的反彈之典型樣貌。
選擇性包裝的表現更像Arc/廣度板塊,而非比特幣
Solana ETF是本週最明確的產品需求贏家,約+6,080萬美元 / +600.38K SOL,其中包括9月18日在尾週風險反彈中的+468.60K飆升。XRP ETF增加約+956萬美元 / +713萬XRP。HYPE恢復淨申購,約+306萬美元 / +40.22K HYPE。美國加密現貨ETF總AUM從第37週末約1,174.9億美元回升至9月18日約1,239.6億美元。在聯準會升息與CLARITY受挫之後,資本並未拋棄加密產品,而是變得更挑剔,青睞與持續產品需求和補漲Beta掛鉤的包裝,而非廣泛的比特幣重評。
交易所流動性對收復行情僅提供一半確認
交易所與穩定幣數據為同一故事提供了實的檢驗。CryptoQuant的9月14–20日全交易所BTC淨流量合計約+18,513 BTC,遠重於第37週已經示警的+3,648 BTC。如果聯準會/CLARITY下殺之後出現的是乾淨的鏈下吸納,可見的比特幣供應應在收復行情中下降。相反,存入量加劇了。這可以支撐軋空行情,但無法確認長期需求已將供應移出市場。
ETH交易所淨流量以約+3,546 ETH收官,此前第37週為−106,267 ETH的提幣週,因此ETH體系失去了一週前擁有的更乾淨的機構分裂格局。全穩定幣交易所淨流量合計約−1.2291億美元。相較第37週的−8.4015億美元,這是大幅降級,也是尾週反彈得以發生的原因之一。但這仍不是一個彈藥重建完成的週期。
| 第38週 訊號 | 讀數 | 敘事 意義 |
|---|---|---|
| BTC價格 | 約+5.2%;低點約75,383美元;收於約81,000美元 | 聯準會/CLARITY下殺被吸納;收復8萬美元平台 |
| ETH價格 | 約+5.9%;低點約2,388美元;收復2,600美元上方 | 政策密集期後的全面修復 |
| BTC ETF資金流 | 約+621萬美元 / +0.17K BTC | 機構信心滯後於圖表 |
| ETH ETF資金流 | 約−1.4億美元 / −58.69K ETH | 價格修復,包裝卻中斷連勝 |
| SOL / XRP / HYPE ETF | +600.38K / +713萬 / +40.22K | 選擇性需求在分裂盤面中存活 |
| BTC交易所淨流量 | 約+18,513 BTC | 反彈缺乏乾淨的供應吸納 |
| 穩定幣淨流量 | 約−1.2291億美元 | 流出降溫;彈藥尚未重建 |
| ETF總AUM | 約1,174.9億美元 → 1,239.6億美元 | 市值重估加上申購分歧 |
市場廣度為何仍然爆發
如果比特幣的鏈上結構仍然脆弱,山寨幣為何看起來強勁?因為一旦政策下殺被吸納,第38週的敘事分裂便有利於補漲Beta。截至9月21日的CoinGecko上市快照顯示,繼第37週的落後之後出現廣泛修復。七天百分比橫跨第38週末至第39週初開盤,因此它們反映的是相對廣度排名,而非取代BTCC鎖定的比特幣與以太幣週度成績。
| 資產 | 快照價格 | 7日漲跌 | 故事 |
|---|---|---|---|
| SOL | 約116.87美元 | +14.5% | 在強勁ETF支撐下收復100美元 |
| XRP | 約1.49美元 | +6.3% | 價格終於跟上仍然為正的包裝流入 |
| BNB | 約790.59美元 | +9.2% | 大型股Beta修復 |
| HYPE | 約95.87美元 | +19.5% | 隨ETF資金流恢復申購而回升 |
| ZEC | 約1,554美元 | +37.3% | 隱私板塊重掌領漲 |
| SUI | 約1.021美元 | +40.8% | 大型股強勁復甦 |
| UNI | 約8.92美元 | +41.4% | DeFi高Beta領漲 |
| AVAX | 約11.42美元 | +52.9% | L1補漲領頭 |
| NEAR | 約4.19美元 | +73.1% | 本週最突出的領漲者 |
| ARB | 約0.229美元 | +68.7% | L2板塊領漲 |
Solana是比特幣之外最乾淨的大型股修復:接近117美元,七天約+14.5%,並重返第37週失守的100美元平台之上。XRP終於在接近1.49美元處停止落後於其包裝流入。在頂級板塊之下,NEAR、ARB、AVAX、SUI與UNI展開衝刺。當交易者相信即時政策衝擊已被挺過,且基礎設施頭條給予他們選擇性重新承險的許可時,市場便是這副模樣。BTCC的Arc生態迷因幣爆發展示了同一分裂中更喧鬧的版本:關注度可以脫離可投資結構,而無需回答比特幣ETF需求能否在CLARITY挫敗之後持續。
第39週展望:讓收復行情證明自己的價值
第39週涵蓋2026年9月21–27日。基本情境是升息後的消化階段,即政策下殺後的復甦,而非的趨勢交接。聯準會已兌現,CLARITY已令人失望,Arc已上線。市場現在必須決定,在首次反彈之後,哪股力量主導倉位佈局。
建設性路徑
首先,比特幣ETF交易日需要一個更乾淨的第二個淨流入週,且不出現另一次−4.5億美元式的內部回撤。其次,BTC交易所淨流量應回落至提幣方向。第三,穩定幣交易所淨流量應從輕度流出轉為重建。第四,若ETH要領漲而非僅僅跟漲,以太幣ETF需要止住連勝中斷後的失血。建設性情境是BTC守住80,000美元低至中段,ETH守住2,600–2,700美元,SOL維持100美元上方,而NEAR、ARB、AVAX、SUI與ZEC等領漲者進入盤整而非立即均值回歸。
下行路徑
如果比特幣ETF出現第二個勉強收紅或收綠的週期、再一次沉重的BTC存入衝動,或一個重新收緊金融條件的升息後政策組合,則第38週很可能主要是仍然受損需求制度內的政策吸納。最初的警示將是:BTC再度失守80,000美元而交易所餘額持續上升、ETH ETF持續流出、SOL跌回100美元下方,以及高Beta領漲者的反轉速度快於比特幣。以敘事而言,這將意味著聯準會/CLARITY衝擊仍比Arc樂觀情緒更能定義中期盤面。
第39週的判斷標準並非山寨幣能否在下殺後飆升,而是比特幣包裝需求與交易所美元結構能否在升息後、CLARITY後、Arc後的活躍制度下,驗證81,000美元的收復。
以槓桿交易加密貨幣——無需放棄託管權
去中心化永續合約交易所早已超越利基地位。根據CoinGecko的2025年度加密報告,DEX永續合約交易量去年激增346%,達到6.7兆美元,同期中心化交易所的未平倉合約量下降20.8%。交易者正在將大量資金投入鏈上衍生品,原因很直接:交易對手風險真實存在,託管失敗時有發生,抗審查性至關重要。
edgeX 是一個為希望在保有控制權的同時獲得市場准入的交易者而打造的去中心化永續期貨交易所。
以下是它的獨特之處:
- 無需KYC,無門檻。連接錢包即可開始交易,無需身份驗證或帳戶審批。
- 真正的自我託管。edgeX結合鏈下訂單撮合與由以太坊保障的可驗證鏈上結算。即使營運方離線,強制提幣機制也能確保資金可直接從區塊鏈上取回。
- 深度流動,極窄價差。edgeX在一個基點的價差內維持1,000萬美元的市場深度,超過10萬美元的交易滑點低於0.1個基點。
- 最高100倍槓桿。交易者可根據自身風險框架調整倉位規模,無論是對沖風險還是交易動能。
- 140%交易手續費獎勵。活躍交易者可透過交易活動賺取獎勵,降低高頻策略的淨成本。
- 機構級基礎設施。edgeX每秒處理多達20萬筆訂單,撮合延遲低於10毫秒。
在edgeX開始交易加密永續期貨,讓你的市場觀點發揮作用。
常見問題
第38週加密市場觀察涵蓋哪些日期?
本回顧涵蓋2026年9月14日至9月20日,採用UTC日期。第39週指2026年9月21–27日。
聯準會升息、CLARITY受挫與Arc上線如何影響加密市場?
聯準會升息至3.75%–4.00%與美元走強推動了週中下殺。CLARITY受挫使美國市場結構的不確定性持續存在,並有助於解釋為何比特幣ETF需求僅勉強為正。Arc主網上線在同一週為基礎設施與選擇性產品需求提供了正面頭條,撕裂了盤面,支撐了山寨幣廣度與SOL等包裝,即使比特幣的鏈上結構依然脆弱。
比特幣為何在聯準會升息後反彈?
比特幣因升息與CLARITY法案受挫而下殺至週中接近75,383美元的低點,隨後隨著市場消化政策衝擊而回升。BTCC的週報顯示全週約+5.2%,價格在9月20日回到約81,000美元。
ETF數據顯示了什麼?
比特幣現貨ETF在週五+4.3303億美元的救援之後,僅以約+621萬美元 / +0.17K BTC收官。以太坊現貨ETF流失約1.4億美元 / 58.69K ETH,終結了連續四週的流入紀錄。Solana、XRP與HYPE的ETF包裝則保持淨流入。
交易所資金流確認了反彈嗎?
僅部分確認。BTC交易所淨流量維持深度正值,約+18,513 BTC的淨存入,因此可見供應在漲勢中增加。ETH交易所淨流量以約+3,546 ETH收官,失去了第37週的大額提幣優勢。穩定幣交易所淨流量約為−1.2291億美元,較第37週的−8.4015億美元改善,但仍非全面重建。
交易者應在第39週關注什麼?
關注比特幣ETF需求能否錄得更乾淨的第二個正值週、BTC交易所淨流量能否停止存入、穩定幣餘額能否重建、以太幣ETF能否在連勝中斷後企穩,以及SOL守住100美元上方加上高Beta領漲者能否在升息後、CLARITY後、Arc後的活躍制度下完成盤整。

