華爾街 Bitcoin ETF 熱潮重塑機構加密貨幣需求
重點速覽
- •美國現貨 Bitcoin ETF 到 2026 年資產規模達約 $180 billion,BTC 持倉在強勁買盤期間一度接近 1.38 million,之後仍維持在約 1.2 million。
- •SEC 在過去十年間拒絕數十項類似申請後,於 2024 年 1 月批准現貨 Bitcoin ETF,成為受監管加密貨幣准入的重要分水嶺。
- •金融機構偏好 ETF 而非直接持有 Bitcoin,因為 ETF 可利用既有交易基礎設施,並消除私鑰管理、託管、審計和合規方面的挑戰。
- •BlackRock、Fidelity 和 Bitwise 等發行商推出的競爭性 ETF 產品,管理費約為 0.12% 至 0.25%,明顯低於 Grayscale Bitcoin Trust 等早期工具。
- •若日本發展本土 Bitcoin ETF 市場,吸納其約 ¥300 trillion 投資資產中的 0.5% 至 1%,可能帶來 ¥1.5 trillion 至 ¥3 trillion 的新增資金流入。
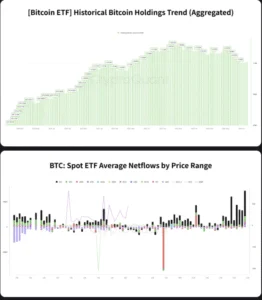
華爾街對現貨 Bitcoin 交易所交易基金的需求,正在重塑大型金融機構看待數位資產的方式。美國現貨 Bitcoin ETF 在 2024 年 1 月獲准後,到 2026 年持有約 $180 billion 資產;這項里程碑是在 SEC 過去十年間拒絕數十項類似申請後才出現,使該批准成為美國受監管加密貨幣准入的重要分水嶺。
自該批准以來,大型金融公司已從審慎觀望轉向積極參與。受監管的 ETF 結構讓銀行、退休基金、資產管理公司和其他機構更容易透過熟悉的投資管道取得 Bitcoin 曝險。這一轉變標誌著 Bitcoin 持有者結構,以及機構資本與數位資產市場互動方式出現重大變化;BlackRock、Fidelity 和 Bitwise 等發行商推出競爭產品,進一步加速了這一過程。這些產品的管理費約在 0.12% 至 0.25% 之間,使 Bitcoin 曝險相較於 Grayscale Bitcoin Trust 等早期工具更具成本效益,後者在轉換為 ETF 前曾以顯著溢價交易。
美國現貨 Bitcoin ETF 持倉在批准後不久約為 620,000 BTC,之後在強勁買盤期間一度接近 1.38 million BTC。儘管市場出現修正,持倉仍維持在約 1.2 million BTC。近幾個月,即使 Bitcoin 交易價格介於 $115,000 至 $125,000,資金仍持續流入。
為何機構選擇 ETF 而非直接持有 Bitcoin
直接持有 Bitcoin 過去一直為傳統金融機構帶來重大營運挑戰。私鑰管理、託管安排、審計要求和合規控制,對缺乏安全持有數位資產基礎設施的公司而言,都是障礙。
Bitcoin ETF 透過標準券商帳戶提供曝險,解決了這些問題。機構可以使用既有交易系統、營運流程和託管關係,而不必建立專門的加密貨幣基礎設施,或直接處理私鑰。
這種可及性有助於解釋華爾街對 Bitcoin ETF 的興趣。對銀行、退休基金、資產管理公司和註冊投資顧問而言,ETF 形式消除了參與市場的最大障礙之一,同時將曝險維持在受監管的投資架構內;這也是合規與風險管理團隊已經熟悉的架構。
在 Bitcoin 價格處於高位時仍有資金持續流入,顯示許多機構並非只是等待較低的進場點。相反地,它們正透過符合既有市場慣例的工具,將 Bitcoin 曝險視為較長期的投資組合配置決策。
機構需求改變 Bitcoin 的市場結構
Bitcoin ETF 背後的投資者基礎已超越早期採用者。資產管理公司、避險基金和註冊投資顧問如今與銀行和捐贈基金並列,企業和退休金相關投資者也已進入市場。
這種更廣泛的組合反映 Bitcoin 在主流金融中的存在感日益提高。從全球投資組合來看,潛在機構需求規模仍然龐大。來自 $1 trillion 投資組合的 1% 配置即相當於 $10 billion,顯示相對小幅的配置變化也可能對 Bitcoin 市值產生有意義的影響。
交易員也在關注 Bitcoin 的歷史價格週期,以及機構買盤趨勢。一位名為 Crypflow 的分析師描述了過去復甦期間反覆出現的模式。
$BTC (1W) – The breakout that ended every bear market. Every cycle tells the same story. After each Bitcoin cycle top… → Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke. And when it did… A new bull market followed.… pic.twitter.com/gegAuAz1oo — CRYPFLOW (@Crypflow) July 25, 2026
$BTC (1W) – The breakout that ended every bear market.
Every cycle tells the same story.
After each Bitcoin cycle top…
→ Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke.
And when it did…
A new bull market followed.… pic.twitter.com/gegAuAz1oo
— CRYPFLOW (@Crypflow) July 25, 2026
該評論指出,價格見頂後出現的下跌趨勢最終會在新一輪上漲開始前被突破。這類觀察反映市場持續關注 Bitcoin 的下一次重大走勢,尤其是 ETF 資金流引入了一類新的買家,其配置決策未必遵循早期群體相同的週期模式。
Bitcoin ETF 的作用不只是支持持有者的短期價格升值。它們建立了受監管的金融基礎設施,將華爾街與數位資產市場直接連結。這項基礎設施讓長期全球資本能比以往更有效率地進入 Bitcoin,而監管明確性也持續支撐機構對此資產類別的信心。這些工具與其他機構發展並行,包括受監管託管服務、衍生品市場和清算所整合;這些發展共同顯示,傳統金融對數位資產的參與已從實驗階段轉向營運階段。
若日本發展出本土 Bitcoin ETF 市場,可能出現類似的機構動能。只要吸納日本約 ¥300 trillion 投資資產中的 0.5% 至 1%,就可能產生約 ¥1.5 trillion 至 ¥3 trillion 的新增資金流入。在此情境下,華爾街的 ETF 模式可能日益成為其他市場的範本。

