美股收漲結束動盪一週,美債殖利率創數十年新高
重點速覽
- •儘管週中交易動盪,美國三大股指全數錄得週線漲幅,那斯達克指數上漲2%,標普500指數上漲1.2%,道瓊指數上漲0.3%。
- •10年期美債殖利率收報5.18%,創19年來新高;30年期殖利率收5.5%,為二十多年來首度突破該關卡。
- •聯邦資金利率期貨定價顯示,聯準會10月會議升息的機率約為64%至66%,市場並預期到2027年底前還會有三次各一碼的升息。
- •由於美伊就荷莫茲海峽展開外交磋商的跡象,油價下跌,西德州原油下跌2.33%至每桶92.41美元,布蘭特原油下跌2.14%至每桶104.32美元。
- •人工智慧相關消息推動個股顯著波動,Meta Platforms因Muse AI計畫大漲近13%,Akamai Technologies在延長與Anthropic的合作後上漲3%。
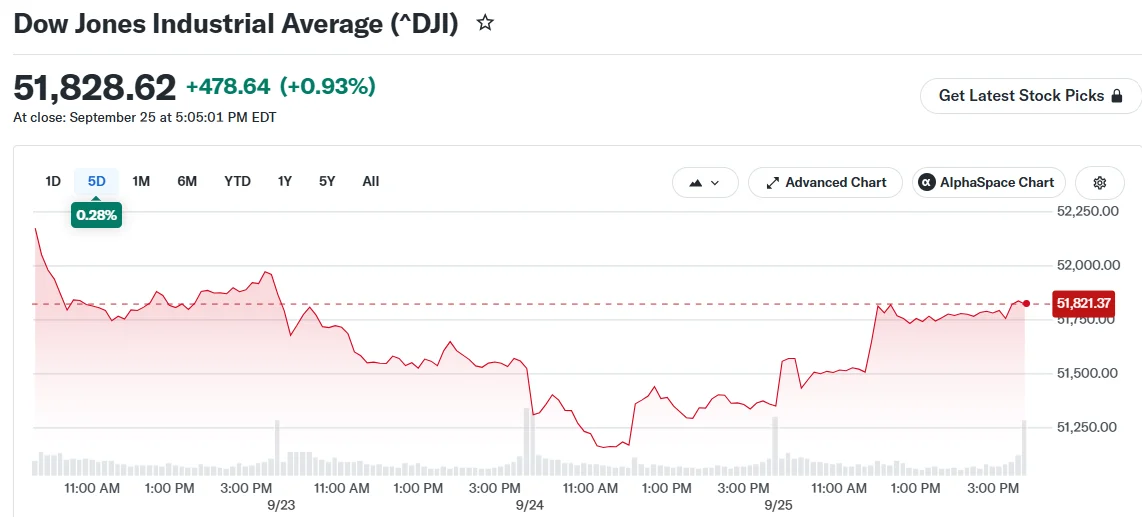
美國股市週五收漲,為華爾街動盪的一週畫下句點。此次上漲發生在美債殖利率攀升至近二十年未見水準之際,使股票與長天期美債呈現相反走勢。
儘管週中交易一度劇烈震盪,三大指數全數錄得週線漲幅。
道瓊工業指數上漲479點,漲幅0.9%,收報51,829點。標普500指數與那斯達克綜合指數均上漲約0.5%。以週線計,道瓊指數上漲0.3%,標普500指數上漲1.2%,那斯達克指數上漲2%,成功收復週中失土。
在個股表現方面,Akamai Technologies在宣布延長與Anthropic的合作協議後大漲3%,表現突出。Meta Platforms則繳出本週最亮眼的成績之一,大漲近13%,投資人對該公司最新人工智慧計畫Muse反應熱烈,凸顯AI相關消息在本週交易中的顯著影響力。
債市動盪動搖投資人信心
固定收益市場本週大幅波動,其中長天期債券的波動最為劇烈。基準的10年期美債殖利率攀升至2007年以來最高水準,一度觸及5.228%後略有回落。週五收盤時報5.18%,創下19年來新高。
30年期美債殖利率收報5.5%,為二十多年來首度突破該關卡。相較之下,2年期殖利率小幅回落,收報4.862%。
10年期殖利率的影響力遠超出債券市場:它是房貸利率與企業借款成本的參考基準,也是股票估值模型的基礎,因此其重返2007年水準,代表經濟體的基準資金成本出現重大轉變。
市場評論點出了此次殖利率走高背後的財政背景:
The last time US Treasury yields were this high, total US national debt stood at just $8.9 trillion. Today, US debt at $40.1 trillion. That's +$31.2 trillion more, or over 4.5 TIMES higher. This means every 1 percentage point in the average cost of servicing the debt now… pic.twitter.com/xnKNXeMGuR
— The Kobeissi Letter (@KobeissiLetter) September 25, 2026
多項因素推升殖利率走高,其中包括聯準會決策官員的強硬言論、中東緊張局勢導致的能源成本上漲,以及優於預期的採購經理人指數數據。
目前聯邦資金利率期貨的定價顯示,聯準會10月會議升息的機率約為64%至66%。市場參與者亦預期,到2027年底前還會有三次各一碼的升息。
外交進展令原油市場回落
本週油價持續下跌,此前有跡象顯示美國與伊朗官員正探討達成協議,以恢復荷莫茲海峽的正常通行。該海峽是全球石油運輸的要道,全球約五分之一的石油經此運送。據報導,伊朗代表已要求回歸6月諒解備忘錄所載的條件。
美國基準的西德州中級原油下跌2.33%,收報每桶92.41美元。全球定價基準的布蘭特原油下跌2.14%,收報每桶104.32美元。
在中國國家主席習近平訪美期間,市場參與者也密切關注華府與北京之間持續的外交接觸。美國財政部長Scott Bessent表示,兩國已就現有貿易協議延長兩個月達成共識。有關談判的更多細節預計將於近期公布。
消費者信心成焦點
週五公布了密西根大學的最新消費者信心數據,該指數是美國家庭信心最受關注的指標之一。9月指數較前值走弱,但高於初值預估。報告顯示,無論是短期還是長期,消費者的通膨預期均有所上升——聯準會會將這些數據與其設定的2%通膨目標進行權衡——這為聯準會官員在審議未來貨幣政策時提供了另一項考量。
市場觀察人士對其影響看法不一。有人警告,持續高漲的殖利率最終可能對股票估值與經濟擴張構成壓力。也有人指出,經濟迄今展現出的韌性。
展望未來,市場參與者將持續關注美債殖利率、能源價格以及貿易談判走向,以尋找市場方向的訊號。
來源:Blockonomi

