美股週五收跌,油價突破102美元、債券殖利率攀升
重點速覽
- •美股主要指數週五回吐早盤漲幅,道瓊指數跌約200點或0.4%,標普500指數下跌0.2%,那斯達克指數下滑0.1%,主因殖利率與油價走高。
- •10年期公債殖利率重回5%上方,2年期殖利率升至4.75%,WTI原油上漲0.9%至每桶約102.82美元,伊朗衝突進入第七個月之際荷莫茲海峽擾動持續。
- •根據X上一則援引彭博的貼文,因東西輸油管線停擺,沙烏地阿拉伯已通知歐洲煉油商下個月將不獲配原油。
- •在聯準會升息25個基點(三年來首次)之後,交易員將今年再緊縮半個百分點的隱含機率從41.7%上调至44.3%。
- •日本央行將利率升至31年來最高水準,晶片股在與Anthropic和OpenAI呼籲放緩AI開發相關的週中拋售後大致回穩。
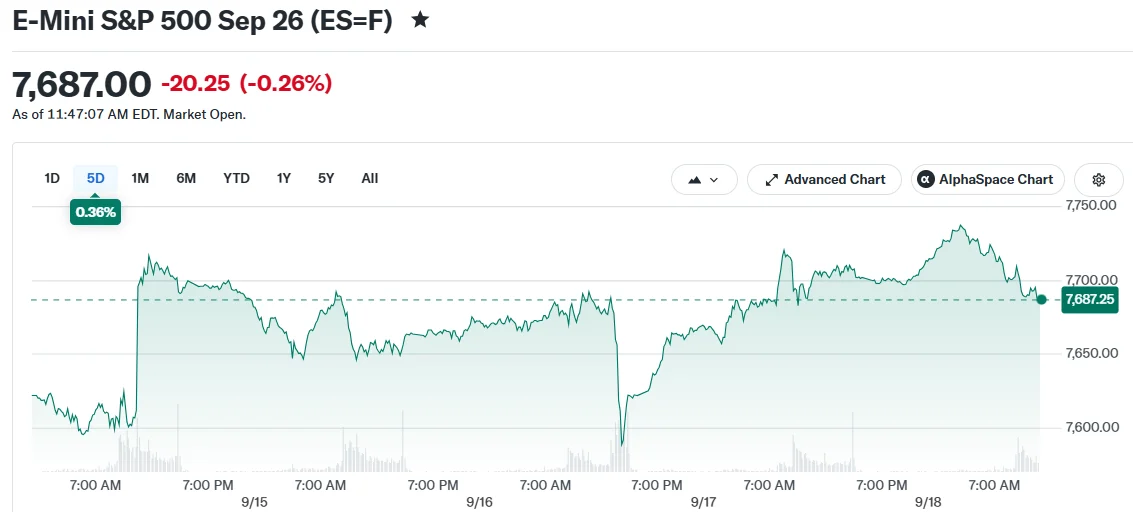
美股週五收低,道瓊工業指數、標普500指數與那斯達克綜合指數回吐早盤漲幅,因債券殖利率再度攀升且油價續漲,對市場構成壓力。道瓊指數下跌約200點或0.4%,標普500指數下跌0.2%,那斯達克指數下滑0.1%。
本次交易日適逢「四重魔力日」(triple witching),股票指數期貨、股指期權與個股期權於同日到期。這類到期日往往是一年當中成交量最重的交易日之一,因交易員會在新季度前平倉或展期部位。嘉信理財首席交易策略師Joe Mazzola提醒,隨著季末部位調整展開,波動性可能於下週再度升高。
美債殖利率走高,對股市形成逆風。10年期公債殖利率重回5%關卡上方,2年期殖利率升至4.75%。較高的殖利率會推升借貸成本,同時使債券對投資人而言相對更具吸引力,因而對股市造成壓力。殖利率上升之際,交易員持續重新評估利率前景。
油價加劇壓力
WTI原油期貨盤中一度走低但跌勢曇花一現,終場上漲0.9%至每桶約102.82。由於與伊朗持續已達第七個月的衝突相關的荷莫茲海峽擾動持續推高能源價格,油價一直維持高檔。荷莫茲海峽是連接波斯灣與全球航運路線的狹窄通道,屬全球最重要的能源咽喉點之一,全球貿易石油約有五分之一正常經此通過——這也是為何當地一旦受擾動,便會迅速反映在全球消費者與企業支付的價格上。
The Kobeissi Letter於2026年9月18日在X上發布的貼文凸顯了供應疑慮,內容如下:
BREAKING: Saudi Arabia has informed European refiners that they will be allocated no crude oil next month amid the East-West pipeline shutdown, per Bloomberg. European customers normally receive Saudi Arabian crude oil shipments on "term contracts," which are meant to ensure a…
— The Kobeissi Letter (@KobeissiLetter) September 18, 2026
分析師表示,能源衝擊正使全球各地央行的通膨情勢更加複雜。
聯準會本週升息25個基點,為三年來首次升息。此舉原已廣受市場預期,決策公布後股市一度上漲。然而,市場對單一次升息足以抑制通膨的信心有限。摩根大通執行長Jamie Dimon本週向Yahoo Finance表示:「目前還不清楚我們是否已經消滅了通膨。」升息25個基點會透過提高從企業貸款到房貸等各類借貸成本傳導至經濟——這正是緊縮政策用以冷卻需求與物價成長的管道。
升息押注升溫
交易員目前正定價後續更多的緊縮措施。根據將聯邦資金期貨定價轉換為隱含政策機率的CME FedWatch工具,今年再升息半個百分點的機率於週五升至44.3%,高於週四的41.7%。利率維持不變的機率則從11%降至9.8%。
本週稍早油價一度跌破每桶100美元,曾帶來短暫喘息,但油價其後回升,通膨壓力持續存在。
晶片股在本週中段拋售後,整體於本週大致守穩。費城半導體指數本週僅小幅下跌。此波拋售部分與Anthropic和OpenAI呼籲放緩AI開發有關。晶片製造商身為大型AI模型背後運算硬體的供應商,處於AI建設浪潮的核心,這也是為何圍繞AI開發計畫的市場情緒會牽動該股走勢。
日本央行本週也將利率升至31年來最高水準,為全球市場增添另一層複雜性——加上與聯準會的行動發生在同一週,凸顯緊縮政策現已成為主要經濟體的共同方向。
由於週五無重要財報或經濟數據公布,投資人焦點轉向若通膨維持高檔,聯準會緊縮力道可能還有多大。臨近收盤,道瓊指數本週朝週線下跌邁進。接下來的主要觀察變數包括:荷莫茲海峽擾動趨緩或加劇、沙烏地阿拉伯對歐洲煉油商的供應配置如何演變,以及聯準會後續溝通對進一步升息步調的暗示,而季末部位調整可能為下週初的交易增添雜音。

