美日聯合干預支撐日圓,防範日本被迫拋售美債
重點速覽
- •美國財政部與日本財務省週五聯合干預外匯市場以支撐日圓,這是自 2011 年東日本大震災 G7 回應以來罕見的協同行動。
- •此次干預的推動力來自擔憂——持有超過 1 兆美元美國國債的日本可能被迫拋售這些證券以籌集購買日圓的資金,進而可能大幅推高美債殖利率。
- •在干預傳聞、行動本身以及隨後官方確認的綜合效應下,日圓從約 ¥156.9 兌 1 美元升值。
- •日本銀行將利用聯邦準備理事會的 FIMA 常設回購機制,以美國國債作為抵押品取得美元流動性,從而避免清算其美債投資組合。
- •分析師堅持認為,干預僅提供暫時緩解,日本銀行需要大幅提高政策利率並更深度縮減資產負債表,才能為日圓建立持久底部。
美國財政部與日本財務省確認聯合匯率干預
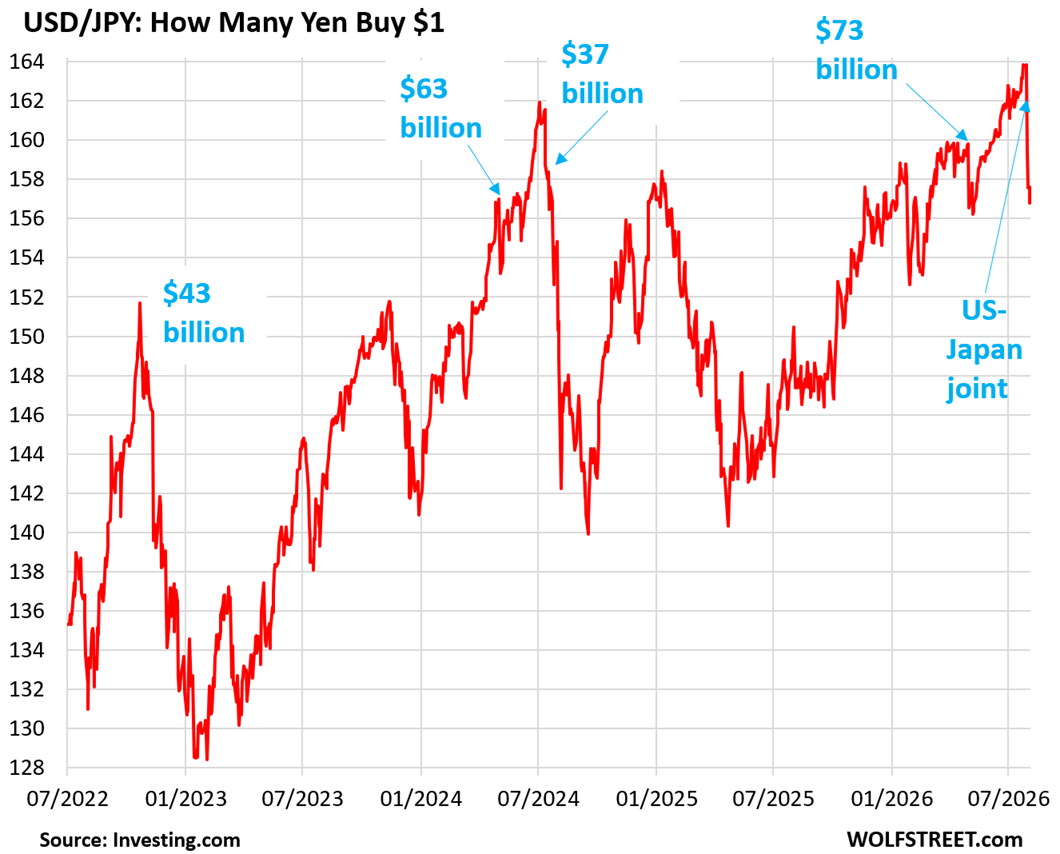
美國財政部透過其財政代理機構紐約聯邦準備銀行,與日本當局於週五聯合干預外匯市場以支撐日圓,此前日圓已於 7 月 28 日暴跌至約 ¥164 兌 1 美元。具體金額仍然保密,但該行動已獲美國財政部長貝森特與日本財務省(MOF)雙方確認。雙方均表示如有需要,準備再次進行干預。美日協調匯率干預相當罕見;最著名的先例是 2011 年 3 月東日本大震災後 G7 的聯合行動,這使得週五的行動成為兩國政府對日圓下滑嚴重性的重要信號。
促成此次協同行動的催化劑,是日益升高的擔憂——日本可能被迫拋售美國國債,以籌集捍衛其崩跌貨幣所需的美元現金。日本是美國國債最大的外國持有國,持倉超過 1 兆美元,這意味著任何大規模拋售都可能波及全球最深的債券市場。此類被迫拋售美債將進一步推升美債殖利率。作為美國最大的債券推銷者,貝森特的目標是無論其他條件如何,都要防止長期殖利率失控飆升。為防範此一情境,各方採取了多項措施。
關於即將進行聯合行動的傳聞已在週四推升了日圓匯率。隨後,貝森特於週五在戴維營內閣會議上,刻意將一張只有一項待辦事項的清單置於鏡頭可見之處。清單上唯一的項目寫著:「Buy Japanese Yen (JPY) $5 – 10 bill.」
根據《金融時報》報導的一則外洩評論,紐約聯準銀行週五拋售了其儲備中的歐元——而非美元——並以所得資金購買日圓。使用歐元而非美元一事尚未獲得官方確認。雖然確切金額並未外洩,但貝森特的待辦清單提供了規模的線索。與此同時,日本財務省與日本銀行(BOJ)也進行了干預,在市場上買入日圓。
日本財務省每月公布干預金額,截止日期約在每月 28 日左右,這意味著此次行動的數據將於 8 月底公布。
市場影響與干預的局限
干預前的傳聞效應、戲劇性的視覺操作、干預行動本身,以及隨後的宣布和確認效應,共同推動了日圓對美元的大幅升值——從週三的約 ¥164 兌 1 美元升至發稿時的 ¥156.9。這被形容為迄今最大規模的單次聯合干預。
然而,日本先前的單方面干預未能永久扭轉日圓的下行軌跡,僅在貨幣恢復下滑前提供了短暫喘息。分析師認為,日本銀行需要實質性地收緊貨幣政策——包括積極的量化緊縮(QT)以及迅速且大幅度的升息——才能持久終結日圓的跌勢。根本原因被廣泛歸咎於日本銀行 2012 年至 2022 年間實施的超寬鬆貨幣政策,該政策在 日本與世界其他地區之間造成了持續的利率差距。這一利差激勵投資者借入低收益的日圓並將資金部署於其他高收益資產,這種被稱為套利交易的策略加劇了貨幣的下行壓力。從這個角度來看,匯率干預只是暫時的表面功夫,最終將再次受到市場力量的考驗。
FIMA 常設回購機制作為拋售美債的替代方案
為進一步避免日本被迫拋售美債的風險,日本銀行將利用聯邦準備理事會的外國與國際貨幣管理局常設回購機制(FIMA SRF),而非清算其美債持倉。在 FIMA SRF 機制下,獲批准的外國央行可將其美國國債作為抵押品,換取美元現金。此機制允許日本銀行在維持美債投資組合不變的情況下,取得支撐日圓所需的美元。此項轉變已包含在公告中,儘管日本銀行多年來一直有權使用該機制。
聯準會於 2021 年 7 月 28 日宣布設立 FIMA SRF,同時宣布了可供美國銀行使用的常規 SRF。此常設機制取代了聯準會於 2020 年 3 月創建的臨時 FIMA 回購機制。
日本轉向使用 FIMA SRF 以取得未來干預所需的美元流動性,減輕了美債市場的上行壓力。在報導當天上午,兩年期及以上期限的美債殖利率全線下降,10 年期美債殖利率下跌約 5 個基點至 4.69%,30 年期美債殖利率下跌約 4 個基點至 5.23%。
日本銀行政策利率與資產負債表縮減
日圓的長期疲軟源於十年的積極寬鬆貨幣政策。由此帶來的貨幣貶值以及通過日益昂貴的進口商品——以日圓計價——傳導至日本經濟的通膨壓力,迫使日本銀行從這些政策中退縮。
儘管如此,日本銀行的政策利率在兩年多的時間內僅經歷五次小幅調升後仍停留在 1.0%,且實質利率仍為負值——低於通膨率。隨著聯邦準備理事會基準利率大幅更高,巨大的利差持續壓制日圓。2024 年底,日本銀行啟動量化緊縮並隨後加速,迄今已將資產負債表縮減約 16%。雖然這可能減緩了日圓的下行螺旋,但觀察人士認為仍嫌不足,需要更深度的資產負債表縮減加上大幅更高的政策利率,才能為日圓建立持久的底部支撐。

