美國成屋銷售跌至16年新低 房貸利率持續高於7%
重點速覽
- •10月成屋銷售月減5.5%,經季節調整後年率降至375萬戶,為2010年8月以來最低讀值,並較2025年10月的水準低8.8%。
- •Freddie Mac的30年期固定房貸平均利率於11月12日為7.11%,較一週前的7.18%略降,但比一年前錄得的6.24%平均水準高出0.87個百分點。
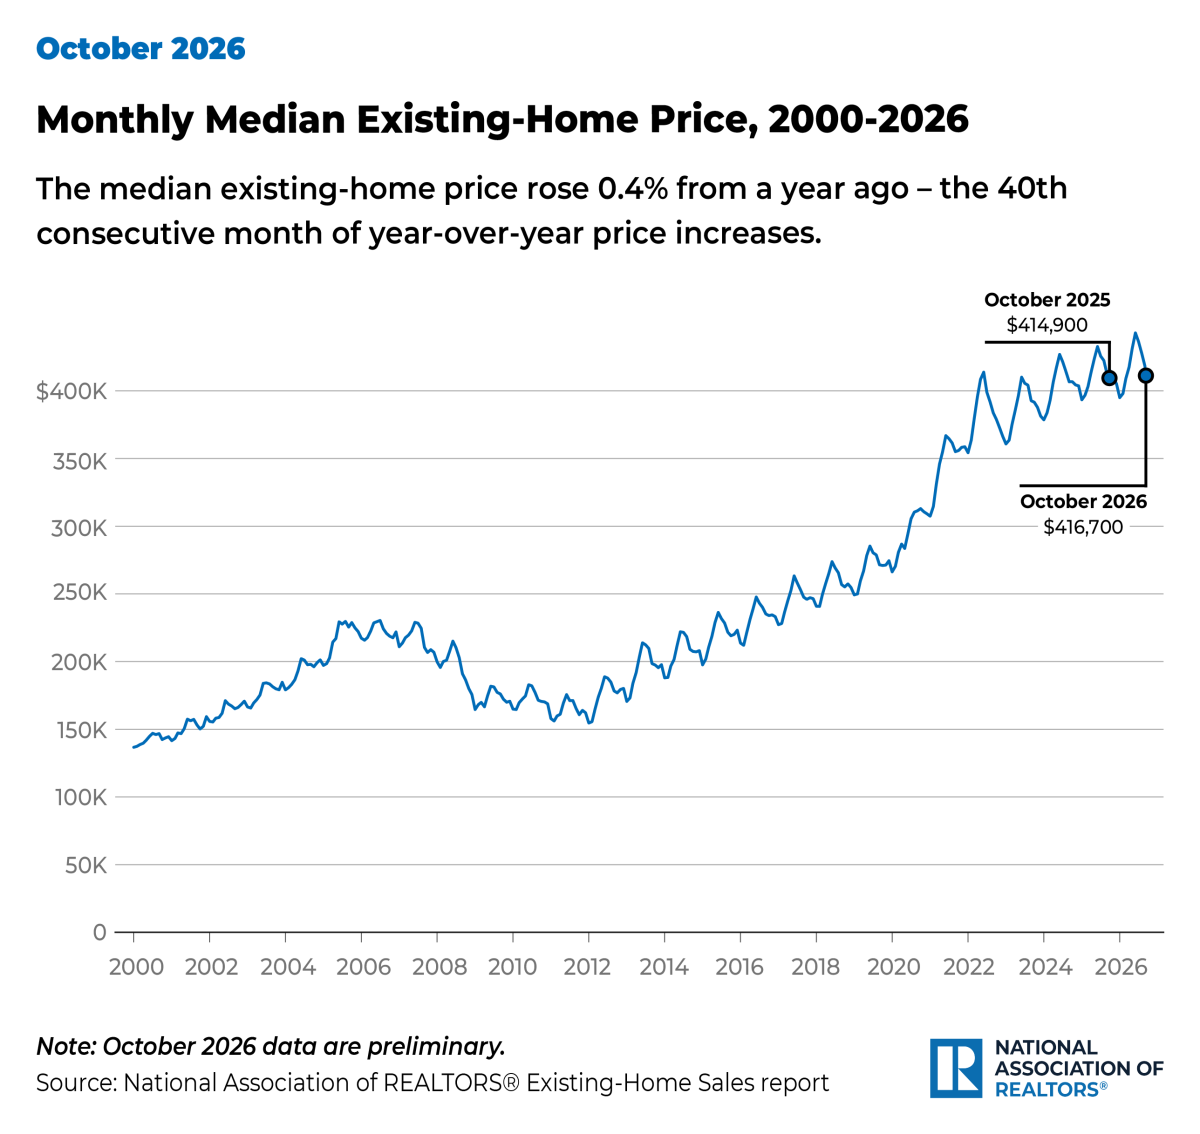
- •成屋庫存月增1.3%至159萬戶,相當於5.1個月的供給量,但房價中位數仍年漲0.4%至416,700美元,創連續第40個月年度上漲。
- •首次購屋族占10月購買的29%,低於9月的31%與一年前的32%,現金買盤則占交易的29%。
根據全美不動產協會數據,美國10月成屋銷售月減5.5%,經季節調整後年率降至375萬戶,為2010年8月以來最疲弱的讀值。完成交易較2025年10月的水準低8.8%。
這波下滑發生在借貸成本仍居高不下的背景下,30年期固定房貸平均利率持續高於7%。 Freddie Mac公布11月12日平均利率為7.11%,較一週前的7.18%略降,但遠高於一年前錄得的6.24%平均水準。綜合來看,這些數據顯示,即使待售房屋數量略有改善,也未能緩解購屋負擔壓力。
房價持續攀升,儘管在最新年度比較中漲幅有限,而首次購屋族在購買中所占比例也縮小。對房貸利率波動較不敏感的現金買盤,仍占據市場相當大的份額。
銷售降至16年多來最低年率水準
375萬戶的年率反映經季節調整後的銷售速度,而非10月實際售出的房屋數量。即便如此,與2010年8月的比較仍凸顯市場活動退縮的程度:10月的結果是16年多來的最低點。
月減5.5%之前,轉售交易本已處於低迷時期。年減8.8%顯示,即使與2025年10月相比,銷售也更為疲弱,而非僅反映正常的季節性波動。
成屋銷售是衡量一般買賣雙方所面臨市場狀況的常用指標,因為它統計的是既有房屋的已完成交易。由於既有房屋交易占美國房屋交易的大宗,該數列不僅被視為住房需求的衡量標準,也被視為搬遷、裝修與傢具採購等相關活動的替代指標。這些數據並不能證明房貸利率是導致10月下滑的唯一原因,但時機值得關注:融資成本居高,房價持續高檔,需要房貸的購屋者面臨的計算方式與一年前大不相同。
7.11%的30年期利率讓負擔門檻居高不下
Freddie Mac公布,截至11月12日,其30年期固定房貸平均利率為7.11%。每週0.07個百分點的降幅在邊際上帶來些許緩解,但該利率仍比一年前錄得的6.24%平均水準高出0.87個百分點。
對於貸款購屋的買方而言,房貸利率決定每月的本息還款額,進而影響在貸款機構借款限制下所能負擔的房屋規模。與一年前0.87個百分點的差距對家庭預算而言具體可感:以30萬美元貸款餘額計算,每月本息約增加170美元,實際數字視貸款金額與條件而定。個人借款人實際獲得的利率可能因貸款條件與借款人資格等因素而異於調查平均值。稅負、保險、維護及其他持有成本也不包含在這一標題利率之內。
10月的銷售數據與11月的利率讀值並非來自同一天,且房屋交易通常需要時間完成過戶。儘管如此,利率持續高於7%仍為異常低迷的銷售速度提供了重要背景。利率每週的小幅波動,並不等同於回到一年前明顯較低的借貸成本環境。
挂牌量增加未能扭轉房價漲勢
10月供給確實有所改善,但不足以使全國房價中位數出現年減。據路透報導,成屋庫存較9月增加1.3%至159萬戶,相當於5.1個月的供給量。庫存較一年前高出4.6%。
「供給月數」估算的是以當前銷售速度計算,現有庫存可維持多久。該指標上升,可能是因為更多房屋挂牌出售、房屋銷售速度放緩,或兩者兼有。在此情況下,庫存增加恰逢已完成交易大幅下滑,因此不應簡單解讀為每位當地買方的選擇大幅增加。
利率水準也影響供給面。當目前房貸利率遠高於許多現有屋主多年前承作的貸款利率時,原本可能出售的屋主挂牌出售並承擔更高房貸的誘因降低——這種現象在業界通常被稱為「鎖定效應」。單憑NAR數據無法釐清該機制在任何特定月份所占比重,這也是庫存數據需與銷售及房價數據一併解讀的原因之一。
同時,根據NAR的10月報告,10月成屋房價中位數年漲0.4%至416,700美元。這是連續第40個月出現年度房價上漲。
中位數是交易的中間點,並非每個市場典型房屋的價格,它可能受到出售房屋組合以及個別房屋價值變化的影響。不過,對潛在買方而言,這個組合很直接:更大的庫存量並不必然轉化為更低的購買價格,尤其是當成交價中位數仍高於一年前的水準時。
現金交易維持29% 首次購屋族占比下滑
NAR表示,首次購屋族占10月成屋購買的29%,低於9月的31%與一年前的32%。單月變化不足以證明是持久趨勢,但年度比較與高房價和高房貸利率對缺乏先前售屋權益的入市買方所構成的壓力相符。
現金買盤占10月交易的29%。現金買方的存在並不代表他們不受房價影響,但他們不像貸款買方那樣,直接承受新房貸利率對每月還款的衝擊。
後續數據將顯示這種平衡是否改變。NAR的下一次月度成屋銷售報告、其獨立的待過戶銷售指數(追蹤過戶前已簽訂的合約),以及Freddie Mac的每週房貸利率調查,是觀察者通常用以判斷供給、房價與借貸成本是否朝一年前水準靠攏或進一步背離的指標。
綜合而言,主要數據顯示考慮購屋的家庭面臨艱難的平衡:供給略增、利率每週小幅回落,但成屋銷售降至2010年以來最低年率,房價中位數達416,700美元,30年期固定房貸平均利率則維持在7.11%。

