美國成屋銷售連續第三個月下滑,供應量升至多年高點
重點速覽
- •成屋單戶住宅銷售量較2019年8月低25%,較一年前低1.1%。
- •南部、中西部與東北部銷售量下滑,西部則與向下修正後的7月水準持平。
- •單戶住宅庫存增至142萬戶,供應月數升至4.7個月。
- •公寓與合作公寓銷售量降至年率36萬戶,與資料追溯至2011年末以來的最低水準相當。
- •地方房市出現分化,部分市場單戶住宅價格最多下跌26%,但另一些市場則升至新高。
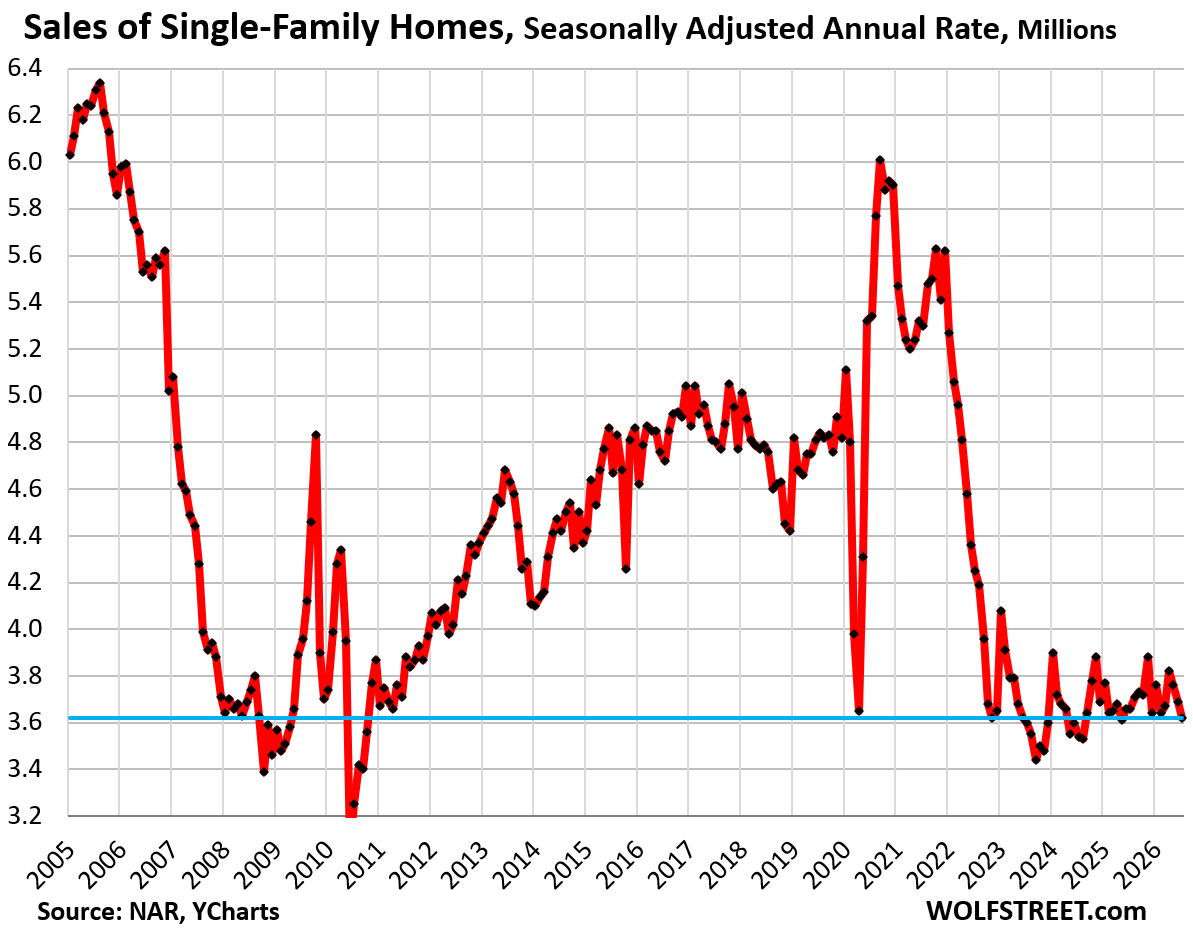
現有美國單戶住宅銷售量8月連續第三個月下滑,同時庫存與供應月數升至多年高點,這是根據全國房地產經紀人協會發布的資料。
成屋單戶住宅銷售量8月較7月下降1.9%,經季節性調整後的年率為362萬戶。銷售量較一年前已經低迷的水準下降1.1%,較2019年8月低25%,較房市崩盤期間的2009年8月低9%,較1996年8月低5%。
單戶住宅待售庫存增至142萬戶。供應量升至4.7個月,與2016年夏季的水準相同,並創2015年11月以來最高。供應月數指標反映月底可供出售的庫存量,相對於當月的銷售速度。由於庫存增加而銷售量下降,供應月數的上升同時反映出市場上有更多住宅可供出售,以及銷售速度放緩。未來發布的資料將顯示較高的供應量是否持續,以及區域銷售量下滑是否會從8月出現下降的三個區域擴大。
公寓與合作公寓銷售量也走弱。銷售量較7月下降2.7%,經季節性調整後的年率為36萬戶,與資料追溯至2011年末以來的紀錄低點相當。銷售量較2025年8月下降2.7%,較2019年8月下降39%,較2012年8月下降35%;2012年8月是該資料序列納入的第一個8月。
公寓供應量升至6.6個月,與2025年5月相同,並創2012年以來最高。
各區域銷售情況
包括單戶住宅、公寓與合作公寓在內的成屋銷售量,在美國四個區域中的三個按月下降。西部銷售量則與向下修正後的7月水準持平。
南部經季節性調整後的年率銷售量8月較7月下降1.6%,連續第三個月下滑,達到184萬戶。與過去各年8月相比,變化如下:
- 2025年:0%(年增率)
- 2024年:+4.0%
- 2023年:0%
- 2022年:-12.4%
- 2019年:-20.0%
- 2018年:-18.2%
西部經季節性調整後的年率銷售量維持在72萬戶,與向下修正後的7月數據相同。與過去各年8月相比:
- 2025年:-2.7%(年增率)
- 2024年:-2.7%
- 2023年:-2.7%
- 2022年:-19.1%
- 2019年:-36.8%
- 2018年:-35.7%
中西部經季節性調整後的年率銷售量下降3.1%,至94萬戶,連續第四個月下滑。與過去各年8月相比:
- 2025年:+2.1%(年增率)
- 2024年:+4.3%
- 2023年:0%
- 2022年:-19.2%
- 2019年:-23.6%
- 2018年:-23.6%
東北部經季節性調整後的年率銷售量下降4.0%,至48萬戶。與過去各年8月相比:
- 2025年:-2.0%(年增率)
- 2024年:-2.0%
- 2023年:0%
- 2022年:-22.6%
- 2019年:-31.4%
- 2018年:-31.4%
房貸利率、通膨與房價
根據房地美(Freddie Mac)的每週統計,30年期平均固定房貸利率升至6.76%。以過去50年的背景來看,這一利率並不算處於歷史高位。相較之下,與2008年開始、經過暫停後延續至2022年的聯準會金融壓抑時期相比,該利率偏高。
在那段期間,聯準會購買了數兆美元的美國國債與抵押貸款支持證券(MBS),試圖壓低房貸利率及其他利率,同時支撐住宅與其他資產的較高價格。
這段時期在2022年結束,當時消費者價格通膨率創40年來最高,房價也出現歷史性的兩年暴增。此後,這波暴增促成了所謂的「可負擔性危機」,並與低迷的房屋銷售同時出現。接近7%的房貸利率,處於聯準會開始金融壓抑前所見區間的低端。
全國與地方房價
未經季節性調整的數據顯示,單戶住宅全國價格中位數8月沿著季節性走勢下降至434,800美元。該價格較一年前上升1.7%。
可負擔性危機發生在截至2022年年中兩年間單戶住宅全國價格中位數上漲40%之後,而當時房價本已處於高位。自2022年末以來,全國薪資增速快於單戶住宅全國價格中位數,隨著時間推移,逐步緩解住房可負擔性壓力。
房價暴增於2022年6月結束。此後四年多來,來源報告了以下變化:
- 單戶住宅全國價格中位數:截至報告期間+3.3%
- 平均時薪:截至8月+17.3%
- 消費者價格指數(CPI):截至7月+12.8%
然而,全國價格中位數並不能直接反映個別買家與賣家的市場狀況,因為各地市場差異很大。在15個大型市場中,單戶住宅價格下跌11%至26%,包括:
- 德州奧斯汀:-26%
- 加州奧克蘭:-24%
- 佛羅里達州開普科勒爾:-22%
- 路易斯安那州紐奧良:-20%
在其他大型城市,房價持續上升並創下新高。所列市場中,年增幅最大的包括:
- 芝加哥:+4.9%
- 羅徹斯特:+4.4%
- 紐約市:+4.1%
- 密爾瓦基:+3.5%
公寓與合作公寓的全國價格中位數8月也沿著季節性走勢下跌,但年增1.5%。在許多地方公寓市場,價格已從高點大幅下跌。來源指出,33個大型市場的價格較高點下跌15%至33%,其中幾個市場更跌破2006年的高點。例子包括:
- 佛羅里達州開普科勒爾:-33%
- 加州奧克蘭:-32%
- 佛羅里達州聖彼得斯堡:-30%
- 德州奧斯汀:-28%
- 佛羅里達州邁爾斯堡:-27%
- 佛羅里達州薩拉索塔郡:-24%
- 德州加蘭:-22%
- 佛羅里達州坦帕:-21%
Wolf Street的相關分析詳見〈噢,不!33個大型市場的公寓價格下跌15%至33%,部分低於2006年水準,歷史性公寓泡沫正在消退〉。其較早針對單戶住宅價格的分析詳見此處。

