美國債務利息支出在2026財年達到每日30億美元,增速超越聯邦支出、歲入與GDP成長
重點速覽
- •2026財年聯邦赤字達1.99兆美元,較2025財年擴大12%,支出成長6%至7.4兆美元,而歲入僅成長3%至5.4兆美元。
- •2026財年淨利息支出攀升8%至1.05兆美元,相當於每日約29億美元、佔GDP的3.2%,超越1991年創下的紀錄。
- •國債利息目前是僅次於社會安全與聯邦醫療保險的第三大聯邦支出,已超越國防支出與聯邦醫療補助。
- •超過10兆美元的公眾持有債務(約佔總額三分之一)將於未來12個月內到期,必須以高於國會預算辦公室預測的利率再融資,目前10年期公債殖利率已超過5%。
- •國會預算辦公室主任Phillip Swagel估計,穩定債務需要7%至8的名目GDP成長率或5%至6%的實質成長率,是目前2.2%增速的兩倍以上,顯示僅靠成長並非可行的解方。
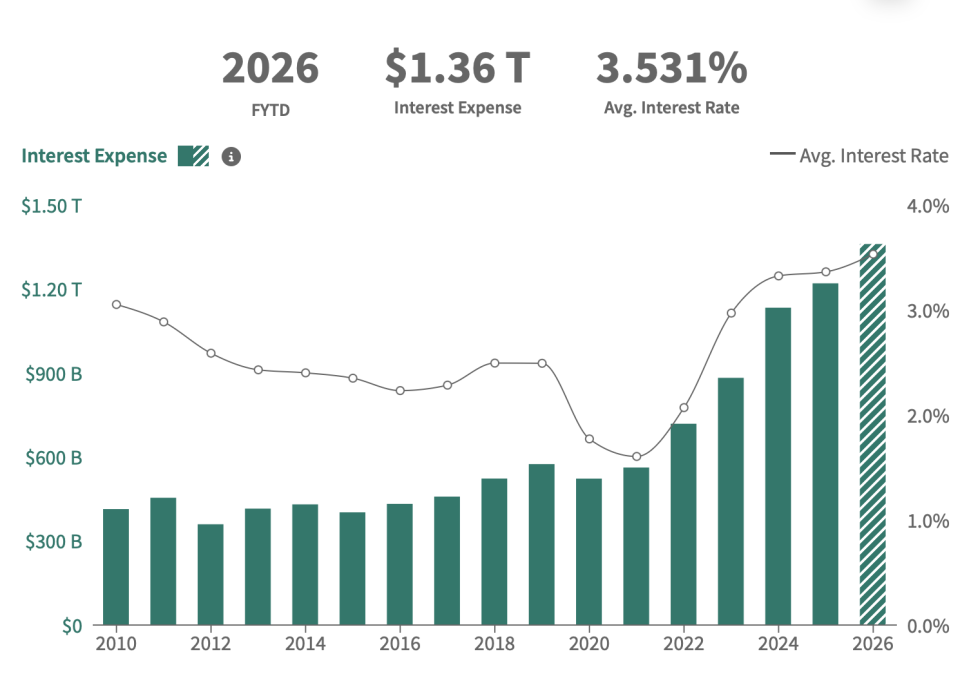
美國聯邦政府於上個月結束的2026財年,以另一項關於國家債務軌跡的嚴峻警告收官:國債利息支出已達到每日約29億美元,且其成長速度已超越聯邦支出、歲入,甚至經濟本身。
根據週五公布的財政部數據,2026財年聯邦預算赤字擴大至1.99兆美元——較2025財年的1.78兆美元缺口增加12%。歲入成長3%至5.4兆美元,落後於支出成長6%至7.4兆美元。
社會安全與聯邦醫療保險仍是政府最大的支出項目,但國債利息支出已排名第三,超越了國防支出與聯邦醫療補助。
利息成本增速超越經濟
財政部數據顯示,2026財年總利息成本為1.36兆美元,平均利率為3.53%——是2021年利率的兩倍以上,當時聯準會正開始激進的緊縮週期以抑制通膨。淨利息支出(不包括計入聯邦信託基金等政府帳戶的利息)上升8%至1.05兆美元,增速超越總支出、歲入與GDP。此增幅超過約2%的實質GDP成長率,也超過約6%的名目GDP成長率。作為對照:淨利息目前已超過2026財年赤字的一半。
2026財年的淨利息成本相當於每日約29億美元,彼得·G·彼得森基金會估計其佔GDP的3.2%,打破了1991年創下的先前紀錄。
在美國總債務達40兆美元、公眾持有債務佔GDP的100%、且借貸成本攀升的情況下,利息支出預計將成為未來幾年聯邦預算中成長最快的部分。與此同時,債務負擔也越來越暴露於市場波動之中,恐使利息成本進一步攀升。
以更高利率為債務再融資
財政部長Scott Bessent一直透過發行更多短期債務來融資赤字,同時償還長期債務。約三分之一的公眾持有債務——超過10兆美元——將於未來12個月內到期,意味著聯邦政府必須以目前較高的利率進行展期。財政部的季度再融資聲明會公布其預定發行的國庫券、票據與債券,是任何調整此一短期偏重策略的既定揭露時點。
利息帳單也超出官方預測。今年2月,國會預算辦公室預測年度債務利息支出將在2036年達到2.1兆美元。但隨後Donald Trump總統發動伊朗戰爭,導致油價與債券殖利率飆升。10年期公債殖利率目前超過5%,遠高於國會預算公室預測的今年4.1%、2027年4.2%、2028至2031年4.3%,以及2032至2036年4.4%。國會預算辦公室的下一輪長期預測將顯示這些利率假設是否會修正至當前市場水準。
根據負責任聯邦預算委員會(CRFB),若債券殖利率維持在國會預算辦公室預估值之上約1個百分點,利息成本將在本十年底飆升至2.8兆美元,佔GDP的5.9%。
「更高的利息帶來更多債務,而更多債務又帶來更高的利率與更高的利息。最終,整個體系可能崩塌,」CRFB主席Maya MacGuineas上個月表示。「這就是華盛頓需要在為時已晚之前進行財政干預的原因。總統、財政部長與國會領導層必須理解此一問題的嚴重性。沒有簡單的解決辦法,我們不能光靠許願就讓這個問題消失。」
成長之辯
迄今為止,華盛頓幾乎沒有顯示出處理支出或歲入問題的意願。Trump已呼籲,若共和黨贏得期中選舉,將向美國人發放5,000美元的「股息」支票,並已開始向數百萬聯邦醫療保險與《平價醫療法案》登記者發放「退稅」。
與此同時,Bessent主張進一步加熱經濟可以控制債務。「在3%的成長率下,我們可以靠成長擺脫這個困境,」他上個月在南衛理公會大學表示。「我們會度過這場伊朗衝突,底層經濟非常、非常強勁,而且我認為正在重新加速。」
但國會預算辦公室主任Phillip Swagel上週表示,更快的經濟成長不太可能控制美國債務。他指出,雖然更強勁的成長會透過增加聯邦政府歲入而有所幫助,但事情沒那麼簡單:聯邦支出也會提振成長,推升工資,進而影響社會安全福利的支出。強勁的經濟也往往會推高利率,增加債務利息成本。
Swagel估計,假設利率在4%至5%之間,名目GDP成長率必須達到7%至8%,實質GDP成長率必須達到5%至6%,才能穩定債務。這是最第二季2.2%最新實質GDP成長率的兩倍以上,而即使是最樂觀的華爾街預測,全年GDP成長率也只有2.5%。
「所以成長會有幫助,但僅靠成長來穩定我們的財政軌跡可能不太現實,」他說。「所以我們剩下的選擇就是調整歲入與調整支出,而這些都是政治選擇。」
本文最初發表於 Fortune.com.

