Steve Kamin:「解放日」關稅後,美元對殖利率曲線的敏感度轉為負值
重點速覽
- •在川普第二任期初期之前,美元對美國與外國殖利率曲線利差的敏感度主要為正值,美國10年期相對殖利率上升通常會推升美元。
- •2025年4月2日「解放日」宣布對等關稅後,美元的殖利率敏感度隨即轉為負值,並開始在較低基準附近大幅波動。
- •公債殖利率持續攀升而美元未同步走強,背離了分析師過去將殖利率變動解讀利率前景訊號的歷史模式。
- •在實質利率差框架下,Kamin 認為殖利率上升伴隨美元未升值,指向風險升高,而非短期利率路徑走高。
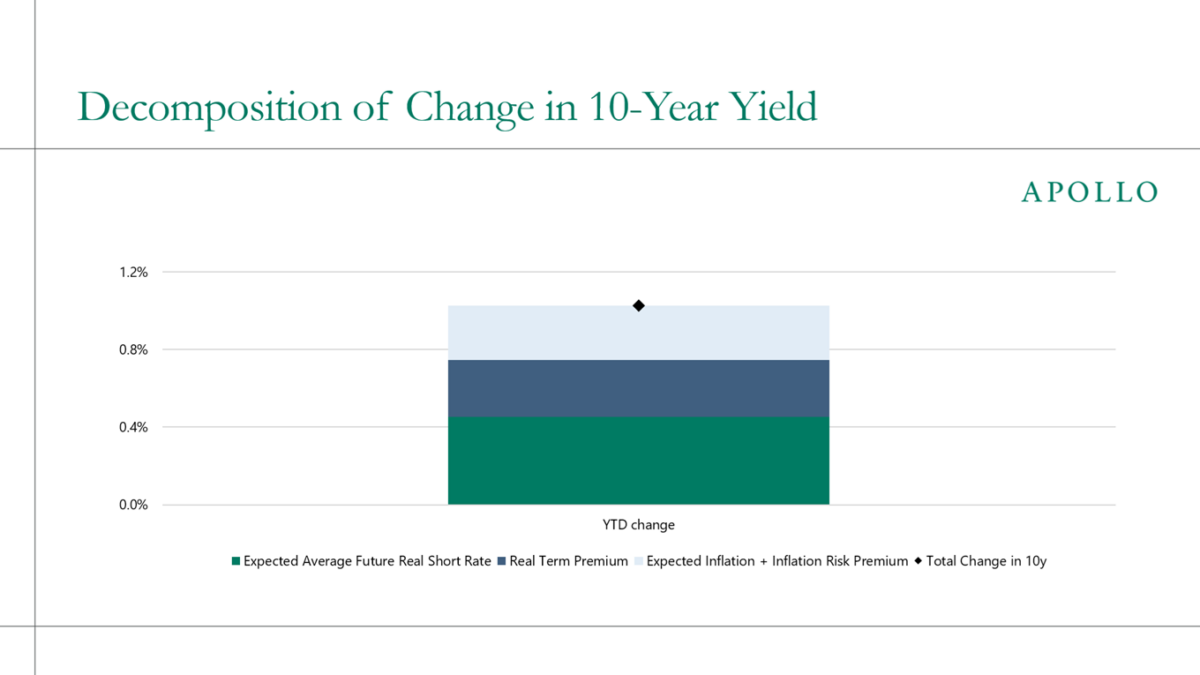
- •Apollo Global Management 的 Torsten Slok 估計,10年期殖利率今年已上升約1個百分點,約均分於實質短期利率上升,以及實質風險溢酬、通膨預期與通膨風險。
經濟學家 Steve Kamin 是聯準會理事會國際金融部門前主管,其評論由美國企業研究院(AEI)發表。他指出,自川普總統第二任期開始以來,美元對美國殖利率變動的反應出現明顯轉變——這一變化衝擊了外匯市場中最根深蒂固的關係之一。
在川普第二任期初期之前,美元對美國殖利率曲線與外國殖利率曲線斜率差異的敏感度,如預期主要為正值:美國10年期殖利率相對於國外上升時,會推升美元。這正是標準貨幣分析所預期的模式,因為相對於其他國家較高的殖利率,通常會吸引資金流向美國資產並支撐美元。
但 Kamin 寫道,就在2025年4月2日「解放日」、川普以「對等」關稅宣布震驚全球之後,這種敏感度隨即轉為負值,並開始在較低的基準附近大幅波動。若比較「解放日」前後兩個期間的平均值,美元敏感度的變化更為明顯。實際上,公債殖利率持續攀升,美元卻未同步走強——這背離了分析師長期以來將殖利率變動解讀為利率前景訊號的歷史慣性。
完整評論「Treasury yields keep climbing. The dollar might tell us why,」由 AEI 發表,節錄內容刊登於 Econbrowser。
Kamin 對此涵義的詮釋是:若實質利率差模型——即將匯率與各國經通膨調整後的利差連結的標準框架——是思考美元走勢主要驅動因素的適當視角,那麼殖利率上升而美元未升值,反映的是風險升高,而非短期利率路徑走高。
為支持這一解讀,Kamin 引用 Apollo Global Management 首席經濟學家 Torsten Slok 報告的數據:年初以來10年期殖利率的變動約為1個百分點,其中約一半來自實質短期利率上升,另一半則來自實質風險溢酬、通膨預期與通膨風險。這一拆解是解讀的關鍵:在 Kamin 的框架中,區分殖利率變動中有多少反映短期利率預期、有多少反映風險,決定了攀升的殖利率應被解讀為「利率走高」還是「風險升高」。
資料來源:Steve Kamin,經 Econbrowser;殖利率拆解數據來自 Torsten Slok。

