英國通脹因能源成本加速至2.9%,英倫銀行面臨艱難的利率抉擇
重點速覽
- •整體通脹雖符合市場預期,但仍高於英倫銀行2%的目標。
- •核心通脹維持在2.6%,服務業通脹不變於3.4%,顯示本土價格加速有限。
- •7月平均收入增長由4.2%放緩至3.9%,8月失業救濟金申領人數增加27,800人。
- •市場普遍預期英倫銀行將維持利率不變,焦點將放在政策指引及投票分布。
- •GBP/USD在數據公布後一度升至約1.3495,其後回落至1.3480附近,市場反應有限。
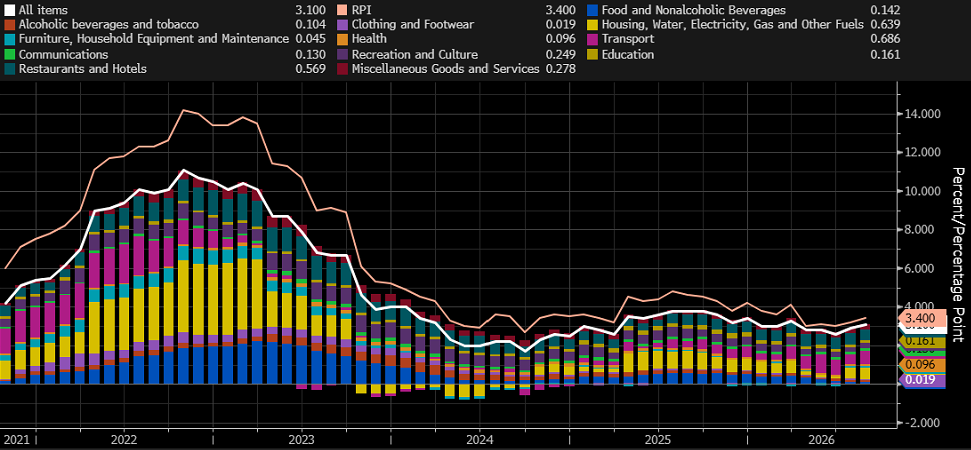
英國8月消費者物價通脹率從2.6%加速至2.9%(按年計),能源價格是主要推動因素,而核心與服務業通脹保持穩定。數據於英倫銀行最新政策決議公布前一天出爐,市場普遍預期央行將維持利率不變。結合放緩的工資增長及失業救濟金申領人數大幅上升,數據凸顯英倫銀行在持久性價格壓力與轉弱的勞動市場之間面臨艱難平衡。
能源成本推高整體通脹
英國8月消費者物價通脹率按年從2.6%升至2.9%,符合市場預期。剔除波動較大的食品與能源價格的核心通脹表現略強於預期,維持在2.6%,而市場原預期降至2.5%。數據確認英國經濟的價格壓力仍相當持久——且通脹明顯高於英倫銀行2%的目標,即政策制定者視為符合價格穩定的水平。
整體通脹上升主要由能源價格推動,包括更昂貴的燃料。在全球油價持續上漲的背景下,這一動態更具重要性:在胡塞武裝於也門推進之後,原油正邁向每桶110美元,增加了英國通脹長期高於英倫銀行目標的風險。
本土格壓力仍受控
對英倫銀行而言,本土價格壓力指標比單一整體CPI數字更為重要。核心通脹維持在2.6%,而服務業通脹——被廣泛視為本土產生價格壓力的指標——保持不變於3.4%,表現略優於部分指向升至3.5%的預測。機票價格的影響亦小於預期:價格較7月上漲6.2%,但不足以推高服務業通脹。
綜合來看,數據顯示能源成本上升尚未產生明顯的第二輪效應。換言之,燃料與能源價格上漲並未明顯傳導至工資或其他服務業類別。
勞動市場動能減弱
最新勞動市場數據同樣呈現好淡交織的局面。7月平均每週收入按年增長3.9%,符合預期但低於上月4.2%的增幅。剔除獎金的常規薪資增長維持在3.5%。
失業率維持在4.9%,略優於經濟學家預期的5.0%。然而,8月申領失業相關救濟金的人數增加27,800人,遠高於預測的8,300人增幅,而上月申領人數曾減少11,800人。由於申領人數統計來自行政紀錄並每月公布,通常被視為比按調查編製的失業率更能及時反映勞動需求轉弱的訊號。
因此,英國經濟正發出相互矛盾的訊號。優於預期的7月增長數據顯示經濟活動仍具韌性,但較弱的工資增長與救濟金申領人數大幅上升則指向脆弱的勞動市場。
立即加息缺乏充分理據
英倫銀行必須在持久性通脹風險與就業及經濟增長進一步轉弱的可能性之間取得平衡。更昂貴的能源支持維持限制性政策立場,但穩定的服務業通脹與放緩的工資增長則降低立即加息的必要性。
今日的通脹報告不太可能在明日決議前實質改變市場預期。市場普遍預期英倫銀行將維持利率不變,焦點主要集中在制定利率的貨幣政策委員會的投票分布及有關未來會議的政策指引。
市場定價的轉變相當顯著。6月底時,市場預期到明年年中僅略多於一次加息;如今則預期約四次。分析將此轉變歸因於更高的能源價格及主要央行採取的更鷹派立場:歐洲央行已釋出更限制性的訊息,澳洲儲備銀行正邁向再一次加息,而美儲及日本央行亦可能收緊政策。
市場預期或過於激進
根據MarketPulse的分析,英倫銀行四次加息仍屬激進情景。最新通脹數據並未為啟動快速緊縮周期提供明確理據:整體通脹已逼近3%,但服務業通脹未見加速,工資壓力亦正逐步緩和。
即將展開的英國預算辯論帶來額外的不確定性。任何新一輪財政緊縮都可能削弱經濟活動,並收窄英倫銀行加息的空間。未來數月,核心問題在於能源推動的價格壓力是否如8月數據所示保持受控,抑或開始在工資與服務業中浮現——這一發展將最直接影響委員會的下一步行動。
市場反應有限
CPI公布後,GBP/USD一度升至約1.3495,其後回落至1.3480附近。反應有限顯示數據並未從根本上改變對英國貨幣政策的展望。若英倫銀行未能驗證市場的鷹派預期,投資者可能減少對未來加息的押注,為英鎊帶來下行風險。
自2025年7月以來,GBP/USD一直在1.37–1.38與1.30–1.3160之間的寬幅整理區間內交投。美元自今年8月26日起再度走強,惟該貨幣對目前的跌幅仍然有限。長期趨勢維持向上,目前尚無明顯反轉跡象。
本文基於OANDA MarketPulse最初發布的分析。原分析中表達的觀點屬作者所有,不一定反映OANDA Business Information & Services, Inc.或其任何關聯公司、附屬公司、高級職員或董事的立場。原出版物僅供資訊及教育用途。

