特斯拉股價測試成敗關鍵壓力位,第三季財報前夕中國與歐洲銷售攀升
重點速覽
- •特斯拉於10月9日收報382.70美元,盤中最高達388.56美元,測試自9月以來多次壓制漲勢的386美元附近壓力位。
- •圖表顯示頸線位於346美元的三重頂型態,通常預示看跌反轉,但50日與200日均線差距縮小可能形成看漲的黃金交叉。
- •特斯拉中國製車輛9月銷售成長5%至95,366輛,連續第11個月年增,第三季交車量達486,532輛。
- •分析師預期第三季營收下滑0.25%至280億美元,聯邦稅收抵免到期後需求能否持續仍不確定。
- •特斯拉以215倍的預期本益比交易,高於Nvidia的24倍與美光的8倍,法國巴黎銀行與摩根大通近期均下調目標價。
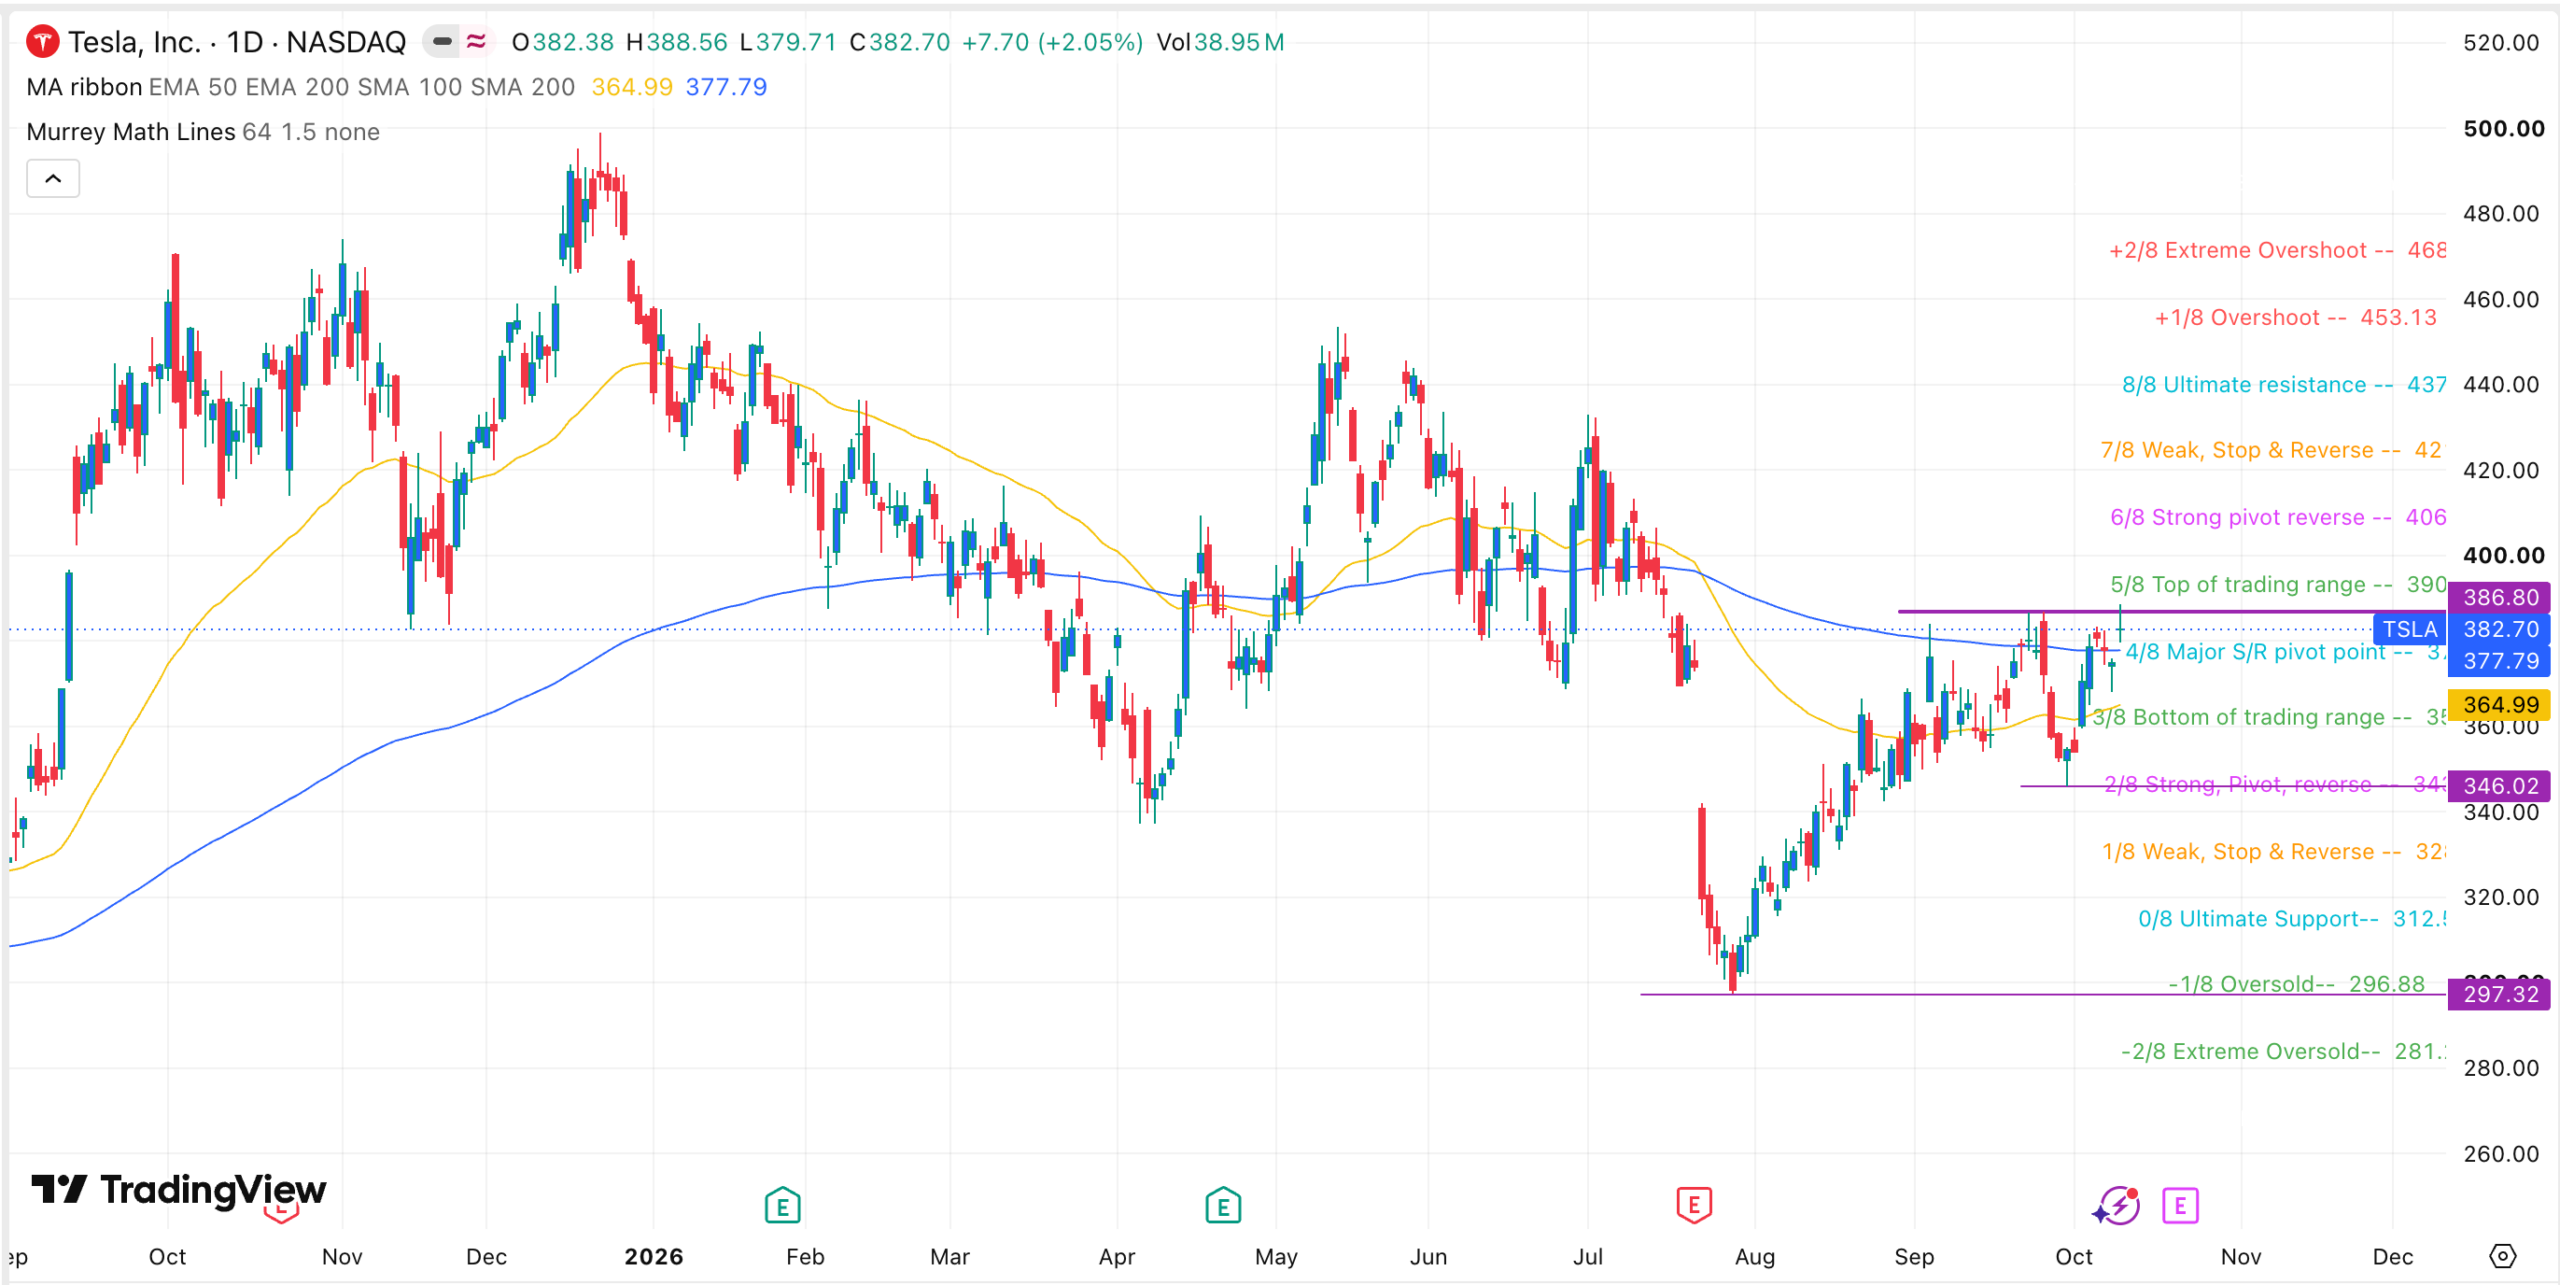
特斯拉股價本週走強,再度逼近自9月以來多次壓制漲勢的壓力區,距離該公司發布第三季財報不到兩週。
TSLA於10月9日收報382.70美元,盤中最高曾觸及388.56美元。此波上行走勢使該股來到關鍵的技術關口,投資人正權衡優於預期的全球交車量與上海出口,以及高額支出、中國國內銷售疲軟和偏高的估值。
特斯拉股價已觸及關鍵壓力位
日線圖顯示,TSLA在過去幾個月緩慢回升。股價從7月低點297.30美元攀升至386美元高點,而上方界線格外受關注,因為自9月以來股價多次未能突破該位置。
然而,風險在於該股已形成頸線位於346美元的三重頂型態,即9月30日低點所在水準。此型態通常會隨時間演變為看跌反轉。
從正面來看,股價已站上50日和200日均線,且兩者之間的差距正在縮小。若均線差距縮小最終導致交叉,圖表將形成黃金交叉型態,這是多頭動能增強的訊號。
若突破386美元的三重頂水準,將指向進一步漲幅,可能上看400美元的心理關口。若衝破該水準,漲勢可能延伸至Murrey Math Lines工具的終極壓力位437美元。
時機為此技術格局增添了額外分量:就在財報日期確定之際,股價正逼近其最頑強的天花板,為投資人提供了一個以基本面檢視圖表的預定時點。
特斯拉在中國與歐洲的銷售正在回升
有跡象顯示,在油價飆漲之際,隨著消費者轉向電動車,特斯拉的銷售表現良好。根據路透社報導,特斯拉中國製電動車9月銷量成長5%,此前一個月成長3.6%。
數據顯示,這些銷量從去年同期的90,812輛上升至95,366輛,標誌著連續第11個月年增。中國製車輛的數據包括該公司交付至歐洲、亞太地區和加拿大的車輛。
同樣的趨勢也出現在其他市場,包括歐洲,當地在油價上漲之際銷售大增。最新的交車數據顯示,特斯拉第三季車輛交車量升至486,532,此前一期為464,391輛。然而,這些總數低於去年同期,因為消費者趕在聯邦稅收抵免到期前搶購。隨著抵免措施到期,需求在沒有補貼的情況下能否維持,是財報電話會議前的懸而未決問題之一。
既然特斯拉已為其Roadster和半掛卡車提供了時間表,交車量很可能持續成長。
分析師預期即將公布的業績將顯示營收小幅下滑。市場共識預期為下滑0.25%至280億美元。此後,分析師預計第四季營收將達289.8億美元,年增16%。
AI巨額支出與偏高估值構成壓力
特斯拉的主要挑戰在於,其AI業務持續投入數十億美元,使自由現金流維持負值。該公司正與SpaceX合作興建Terafab,這是全球最具雄心的半導體設施之一。由於正是這些支出使自由現金流為負,即將公布的業績中AI支出速度是投資人可直接追蹤的明確指標。
另一項挑戰是估值:特斯拉目前以215倍的預期本益比交易,遠高於其他公司,包括Nvidia和美光等知名企業。第四季營收暴增逾300%的美光,本益比為8倍;而作為AI熱潮最大受益者的Nvidia,本益比為24倍。
這些觀點解釋了為何部分分析師正在下調對該公司的預期。法國巴黎銀行將目標價從280美元下調至268美元,而摩根大通則將目標價從445美元大幅下調至415美元。
本文僅供參考,不構成財務或投資建議。分析師目標價、獲利預估和技術水準可能隨市場狀況變化而調整。
本內容基於The Market Periodical的報導。

