華爾街收跌:原油突破102美元、美債殖利率升破5%
重點速覽
- •道瓊工業指數下跌約200點(0.4%),標普500指數與那斯達克綜合指數分別下跌0.2%與0.1%,殖利率與油價上漲蓋過了早盤的強勢。
- •10年期美債殖利率重回5%之上,兩年期殖利率升至4.75%,推高企業借貸成本並提高固定收益投資的相對吸引力。
- •西德州中級原油上漲0.9%至每桶約102.82美元,霍爾木茲海峽中斷持續;據報導,沙烏地阿拉伯已通知歐洲煉油廠,在東西輸油管線停運之際,下個月將不會獲得原油配額。
- •在聯準會本週稍早升息25個基點(三年來首次調整利率)後,期貨市場將今年再升息50個基點的機率從41.7%上调至44.3%。
- •半導體類股展現相對韌性,費城半導體指數在週中因Anthropic與OpenAI呼籲放緩人工智慧開發的言論引發拋售後,單週僅小幅下跌;日本央行則將利率升至三十年來最高水準。
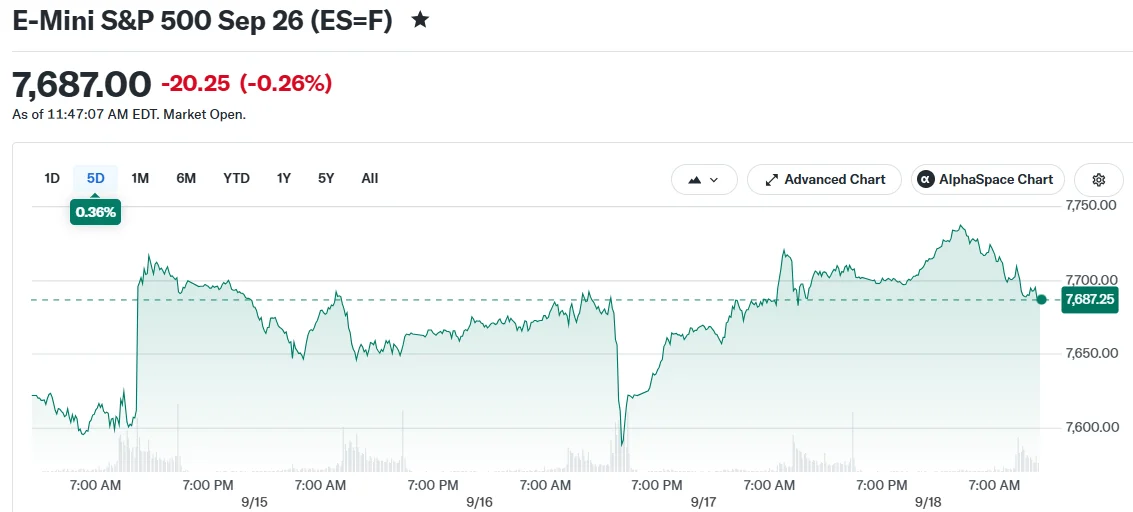
由於美債殖利率上升與原油價格走高,美股週五收低,早盤在道瓊工業指數、標普500指數與那斯達克綜合指數的漲幅被全數抹去。
道瓊工業指數下跌約200點,跌幅0.4%;標普500指數下跌0.2%,那斯達克綜合指數下跌0.1%。本次交易正值「三重魔日」時段,即股票選擇權、股價指數期貨與股價指數選擇權同時到期。此類季度到期通常伴隨較大的成交量,因到期的衍生性商品部位會進行結算或轉倉至新合約。嘉信理財首席交易策略師Joe Mazzola警告,隨著投資人在季末前調整投資組合,未來一週市場波動可能加劇。
指標性的10年期美債殖利率重回5%之上,兩年期殖利率則升至4.75%。債券殖利率上升會推高企業借貸成本,並提高固定收益投資的相對吸引力,從而對股市構成壓力。10年期殖利率尤其被視為各類長期借貸的基準利率,範圍涵蓋公司債至房貸,因此一旦突破該水準,將波及整體經濟的信用環境。
油價加劇通膨疑慮
西德州中級原油期貨上漲0.9%,至每桶約102.82美元,此前盤中一度回落。能源市場持續承壓,與已進入第七個月的伊朗衝突相關的霍爾木茲海峽供應中斷,持續推升油價。霍爾木茲海峽是全球最繁忙的海運原油運輸通道之一,因此該地區一旦出現中斷,便會迅速傳導至全球能源價格。
The Kobeissi Letter在X上報導,據彭博資訊引述,沙烏地阿拉伯已通知歐洲煉油廠,在東西輸油管線停運之際,下個月將不會獲得原油配額。歐洲客戶通常透過「長期合約」取得沙烏地原油供應,以確保供給穩定。該貼文見於 https://x.com/KobeissiLetter/status/2100920542572265739?ref_src=twsrc%5Etfw 。
能源市場的持續中斷,正為全球貨幣政策制定者應對通膨帶來額外挑戰。本稍早,聯準會將政策利率上調25個基點,為三年來首次調整利率。此一決定符合市場預期,並在最初支撐股市,但相關反應很快消退。
市場對單次升息是否足以遏制通膨的信心仍然有限。摩根大通執行長Jamie Dimon本週向Yahoo Finance表示:「我不確定我們是否已經戰勝了通膨。」該訪談見於 。
市場定價反映進一步升息
期貨市場日益反映對貨幣政策持續緊縮的預期。CME FedWatch工具的數據顯示,聯準會今年再升息50個基點的機率於週五升至44.3%,高於前一交易日的41.7%。同時,利率維持不變的機率則從11%降至9.8%。該工具的機率是根據聯邦資金利率期貨合約的定價推算而得。
油價本週早些時候短暫跌破100美元,一度帶來緩解。但其後的反彈,卻使整體經濟的通膨壓力持續存在。西德州中級原油與布蘭特原油的市場數據可透過Yahoo Finance查詢: 。
半導體類股在週中回檔後,本週展現相對韌性。費城半導體指數單週僅小幅下跌。此前的拋售,部分歸因於Anthropic與OpenAI呼籲放緩人工智慧開發的言論。晶片製造商普遍被視為人工智慧支出情緒的風向球,這一關聯也解釋了為何AI開發商的此類言論會對該類股產生影響。
日本央行本週也宣布升息,將借貸成本推升至三十年來最高水準,為全球市場增添另一項變數。
由於週五並無重要企業財報或經濟數據公布,投資人關注的重點在於,若通膨持續,聯準會可能採取的行動幅度。臨近收盤,道瓊指數本週注定收黑。展望後市,市場焦點將持續落在季末持倉調整、霍爾木茲海峽的原油流通,以及期貨市場對進一步利率舉措的定價變化。
資料來源:Blockonomi, https://blockonomi.com/wall-street-slides-as-crude-oil-surges-past-102-and-treasury-yields-spike

