從 BTC 到股票、商品與外匯:為何越來越多市場走上鏈
重點速覽
- •鏈上工具可以記錄所有權、代表中介機構的請求權,或提供衍生品價格曝險,因此投資人必須檢視權利、託管與贖回條款。
- •代幣化形式的股票可能保留傳統市場結構,而第三方股票代幣則可能在沒有直接股東所有權的情況下提供經濟曝險。
- •永續合約可以在不進行實物交付或轉移商業銀行存款的情況下提供商品與外匯價格曝險,但會引入資金費率、預言機、基差與清算風險。
- •共享區塊鏈軌道可能改善抵押品流動性並減少對帳,但即時逐筆結算可能增加預先準備的流動性需求。
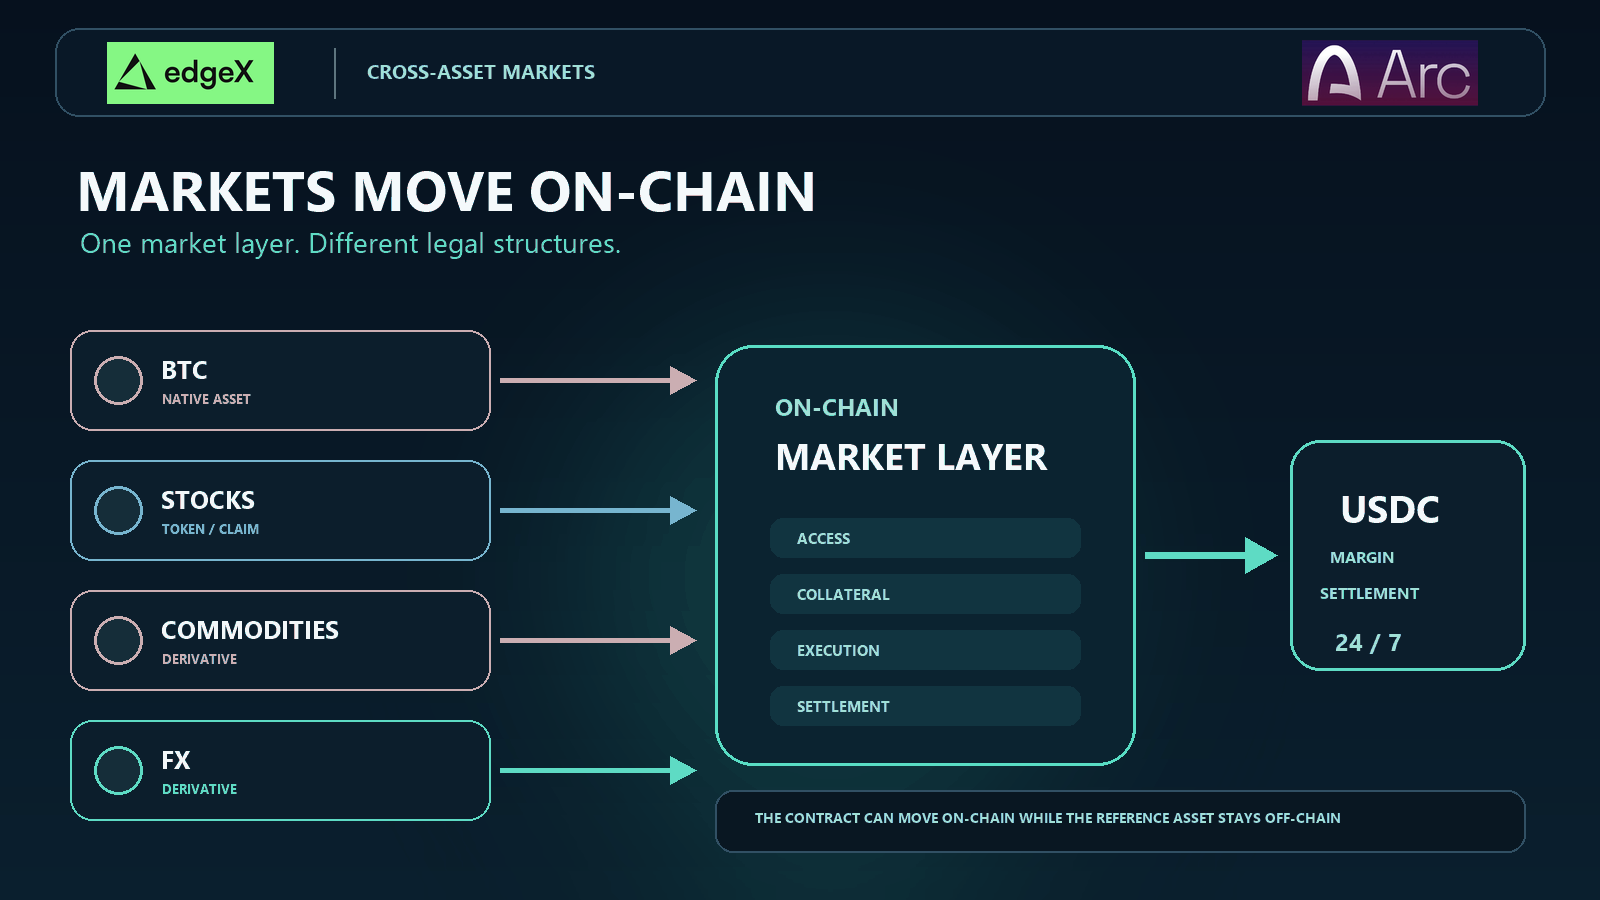
- •edgeX 計畫中的 Arc 市場將把永續合約與抵押品移至鏈上,而所參考的股票、商品與貨幣仍將是鏈下資產。
快速回答
越來越多市場走上鏈,是因為交易者與市場營運商希望有一個可程式化的環境,用於存取、抵押品、執行與結算。Bitcoin 展示了資產可以在自己的帳本上持續交易與結算。股票、商品與貨幣則更為複雜:基礎資產可能仍由發行人、託管機構、銀行或倉庫持有,而代幣或衍生品則在區塊鏈軌道上交易。這帶來了更具連結性的市場架構機會。風險在於,不能假設每種鏈上工具都提供相同的所有權、流動性或投資人保障。
「走上鏈」描述了幾種不同的市場結構
這個說法聽起來很簡單,但可能掩蓋了產品最重要的事實:買方實際擁有什麼。區塊鏈可以作為權屬的權威紀錄、追蹤由中介機構發行的請求權,或結算衍生品上的盈虧。這些安排可能產生相似的價格圖表,卻帶來非常不同的權利。
SEC 工作人員關於代幣化證券的聲明區分了由發行人發起的代幣化與第三方模式。這項區分不僅對美國證券法重要,也顯示投資人為何必須檢視代幣、發行人、基礎資產、託管機構與贖回流程之間的關係,而不能把「代幣化」視為完整的產品說明。
原生資產將工具與其帳本結合
Bitcoin 原生於 Bitcoin 的帳本。有效轉帳會改變網路對控制權的紀錄;不存在由轉讓代理機構持有的另一份紙本 Bitcoin。Bitcoin 白皮書描述了一種點對點電子現金,其網路會為交易加上時間戳並確立交易順序。
這種模式縮小了交易資產與移轉資產之間的差距。它並未消除交易所、託管機構或鏈下訂單簿,但資產本身可以在其原生結算系統上提領並驗證。
代幣可以代表所有權、請求權或價格曝險
代幣化股票可能是以新形式記錄的同一種證券。另一種代幣可能由持有股票的特殊目的工具發行,並承諾等值的經濟價值。第三種可能是追蹤股票價格報酬的衍生品,但不賦予持有人對公司的任何請求權。
| 鏈上結構 | 帳本上存在的內容 | 仍留在鏈下的內容 | 買方的核心問題 |
|---|---|---|---|
| 原生加密資產 | 資產與轉移紀錄 | 部分交易、託管與法幣存取 | 我能控制並結算資產本身嗎? |
| 代幣化證券 | 證券或權屬的權威紀錄 | 發行人義務及受監管市場部分 基礎設施 | 我能取得與傳統持有人相同的法律權利嗎? |
| 有支持資產的代幣或請求權 | 針對所持資產發行的可贖回代幣 | 託管、公司行動與執法 | 誰持有支持資產,我能贖回什麼? |
| 衍生品或永續合約 | 合約及其抵押品核算 | 參考資產及其主要市場 | 參考價格如何維持,風險如何管理? |
為何 Bitcoin 提供了市場範本
Bitcoin 不只是創造了一種新資產,也展示了持續轉移、透明的交易歷史、自我託管,以及不必等待證券存管機構或銀行營業時間的結算。
傳統市場注意到這種運作模式,是因為其基礎設施按資產類別與機構分割。一筆股票交易可能涉及經紀商、交易所、清算機構、託管機構與轉讓代理機構。商品交易可能需要倉單與檢驗。外匯則透過銀行帳戶與時區進行結算。每一層都有其用途,但每次交接都會帶來對帳、營運時間與被鎖定的抵押品。
區塊鏈軌道的吸引力,不在於每個市場都應仿照 Bitcoin 的法律設計。參與者可以重新採用其技術模式:共享狀態、可程式化轉移、可見的抵押品,以及會觸發下一步行動的結算。挑戰在於保留舊有交接所提供的保障。
股票如何進入區塊鏈市場
股票最能清楚說明產品結構為何重要。錢包畫面上的股票代號,可能對應以代幣形式呈現的傳統股票、由股票支持的合約請求權,或衍生品。這些產品不應僅因為使用代幣,就被歸為同一類。
代幣化形式可以保留傳統市場權利
2026 年 3 月,SEC 批准了 Nasdaq 一項規則變更,涵蓋 DTC 對符合資格證券代幣化形式的試點。根據 SEC Release No. 34-105047,代幣化形式的股票可以在同一訂單簿上交易,並與其傳統形式享有相同的執行優先順序。
這是一種範圍有限但重要的模式。代幣化形式並非意圖創造一個具有獨立經濟身分的影子股票代號。現有交易所規則與存管基礎設施仍然居於核心地位。這說明代幣化可以改變結算呈現方式,同時保留既有市場結構。
第三方代幣可能創造不同的權利
其他股票代幣則透過中介機構提供曝險。Robinhood 表示,其經典股票代幣是在區塊鏈上追蹤的衍生品,跟隨公開交易股票與 ETF。這是價格曝險,而不是對所參考公司股票的直接所有權。
Ondo Stocks 文件描述了另一種模式:代幣旨在根據基礎資產提供經濟曝險與贖回。其法律文件表示,產品由資產按一比一比例加上緩衝額支持,但持有人不享有股東投票權或法定資訊權。產品可以有資產支持,但不代表代幣持有人就是登記股東。
這兩種結構都不能自動被判定為好或壞。每種結構都應根據其資訊揭露、託管、支持資產驗證、贖回規則、費用、司法管轄區,以及股息與公司行動的處理方式加以評估。「追蹤 Apple」與「就是 Apple 股票」並不是可以互換的說法。
為何商品與外匯通常以衍生品形式出現
將一桶石油或一筆銀行存款代幣化,比將價格曝險代幣化更困難。實體商品需要規格、儲存、檢驗、保險與交付。外匯涉及對銀行體系內所持貨幣的請求權。區塊鏈可以改善紀錄與轉移層,但無法讓這些外部義務消失。
這就是永續合約成為常見橋樑的原因。永續合約是一種沒有固定到期日的衍生品。資金費率機制會鼓勵其市場價格維持在接近參考現貨價格的水平。CFTC 2026 年永續合約政策及其對 Bitcoin 永續合約的批准,說明這種市場設計正進入更多受監管環境。
價格曝險可以在不實物交付的情況下轉移
黃金永續合約可以反映金價變化,而不必將分配的金條所有權交給交易者。石油合約可以結算盈虧,而不必安排油輪。外匯永續合約可以表達對貨幣對的看法,而不必在每筆交易後轉移兩種貨幣的商業銀行存款。
這種效率伴隨基差風險。合約依賴參考價格、預言機設計、資金費率與具有流動性的套利。當底層現貨市場休市,但永續合約仍然開放時,新資訊可能首先出現在衍生品中。在參考市場流動性恢復前,價差可能擴大,合約也可能偏離。
| 市場 | 鏈上工具可以改善的方面 | 仍然存在的依賴 | 典型失效模式 |
|---|---|---|---|
| 股票 | 可轉移性、抵押品使用與 可程式化結算 | 股東紀錄、託管、公司行動與 市場交易時間 | 代幣權利與所參考股票不同 |
| 商品 | 分割曝險與現金結算交易 | 儲存、檢驗、交付與基準價格 完整性 | 支持資產不足或價格參考中斷 |
| 外匯 | 共享保證金與持續的跨貨幣 風險交易 | 銀行流動性、基準市場與 當地監管 | 非交易時段流動性不足或資金費率不穩定 |
| 加密貨幣 | 原生結算與持續的抵押品 流動性 | 交易場所控制、託管選擇與預言機 來源 | 連續清算或流動性碎片化 |
為何市場營運商希望使用共同軌道
更廣泛的目標,是建立一個共同環境,讓現金、抵押品與市場合約可以互相作用。否則,交易者可能需要在股票經紀商、期貨結算商、加密貨幣交易所與銀行分別保留資金。鏈上系統能讓應用程式看見餘額,並讓結算規則在軟體中執行。
BIS 與 CPMI 的代幣化報告強調了貨幣及其他資產新安排的潛力,同時強調治理與風險管理。BIS 2025 年年度經濟報告也探討了代幣化平台如何在可程式化帳本上結合貨幣與資產。實務上,收益來自減少對帳,以及協調付款交付,而不是將代幣附加到未改變的工作流程上。
共同軌道也可以改善抵押品流動性。當不同市場共享相容的結算資產與風險規則時,一個市場的收益可以更快轉化為另一個市場可用的保證金。開發者可以圍繞這種狀態建立自動再平衡、條件式付款與投資組合控制。對使用者而言,明顯效果可能是一個帳戶涵蓋多種市場類型,而不是在封閉系統之間進行一連串轉帳。
更快的結算仍然有成本。如果每項義務都即時且逐筆結算,參與者可能需要比在結算前先對義務進行淨額結算的系統中預先準備更多流動性。良好的設計必須在速度、淨額結算、信用與流動性之間取得平衡,而不能把最短結算間隔視為普遍最佳方案。
鏈上標籤無法解決的問題
區塊鏈執行無法憑空創造流動性,也無法讓薄弱的參考價格變得可靠。市場可以全天候運作,卻仍然難以以公平價格交易。深度、做市商集中度、清算能力,以及價格在壓力期間的表現,比 24/7 標籤更重要。
代幣化本身也無法解決法律問題。投資人需要了解,發行人或託管機構破產是否會影響其請求權、誰控制升級與凍結、哪個法院或監管機構具有管轄權,以及其司法管轄區是否提供贖回。智慧合約可以自動化規則,但人與機構仍然決定這些規則。
互通性也帶來另一項取捨。不相容的鏈、橋接器與包裝代幣可能使流動性碎片化。同一支股票可能由多種代幣與衍生品參考,而它們的支持資產與價格各不相同,使最佳執行與整合風險更難評估。
最後,槓桿仍然是槓桿。持續運作的市場可能在交易者睡覺時,或在參考市場休市時,清算其部位。資金費率可能增加持有部位的成本。因此,有用的鏈上市場需要透明的規格、具韌性的預言機、保守的抵押品控制、可信的託管或支持資產,以及對買方擁有什麼的清楚說明。
投資人摘要
從 BTC 走向股票、商品與外匯,是朝向共享市場基礎設施的轉變,而不是一次統一的代幣化行動。原生資產自行結算。代幣化證券與有支持資產的請求權,將區塊鏈紀錄與法律及託管系統連結起來。永續合約轉移價格曝險與抵押品,但將參考資產留在鏈下。
投資人應根據權利、贖回、託管、價格形成、流動性與槓桿比較不同工具。最強的產品將讓這些差異更容易被檢視,而不是把它們藏在熟悉的股票代號背後。
最終要點
Bitcoin 證明了市場可以將持續交易與可程式化的結算資產結合。下一階段將這種運作模式應用於帶有發行人、倉庫、銀行、清算系統與監管的資產。
當共同抵押品與更快的協調創造真正優勢時,更多市場將走上鏈。但最佳結構會因資產而異。真正持久的問題,不是股票、商品或貨幣是否擁有代幣,而是完整工具是否為使用者提供可執行的權利、可靠的價格、可用的流動性,以及值得信賴的結算。
在 Arc 上使用 edgeX 交易跨資產市場
edgeX 已宣布計畫將其市場層帶到 Arc,在加密貨幣、美國股票、商品與外匯市場推出以原生 USDC 作為保證金並進行結算的永續合約。在此結構中,永續合約與抵押品流程會移至鏈上;所參考的股票、商品或貨幣不會成為原生區塊鏈資產。
探索 edgeX以了解更完整的交易平台,或造訪edgeX Arc 頁面了解 Arc 專屬產品路徑。可用性與推出細節可能變更。永續合約涉及槓桿、資金費率、預言機、流動性與清算風險,不適合每一位交易者。
常見問題
什麼是鏈上市場?
鏈上市場使用區塊鏈執行一項或多項核心功能,例如記錄所有權、持有抵押品、執行合約或結算交易。基礎資產不一定存在於該區塊鏈上。
代幣化股票與普通股票相同嗎?
有時代幣化形式可以保留相同的證券與權利,但其他產品則是有支持資產的請求權或衍生品。請閱讀法律條款,以確認投票權、股息處理、託管、贖回,以及中介機構失敗時你所擁有的請求權。
商品如何在鏈上交易?
代幣可以代表儲存商品的所有權、可贖回請求權,或現金結算衍生品。永續合約可以提供價格曝險而不要求實物交付,但會引入資金費率、預言機、槓桿與基差風險。
什麼是鏈上外匯?
鏈上外匯可能是代幣化貨幣或穩定幣之間的現貨交易,也可能是追蹤貨幣對的衍生品。永續合約會根據參考價格結算盈虧,但不一定交付兩種貨幣的銀行存款。
24/7 交易是否保證流動性?
不會。交易場所可以持續開放,但訂單簿可能缺乏深度,或主要參考市場可能已休市。投資人應檢視不同交易時段的價差、深度、預言機設計、資金費率表現與清算能力。

