SpaceX 股票在 10 月 20 日財報發布前自 10 月高點回落 17.2%
重點速覽
- •SpaceX 股票於 10 月 16 日收報 146.03 美元,較 10 月高點 175 美元下跌 17.2%,此前訂於 10 月 20 日(週二)發布第三季財報。
- •第二季營收飆升 92% 至 78 億美元,由 Starlink 的 429 億美元營收領銜,活躍用戶突破 1,200 萬,但公司仍錄得 1.43 億美元淨虧損。
- •分析師預期第三季營收將達 130 億美元,最樂觀預估為 151.9 億美元,背後資金支持包括每月來自 Google 超過 9.25 億美元、來自 Reflection AI 的 1.25 億美元,以及來自 Anthropic 的 12 億美元。
- •據報導,SpaceX 斥資 80 億美元收購美國頻譜以與 AT&T、T-Mobile 和 Verizon 競爭,並正籌集 400 億美元(包括 100 億美元銀行債務)用於購買 Nvidia 晶片以實現資料中心雄心,儘管投資人持續要求其現有債券支付更高利息。
- •技術分析顯示,該股可能進一步跌向 132 美元的 61.8% 斐波那契回撤位,屆時 RSI 可能進入超賣區域,之後才有望反彈至 10 月高點 175 美元。
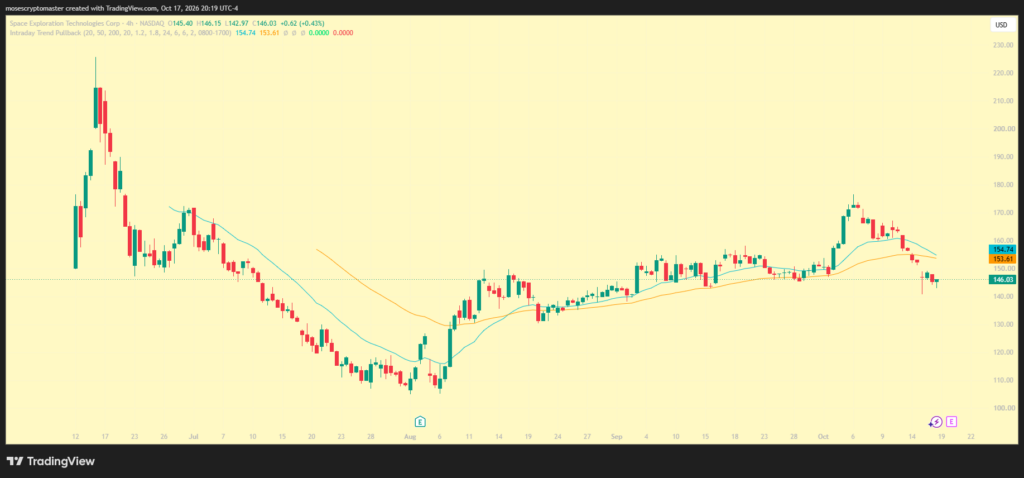
SpaceX 股票已進入局部修正,在公司第三季財報發布前自 10 月高點下跌 17.2%。該股於 10 月 16 日收報 146.03 美元,延續自 10 月 6 日 175 美元高點後開始的回檔。
此次回落發生在投資人重新評估 SpaceX 快速擴張的人工智慧基礎設施支出之際。該公司同時也面臨對其借貸需求以及新運算容量所產生回報的日益審視。儘管如此,其最新財務報表顯示連網與 AI 業務均錄得顯著營收成長,而週二的財報將考驗這一擴張是否正轉化為更強勁的財務表現。
第三季財報訂於週二發布
SpaceX 股票的下一個重要催化劑是訂於 10 月 20 日(週二)發布的財報,該財報預計將進一步揭示公司的成長軌跡。
最新一季業績顯示,第二季營收飆升 92% 至 78 億美元。Starlink 貢獻了其中大部分,隨著活躍用戶突破 1,200 萬,該業務營收飆升至 42.9 億美元。AI 業務緊隨其後,營收為 25 億美元,太空發射服務則創造了 9.62 億美元。儘管營收表現強勁,SpaceX 仍錄得 1.43 億美元的淨虧損,其中 AI 業務虧損 12.5 億美元,太空業務虧損 5.42 億美元。
分析師樂觀預期,在 AI 業務的推動下,公司業務將在第三季持續蓬勃發展。市場共識預期營收將躍升至 130 億美元,最樂觀的分析師預測為 151.9 億美元。這一預期成長很大程度上反映了來自 AI 領域頂尖公司的大額資金支持:SpaceX 每月從 Google 獲得超過 9.25 億美元,來自 Reflection AI 的 1.25 億美元,以及來自 Anthropic 的 12 億美元。當財報數據出爐時,值得關注的關鍵數字包括 Starlink 的用戶增長動能能否持續、AI 營收能否向市場共識靠攏,以及整體淨虧損能否較第二季的 1.43 億美元收窄。
財報發布之際 SpaceX 正進行重大布局
此次財報發布之際,SpaceX 正進行重大動作。據報導,該公司近期斥資 80 億美元收購美國頻譜,此舉將使其成為電信業的重要參與者,與 AT&T、T-Mobile 和 Verizon 競爭。分析師認為,此舉可為公司帶來數十億美元的營收,但在城市地區設所需基礎設施將耗時多年,相關支出也可能加劇其自由現金流問題。
SpaceX 還在籌集 400 億美元用於購買 Nvidia 晶片,以成為資料中心產業的主要參與者。此次融資包括 100 億美元銀行債務,其餘則以投資級債券籌集。作為回應,投資人持續要求該公司現有債券支付更高的利息,這一轉變加大了伴隨這一建設的償債負擔。
該公司在 Starship 試驗方面也取得重大進展,這是部署最先進 Starlink 衛星型號的重要一步,新衛星將提供更快的下載與上傳速度。
此外,財報發布之時,公司正面臨持續的 AI 泡沫擔憂所帶來的逆風。Gartner 在近期報告中預測,neocloud 及其他資料中心公司將需要認列數十億美元的減損,即降低資產帳面價值並拖累報告收益的會計減記。若果真如此,SpaceX 將受到影響。
技術分析
四小時圖顯示,SpaceX 股票於 10 月 6 日形成小型射擊之星 K 線形態,隨後開始下行。該股隨後跌破 38.2% 斐波那契回撤位,相對強弱指標(RSI)也持續下滑,接近超賣水準。
該股同時也跌破 25 期指數移動平均線(EMA)。根據分析,最可能的展望是股價進一步跌向 132 美元的 61.8% 回撤位,隨後反彈。這一回落將使 RSI 有機會觸及 30 的超賣水準。最終,該股可能反彈至 175 美元的 10 月高點。
本文僅供參考,不構成財務或投資建議。股票可能經歷大幅波動並造成資本損失。投資人應進行獨立研究,並在做出投資決策前諮詢合格的財務顧問。
本文最初發表於 The Market Periodical。

