Pivotal 因 Starlink Mobile 增長潛力將 SpaceX(SPCX)目標價上調至 230 美元
重點速覽
- •Pivotal Research 以 Starlink Mobile 的擴張潛力為由,在 SpaceX 向 Grain Management 收購 80 億美元頻譜後,將其目標價從 220 美元上調至 230 美元。
- •Pivotal 預計,到 2036 年 Starlink Mobile 可佔美國無線市場 13% 的份額,用戶約達 1.6 億,其中美國約 5,000 萬。
- •此頻譜收購引發美國主要電信股下跌,包括 Verizon、Comcast、AT&T 與 T-Mobile,以及 BT Group、Vodafone、Deutsche Telekom 等歐洲電信商。
- •Morgan Stanley 維持 SPCX 300 美元目標價,並提及 11 月 8 日的 Starship Flight 15 測試;William Blair 重申「跑贏大盤」評級Barclays 目標價為 254 美元。
- •Pivotal 估計建設全國性基站網絡需投入 500 億至 1,000 億美元,而 400 億美元融資後債券收益率上升,顯示 SpaceX 的信用壓力日益加劇。
重點摘要
- Pivotal Research 以 Starlink Mobile 的擴張潛力為由,將 SpaceX 目標價從 220 美元上調至 230 美元。
- Pivotal 預計,到 2036 年 Starlink Mobile 將佔美國無線市場 13% 的份額,用戶約達 1.6 億。
- Morgan Stanley 維持 300 美元目標價,而 SPCX 交投低於近期 176.42 美元的高點。
10月12日,Pivotal Research 以 Starlink Mobile 的擴張潛力為由上調 SpaceX(SPCX)目標價,使其股價預測再度受到關注。此次上調發生在 SpaceX 同意收購 Grain Management 無線頻譜之後,這筆 80 億美元的交易已令美國及海外的電信營運商感到不安。
SPCX 週一收於 163.46 美元,較週五 162.57 美元的收盤價溫和回升。儘管如此,股價仍較 10 月 6 日 176.42 美元的盤中高點低約 7.4%。Morgan Stanley 另行維持該股 300 美元的目標價,反映其對長期增長的預期。
頻譜交易後 Pivotal 將目標價上調至 230 美元
自 SpaceX 宣布以 80 億美元收購 Grain Management 的低頻頻譜、為其 Starlink Mobile 布局奠定基礎以來,分析師一直對該公司保持樂觀看法。低頻頻譜是電信業最稀缺的資源之一:其訊號傳輸距離更遠、穿牆能力優於高頻段電波,是任何全國性行動服務的覆蓋骨幹——也是既有業者嚴防死守的原因。此舉在股市掀起波瀾,美國主要電信公司紛紛下挫,包括 Verizon(V)、Comcast(CMCSA)、AT&T(T)與 T-Mobile。這些股票下跌,源於市場擔心 SpaceX 可能以更低成本提供更優質服務,從而顛覆其業務。
跌勢並不僅限於美國電信股,還蔓延至全球,BT Group、Vodafone 與 Deutsche Telekom等公司亦告下滑。
考慮到潛在市場的規模,分析師現在將 SpaceX 進軍無線產業視為正面發展。Pivotal Research 在近期報告中表示,預計到 2036 年 SpaceX 將取得 13% 的市場份額。該機構預測,屆時 Starlink 用戶將達約 1.6 億,其中美國佔 5,000 萬。Pivotal 亦將目標價從 220 美元上調至 230 美元,意味著較當前水平有約 55% 的上行空間。
然而,挑戰在於網絡建設需要巨額支出。Pivotal 認為,SpaceX 需投入 500 億至 1,000 億美元才能建成全國性的基站網絡。
其他分析師上調 SPCX 預測
除 Pivotal Research 外,其他分析師也上調了對 SpaceX 股票的展望。Morgan Stanley 分析師 Adam Jonas 表示,預計該股將躍升至 300 美元,較當前水平有約 85% 的上行空間。Jonas 指出即將進行的 Starship Flight 15 試飛,這將是該公司下一代火箭邁向完全可重複使用的重要一步。該測試定於 11 月 8 日舉行,屆時 SpaceX 將嘗試在發射塔以機械臂接住返回的太空船。
William Blair 重申「跑贏大盤」評級,Barclays 的目標價則為 254 美元。
儘管掀起上調浪潮,該公司仍面臨重大挑戰。有跡象顯示,隨著債券收益率持續上升,SpaceX 的信用正承受壓力。在該公司表示將透過銀行貸款與投資級政府債券籌集 400 億美元之後,收益率進一步攀升——這筆資金將用於購買 Nvidia 晶片以強化其數據中心業務。融資環境是與網絡建設本身同樣值得關注的變數,因為收益率上升意味著這項以數百億美元計的資本計劃的借貸成本將更加高昂。
技術分析
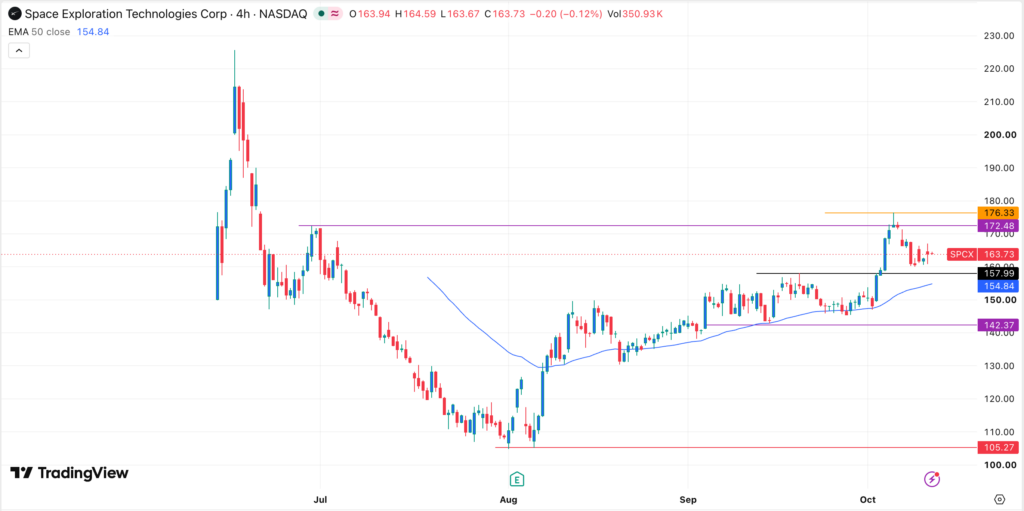
日線圖顯示,SPCX 過去幾個月已經反彈,從 8 月的 105.27 美元低點飆升至 176.33 美元的高點。該股近期突破了 157.99 美元的重要阻力位——即 9 月 21 日的高點——此次突破確認了看漲前景。
此後 SPCX 對該水平進行了回測,確認了「突破後回測」形態,且股價一直保持在 50 日指數移動平均線(EMA)之上。分析顯示,該股未來數日或數週可能反彈。若果真如此,首要關注目標為 176.33 美元。
本文僅供參考,不構成財務或投資建議。

