2026年股票回購統計:標普500指數回購金額創下1.02兆美元紀錄
重點速覽
- •標普500回購在截至2025年9月的12個月內達到創紀錄的1.02兆美元,成長11.1%,是繼截至2022年6月的期間之後第二個兆美元級的滾動年度總額。
- •回購支出高度集中:Apple在12個月內花費967億美元,Apple、Nvidia、Alphabet和Meta合計佔2025年第三季回購的22%以上,前20大企業佔49.5%。
- •科技與金融行業合計約佔12個月回購支出的49%,其中資訊科技佔27.6%,金融佔21.4%。2026年的大規模授權,包括Nvidia的1,500億美元擴大計畫和General Motors的200億美元計畫,顯示勢頭持續,但屬於批准而非已完成購買,可能在數年間分批執行。
- •2025年第三季僅有17.1%的標普500企業將其稀釋股本數至少減少4%,因為新股發行抵消了大量回購活動,而1%的聯邦消費稅並未實質改變回購行為。
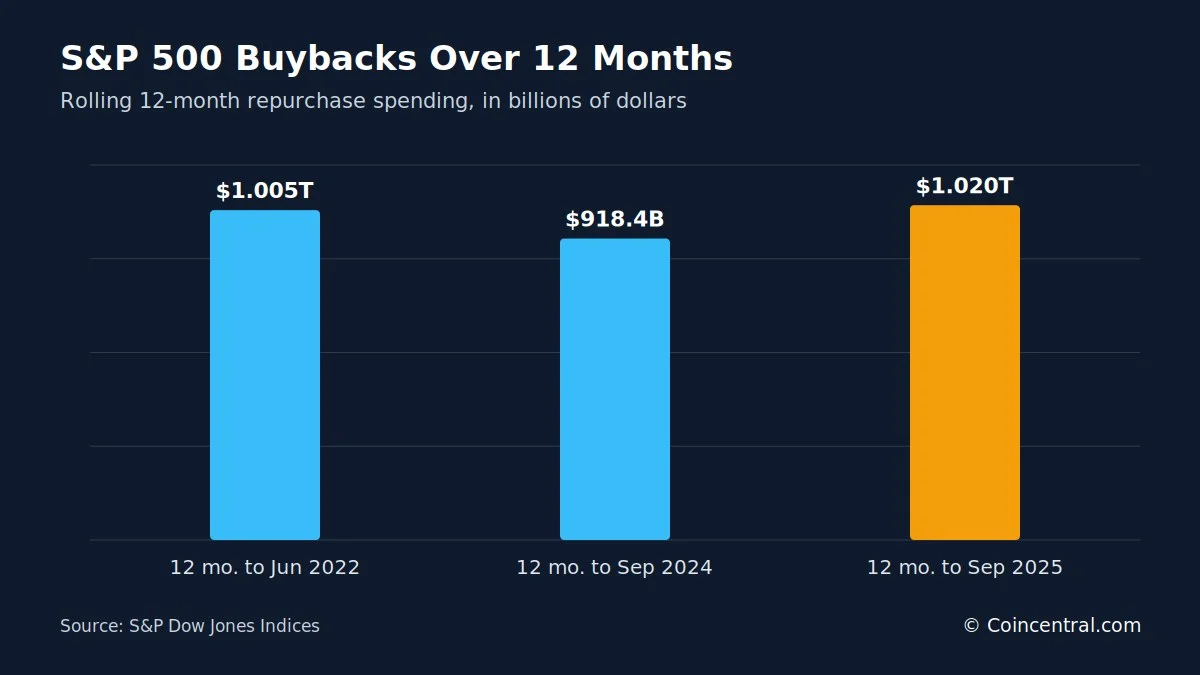
股票回購已成為美國企業向股東返還現金的最大管道之一。截至2025年9月的12個月內,標普500指數成份股公司在股票回購上花費了創紀錄的1.02兆美元,較前一個12個月期間的9,184億美元成長11.1%。加上股息,向股東返還的現金總額達到創紀錄的1.685兆美元。
這一勢頭延續至2026年。Nvidia於2026年9月批准了1,500億美元的回購計畫擴大,General Motors則於2026年10月宣布新的200億美元回購計畫。
不過,授權並不等同於實際支出。企業可以批准未來1,000億美元的回購,然後在數年間陸續執行——或者從未全部使用。
標普道瓊指數最近一次完整發布的數據涵蓋2025年第三季。本文使用該數據集計算整體指數總額,並將2026年企業公告視為獨立的衡量指標。
關鍵股票回購數據一覽
以下數字概覽目前回購的狀況,每項數據將在文章後續部分作更詳細的說明。
- 標普500指數成份股公司於2025年第一季在回購上花費了創紀錄的2,935億美元。
- 2025年第二季支出下滑20.1%至2,346億美元,第三季回升6.2%至2,490億美元。
- 截至2025年9月的12個月總額達到創紀錄的1.020兆美元。
- 上一個萬億美元級別的12個月期間截至2022年6月,金額為1.005兆美元。
- 2024年曆年回購總額為9,426億美元,2020年為5,198億美元。
- Apple在截至2025年9月的12個月內於回購上花費了967億美元。
- Apple、Nvidia、Alphabet和Meta合計佔2025年第三季回購的22%以上。
- 前20大企業佔2025年第三季回購的49.5%。
- 資訊科技佔12個月回購的27.6%,金融業佔21.4%。
- 2025年第三季,僅有17.1%的標普500企業將其稀釋股本數至少減少4%。
- 美國上市公司須就淨回購股份繳納1%的聯邦消費稅。
1兆美元里程碑
兆美元關口是最大的頭條。它在截至2025年9月的12個月期間被突破,回購金額較前一年成長11.1%。這只是滾動年度總額第二次突破1兆美元;第一次是截至2022年6月的12個月,當時企業花費了1.005兆美元。
此一規模的回購支出相當於一個中型國家的年度經濟產出,很少有企業活動能達到如此規模。
閱讀這些數字時有一個區別很重要:Nvidia和GM的數字是企業公告,而其他總額反映的是標普追蹤的已完成支出。將兩者混為一談會產生誤導。
什麼是股票回購?
股票回購是指企業從投資者手中購買自己的股票。企業通常會將這些股票註銷,使流通在外的股份減少。
一個簡單的例子可以說明其機制。一家公司擁有10億股並賺取100億美元,因此每股盈餘(EPS)為10美元。如果它回購並註銷1億股,剩餘9億股。在利潤不變的情況下,EPS上升至約11.11美元。
公司並沒有賺更多錢;同樣的利潤只是被更少的股份所分攤。這是回購可以提高EPS並可能支撐股價的原因之一。保留股票的股東擁有企業更大的份額。
企業選擇回購有多種原因:可能持有多餘現金、認為自身股價偏低,或希望提升每股表現。這一決定取決於管理層對股價的看法,以及這些現金的其他潛在用途。
回購與股息:企業如何向股東返還現金
企業主要以兩種方式向股東返還資金:支付股息或回購股票。股息直接將現金發放給股東,而回購則動用公司現金購買流通在外的股票。
回購是更靈活的工具。一旦企業開始定期派發股息,投資者便期望其持續,削減股息可能被視為問題的訊號。回購則可以在市場反應小得多的情況下增加、減少或暫停——這是企業在現金充裕時青睞回購的原因之一。
回購目前已超過股息。截至2025年9月的12個月內,企業在回購上花費了1.020兆美元,在股息上花費了6,649億美元,合計向股東返還1.685兆美元。回購約佔總額的61%。
股息仍然重要。它們為投資者提供穩定收入,而回購則透過更大的持股比例獎勵長期持有的股東。
季度回購數據:2025年第一季創下紀錄
標普公布的數據中最大的單季是2025年第一季,金額為2,934.5億美元,強勁的盈餘和現金流助推支出攀升。
隨後企業有所收縮。第二季支出下滑20.1%至2,345.7億美元,第三季回升6.2%至2,490億美元——仍高於2024年第三季的2,266億美元。
第一季的跳升顯示支出變化之快。回購對利潤、現金水準和市場狀況反應迅速。2025年第一季約比2024年第一季高出24%,且勢頭早已形成:2024年第四季以2,432億美元成為當年最強單季。
在數據集中的七個季度裡,平均約為2,460億美元,只有2025年第一季遠高於該水準。
2017年以來的年度回購數據
長期數據顯示明顯的躍升。年度回購在2017年約為5,190億美元,2024年達到約9,430億美元。
2017年美國企業稅制改革後支出急升,2018年達到8,060億美元。疫情其後使支出降至2020年的5,200億美元。企業隨後反彈,2021年支出8,820億美元,2022年為9,230億美元,2023年回落至7,950億美元,並在2024年曆年創下9,426億美元的年度紀錄。滾動12個月數字其後於2025年突破1兆美元。
2017年至2024年,年度支出成長約82%。2021年至2024年間,支出保持在7,950億至9,430億美元區間——遠高於2018年之前的水準。回落也清晰可見:2019年支出比2018年低約10%,2023年低於2022年。
企業保護現金時回購下滑
回購具有週期性,在經濟疲弱時往往大幅下降。
2007年第四季,即金融危機加深前夕,標普500企業花費約1,417億美元。到2009年第二季,季度支出已跌至242億美元——降幅超過80%,2009年第二季約為2007年第四季水準的六分之一。在信貸市場緊張之際,企業選擇持有現金,很少有其他企業預算能如此快速地縮減。
同樣的模式也出現在2020年。年度回購從2019年的7,287億美元降至2020年的5,198億美元,降幅約29%,次年反彈至接近8,820億美元。近年來的紀錄總額顯示,一旦情況好轉,企業恢復回購的速度有多快。
回購大戶:Apple、Nvidia、Alphabet與Meta
少數幾家公司推動了整體數字,其中Apple對現代回購統計的影響超過任何其他企業。
Apple於2025年第三季在回購上花費約204億美元,截至2025年9月的12個月內花費967億美元。過去五年,Apple花費約4,680億美元;過去十年總計約7,550億美元。在標普歷史排名中,Apple當時還佔據了前20大季度回購中的19席,另一席為。
Nvidia現在也是回購大戶。它在2025年第三季花費149億美元,12個月內花費518億美元,較一年前的345億美元增加約50%。Alphabet在12個月內花費約558億美元,其中第三季為115億美元;Meta 12個月內花費442億美元,第三季為85億美元。
Apple、Nvidia、Alphabet和Meta在2025年第三季合計花費552億美元——超過該季度標普500全部回購的22%。Apple的12個月總額約為Alphabet的1.7倍,其現金流使其能夠同時投資業務、派發股息並註銷股票。
按行業分類的回購數據
科技業最受關注,但金融企業也是回購大戶。兩個行業合計佔全部支出的近一半。
資訊科技業於2025年第三季花費706億美元,佔總額28.4%;12個月內花費2,816億美元,佔27.6%。金融企業於2025年第三季花費653億美元——較前季成長26.3%,較一年前成長48.2%——12個月內約花費2,186億美元,其中僅JPMorgan就佔276億美元。
這一趨勢延續至2026年。Goldman Sachs於2026年第二季回購了約40億美元的股票,並支付了13.6億美元的股息。
科技與金融業12個月合計支出5,002億美元,約佔1.020兆美元總額的49%。通信服務業以1,461億美元排名第三,能源業在所列七個行業中最小,為594億美元。
回購集中在少數企業
數百家企業都會回購股票,但大部分支出集中在少數企業。前20大回購企業佔2025年第三季回購的49.5%。前20大的歷史平均約為47.8%,疫情前則較低,約為44.5%。
這在閱讀兆美元頭條時很重要:標普500的一般企業每個季度並不會花費數十億美元。
不過,回購仍然廣泛存在。2025年第三季,387家標普500企業報告了至少有一定金額的回購,333家支出至少500萬美元。截至2025年9月的12個月內,共有436家企業回購股票。回購是整個美國企業界的標準工具,並不局限於大型科技公司。換言之,前20大企業花費了約一半總額,指數中的其餘企業分攤另一半。
回購一定會減少股份數量嗎?
不一定。企業可能花費數十億美元回購,但股本數卻沒有太大變化,原因是企業也會發行新股票,途徑包括員工薪酬、股票選擇權、限制性股票單位和收購。每次回購的一部分只是抵消了這些新發行,因此支出金額與實際股本降幅可能相差很大。
2025年第三季,僅有17.1%的標普500企業將其稀釋股本數——即用於EPS計算的數字——按年至少減少4%。當股本確實下降時,即使利潤持平,EPS也會上升:如果盈餘成長5%而股本減少3%,EPS可以上升約8%。這有助於達到每股目標,而且這種效果是真實的,因為剩餘股東擁有企業更大的份額。
因此,有用的檢視方法要看兩個數字:支出金額和流通在外股本的實際降幅。
價格仍然重要。當股票以低於其價值的價格買入時,回購才會創造價值。如果一股價值100美元的股票以70美元買入,剩餘股東受益;但以150美元買入則可能摧毀價值。
1%回購稅及其影響
《通膨削減法案》對2022年12月31日之後進行的回購徵收聯邦消費稅。該稅一般為受規範的美國上市公司淨回購公平市場價值的1%。
標普估計,2025年第三季該稅的成本約為22.5億美元,使標普500整體營業盈餘減少0.36%。截至2025年9月的12個月內,影響約為營業盈餘的0.40%。標普結論指出,該稅並未實質改變回購行為,稅收生效以來創紀錄的支出也支持這一觀點。企業似乎將其視為一項小成本。
該稅以淨回購為基礎,由企業而非個別股東支付。1%的稅率相對於股票本身的成本而言微不足道:一筆100億美元的回購約涉及1億美元的稅款。
2026年授權、回購指數與AI支出
2026年的新計畫顯示大規模回購仍在持續。Nvidia董事會於2026年9月批准了另外1,500億美元的回購額度,使其總可用授權達到約2,350億美元。有報導稱,這一規模超過約84%的標普500企業的市值,而新批准本身約佔Nvidia總可用授權的64%。
General Motors於2026年10月宣布200億美元的計畫,顯示回購在大型科技業之外也很重要。GM的計畫規模較小,但對科技業以外的企業而言已相當可觀。這些數字是授權,而非已完成的購買,企業可以在多年間分批執行。
標普還管理標普500回購指數,該指數追蹤回購比率最高的100檔標普500股票。截至2026年8月,金融業約佔指數的30.1%,非必需消費品佔17.4%,資訊科技佔16.7%。主要成分包括Salesforce、Gartner、Workday、Newmont、Adobe、Airbnb以及主要煉油企業。由於該指數按回購相對規模對企業排名,支出金額最大的企業不一定位居前列。
一個懸而未決的問題是AI支出。科技公司正在向資料中心、晶片和電力投入大量資金,但許多企業仍在執行大規模回購計畫。強勁的自由現金流使Nvidia、Apple、Alphabet和Meta等企業目前能夠兩者兼顧。如果AI成本持續上升,可能會擠壓回購可用的現金。
股票回購數據總結
回購是美國市場中的兆美元級組成部分。標普500企業於2024年花費9,426億美元,於2025年第一季創下2,935億美元的季度紀錄,並使截至2025年9月的滾動12個月支出達到1.020兆美元。科技與金融企業佔其中近一半。
這一活動高度集中。僅Apple在12個月內就花費了967億美元,前20大企業佔2025年第三季支出的49.5%。
對頭條數字需要謹慎。1,000億美元的授權並不代表1,000億美元經花費,而且只有17.1%的企業將稀釋股本減少至少4%。回購本身並不自動代表好或壞;其價值取決於支付價格、企業財務狀況,以及現金是否能在其他地方獲得更高回報。
閱讀回購新聞時,以下幾項檢查有助於區分頭條規模與實際影響:
- 檢查數字是授權還是已完成支出。
- 看股本數的降幅,而不只是支出金額。
- 注意支出在少數企業之間的集中程度。
- 將支付價格與企業價值相比較。
- 審視自由現金流、債務以及現金的其他用途,例如AI投資。
明確的是規模:兆美元級的年份可能成為常態而非例外。
資料來源
- 標普道瓊指數:標普500 2025年第三季回購
- 標普道瓊指數:標普500回購指數
- 標普道瓊指數:歷史回購數據
- 美國國稅局:第510號出版物
- 美國國稅局:企業股票回購最終法規
- 路透社:Nvidia為股票回購計畫追加1,500億美元
- 路透社:General Motors宣布200億美元回購
- Goldman Sachs:2026年第二季10-Q表格

