標普500指數頂住5%公債殖利率壓力 AI驅動反彈再創新高
重點速覽
- •標普500指數與那斯達克指數週二收於歷史新高,標普500指數報7,844點,總市值達前所未有的71.3兆美元。
- •10年期美債殖利率攀升至約5.34%,創約24年來最高,反映通膨疑慮、政府債務成長以及具韌性的經濟。
- •隨著第三季財報季展開,華爾街分析師預估標普500企業獲利年增率將超過30%,在高漲的借貸成本下為股市提供緩衝。
- •受AI資料中心處理器需求持續帶動,Nvidia市值逼近6兆美元大關,標普500指數11大類股週二全數上漲。
- •策略師看法嚴重分歧,部分預估指數可在2030年前達10,000點,而Panmure Liberum則認為若通膨與利率維持高檔,指數可能在2027年底前回落至5,000點左右。
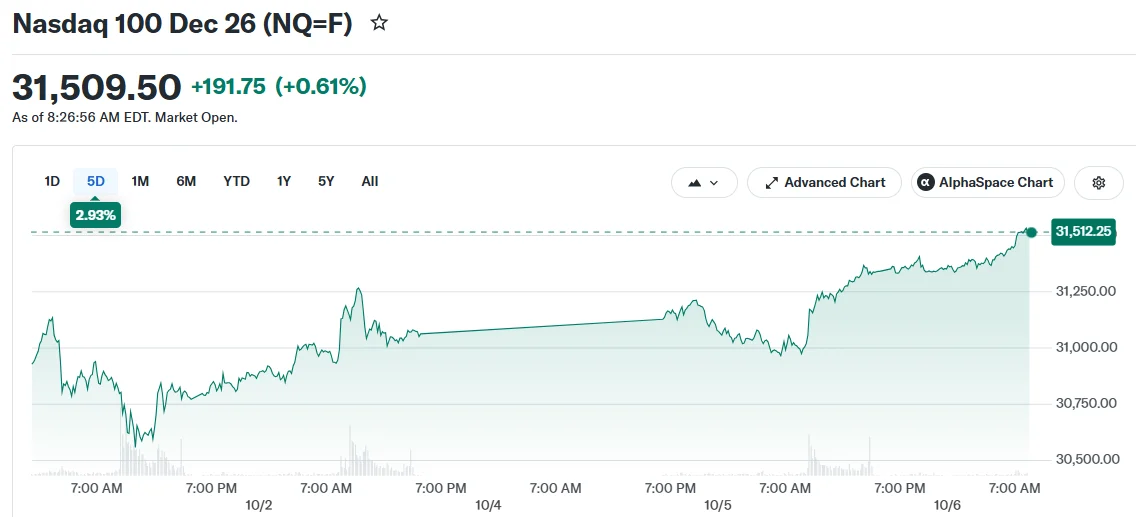
本週金融市場創下新的里程碑,即使政府公債殖利率徘徊在二十多年來的最高水準附近。標普500指數——這項涵蓋約500家美國大型企業、被投資人視為整體市場代理指標的基準指數——與那斯達克指數週二均創歷史收盤新高,道瓊工業平均指數也同步上揚。與此同時,基準的10年期美債殖利率持續高於5%關卡,近期已攀升至2002年以來未曾見過的水準。
在典型市場環境下,公債殖利率升高會對股票估值構成阻力。當美國公債能提供具吸引力的無風險報酬時,投資人將資金配置於波動較大股票的誘因便會降低,而成長型科技企業通常首當其衝。然而,當前環境卻呈現不同面貌,強勁的獲利成長正吸收原本會壓制股價的壓力。
強勁獲利成長提供市場支撐
支撐這波股市反彈的主要因素是企業獲利動能。隨著第三季財報陸續公布,華爾街分析師預估標普500成分企業的獲利年增率將超過30%,在借貸成本高漲之際提供基本面緩衝。財報季是企業公布業績並更新展望的時點,投資人可藉此直接檢驗這些預測是否成立。
BULLISH: S&P 500 hits a NEW ALL-TIME HIGH at 7,844. SPX is up 0.8% as Wall Street bets on a huge AI-driven Q3 earnings season The index is now worth a record $71.3 TRILLION, up 24% from its March 30 low, helping push the total US stock market above $82 TRILLION. That's… pic.twitter.com/ZfiRr6V59C
— Coin Bureau (@coinbureau) October 6, 2026 (連結)
人工智慧企業正引領這波擴張。Nvidia股價在週二交易中再度上漲,使這家半導體巨頭的總市值逼近6兆美元大關。該晶片製造商的處理器被廣泛用於驅動AI資料中心,公司一直是人工智慧基礎設施支出浪潮的主要受惠者之一。市場參與者持續預期資料中心產能與AI運算資源的投資將持續,其他半導體公司股價也同步走高。
市場的強勢遠不止於少數科技巨頭。標普500指數11大類股週二全數上漲,其中公用事業與房地產類股表現尤其亮眼,因美債殖利率自近期高點小幅回落。如此廣泛的參與顯示,這波漲勢遠超過超大型科技股的範疇。
美債殖利率攀升的重要意義
10年期美債殖利率——即投資人要求借貸美國政府十年所獲得的報酬,也是影響房貸與企業借貸成本的基準——近期攀升至約5.34%,創下約24年來最高紀錄。這波漲勢反映出通膨持續的疑慮、政府債務水準擴大,以及經濟表現比許多人預期更具韌性。
S&P 500 just hit its 28th record high of 2026, crossing $71 trillion in market cap for the first time in history. This is happening despite: 1. 10-year, 20-year and 30-year Treasury yields at 24-year highs 2. Inflation at 3.4%, above expectations 3. Mortgage rates at 7.28%,… pic.twitter.com/84aJu4GJNk
— Bull Theory (@BullTheoryio) October 6, 2026 (連結)
高漲的殖利率對股市構成結構性挑戰。當投資人能從政府擔保的證券獲得超過5%的報酬時,股票的相對吸引力便會下降。利率上升也推高企業、家庭與政府實體在整體經濟中的融資成本。
這股動態對成長股的壓力最為沉重,因為其估值高度仰賴延伸至未來數年的獲利預測。隨著利率攀升,這些預期未來獲利的現值隨之下降。迄今為止,強勁的獲利成長仍足以抵銷這種估值壓力。部分市場觀察人士現在質疑,相較於目前的5%水準,6%的殖利率是否才是股市真正面臨實質阻力的轉捩點。
策略師對後市走向嚴重分歧
專家對市場走向的看法截然不同。在標普500指數於8,000點附近交易之際,部分策略師預估指數可在2030年前攀升至10,000點。相反地,其他分析師則描繪更為謹慎的前景:券商研究機構Panmure Liberum近期發布研究指出,若通膨持頑固、利率維持高檔,標普500指數可能在2027年底前回落至約5,000點。專業預測的這種分歧,凸顯了當前市場所處的微妙平衡。
未來數週,市場參與者將密切關注即將公布的第三季財報、聯準會政策訊號——央行利率決策會影響借貸成本並形塑長天期美債殖利率內含的預期——通膨數據以及債市走勢,因為這些力量的交互作用很可能決定指數的短期方向。若強勁獲利延續且殖利率趨緩,標普500指數有望大幅突破8,000點。較大的風險情境則是企業業績令人失望且殖利率進一步上升。
就目前而言,創紀錄的股票估值顯示,投資人仍相信企業獲利成長將持續超越更高融資成本帶來的負擔——這份信念迄今已被證明足以壓過二十多年來最嚴峻的債市環境。
本文首發於 Blockonomi。

