頑固通膨、就業震盪——對天然氣需求意味著什麼
重點速覽
- •美國經濟走軟與全球活動放緩,可能降低進入秋季過渡季節的天然氣需求。
- •工業用氣對經濟週期敏感,工廠產出下滑將加劇製冷需求的季節性回落。
- •美國就業震盪、通膨仍處高位,高利率持續壓迫債務成本。
- •需求並非全面疲軟:夏末高溫期間燃氣發電大幅攀升,LNG 餵入氣量維持強勁。
- •即將公布的有關就業、通膨與工業活動的政府數據,將顯示經濟走軟趨勢是否獲得確認。
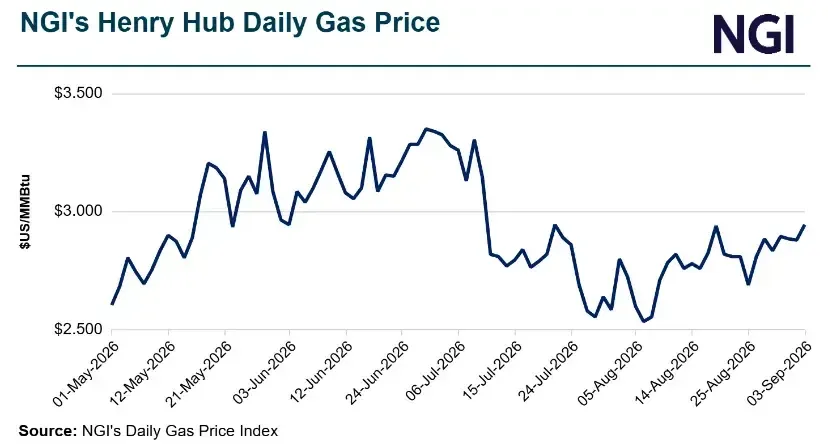
儘管 8 月就業市場展現韌性,但整體走軟的美國經濟與放緩的全球活動,可能在夏末製冷需求消退之際,為天然氣需求降溫。宏觀背景對天然氣至關重要,因為工業用氣——與發電、居民及商業供暖、LNG 出口並列的主要需求支柱——對經濟週期十分敏感,而工廠產出的任何降溫,都將加劇進入秋季過渡季節(氣溫溫和時供暖與製冷需求通常雙雙回落)途中空調負荷的季節性下滑。
與此同時,需求面並非全面疲軟。如下方相關報導所示,夏末高溫期間燃氣發電一直滿載運轉,LNG 餵入氣量維持強勁,而區域儲氣過剩雖在收窄,仍是影響因素——這意味著任何由宏觀驅動的需求拖累,都將與部分地區實體市場的緊俏局面相互交織。接下來需關注的是,即將公布的有關就業、通膨與工業活動的政府數據是否確認經濟走軟趨勢,以及過渡季節天氣侵蝕製冷負荷的速度。
概覽
- 經濟放緩可能拖累天然氣需求
- 美國就業市場震盪,通膨仍處高位
- 利率維持高檔,持續壓迫債務成本
由 Kevin Dobbs 為 Natural Gas Intelligence 報導。來源:NGI
NGI 相關報導
-
加州天然氣發電強勁回升,夏季考驗電池緩衝能力(2026 年 9 月 4 日)—— 8 月下旬,西南部熱浪疊加太陽能發電下滑,迫使加州電網更依賴火力電廠,燃氣發電量飆升至三年高點,推動區域現貨價格在數月供應充裕後大幅走高。
-
隨著外輸能力推進,新英格蘭 1 月天然氣價格自 22 美元回落(2026 年 9 月 4 日)—— 在即將到來的供暖季出現異常冬季溢價之後,新英格蘭主要天然氣樞紐的遠期曲線顯示,隨後幾年價格將大幅回落。
-
強韌的夏季需求能否提振天然氣期貨?(2026 年 9 月 4 日)—— 週五早盤天然氣期貨小幅走高,市場參與者正在消化雖在收窄但仍可觀的儲氣過剩、波動但季節性穩健的產量、強勁的夏末製冷需求以及旺盛的 LNG 運輸量。
-
OFO 頻傳,現貨天然氣價格飆升(2026 年 9 月 3 日)—— 週四,強勁的製冷需求與管道營運限制推動實體天然氣市場出現劇烈的區域價格飆升。
-
過剩收窄、高溫預報未能拉抬天然氣期貨(2026 年 9 月 3 日)—— 儘管近期預報異常炎熱、多個地區儲氣同比缺口顯著,天然氣期貨週四仍走低。
-
Cove Point LNG 停檢將削減阿巴拉契亞天然氣需求(2026 年 9 月 3 日)—— 若近期停檢模式重演,馬里蘭州 Cove Point LNG 的年度維護可能自 9 月 19 日起最長三週,移除阿巴拉契亞約 850 MMcf/d 的餵入氣需求,正值秋季過渡季節拖累電力需求之際。
