美國太陽能製造規模化:SEG Solar 崛起帶來的啟示
重點速覽
- •SEG Solar 目前在其德州休士頓與 Tomball 廠區合計擁有約 6 GW 的美國模組組裝產能,短短兩年內從小型基地大幅成長。
- •2025 年期間,SEG Solar 是美國僅有的六家在國內生產超過 1 GW 矽基太陽能光電模組的公司之一。
- •休士頓與 Tomball 兩座廠區的直接工廠資本支出估計到 2026 年底將達 1 億至 1.5 億美元,屬於相對高效的資本部署。
- •到 2026 年底,SEG Solar 可望成為美國僅有的五家擁有超過 5 GW 有效矽基模組產能的公司之一。
- •該公司正在權衡多項選項,包括國內電池製造、HJT 專用模組產能以及更廣泛的美國整合平台,這些決策受近期第 232 條裁決影響。
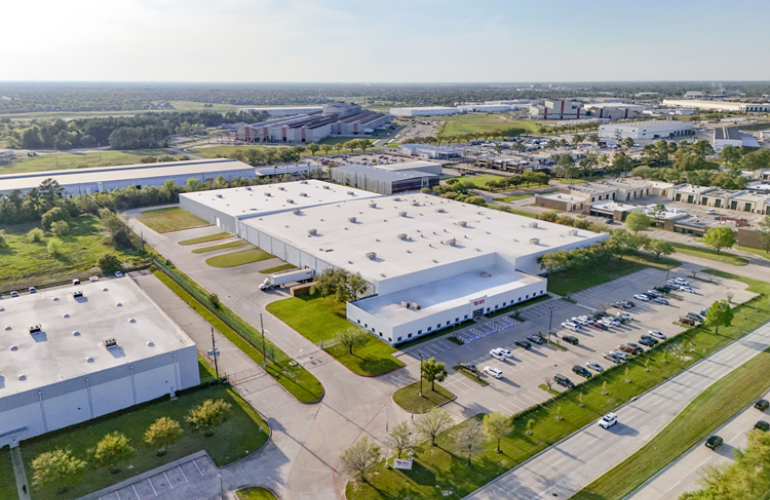
在最近參加了 SEG Solar 位於德州 Tomball 的第二座模組工廠開幕儀式後,我決定深入檢視這家已成為美國太陽能產業中能見度最高企業之一的公司。SEG Solar 在 2022 年《降低通膨法案》(IRA)刺激的初始製造投資週期中迅速行動——該法案的國內製造激勵措施,尤其是第 45X 條先進製造生產稅收抵免,引發了一波美國太陽能工廠計畫的宣布潮。
SEG Solar 目前在其德州休士頓與 Tomball 廠區合計擁有約 6 GW 的美國模組組裝產能——從相對較小的國內製造基地,躍升為全美最大的矽基模組製造商之一,僅用了兩年時間。
雖然產能公告本身已引起廣泛關注,但 SEG Solar 高效的資本部署——結合其在業內的高能見度——或許是這個故事更具啟發性的一面,尤其在此刻產業大部分仍在消化不斷變動的貿易政策與激勵規則之際。
從宣布到執行
IRA 之後的時期產生了一長串美國模組工廠的宣布。然而數年過去,只有少數公司將這些計畫轉化為實際的數 GW 級製造營運——這一落差已成為 IRA 後建設潮的鮮明特徵。
SEG Solar 位於休士頓郊外的 2 GW 模組工廠於 2024 年開幕,是該公司在美國製造設施的首筆投資。值得注意的是,SEG Solar 在 IRA 擴張週期加速之前,就已建立了目前以美國為總部的營運體系。到那時,該公司已在經常被變動貿易規則重塑的全球太陽能製造格局中累積了相當豐富的經驗。
2024 年 8 月,SEG Solar 開設了佔地 250,000 平方英尺的休士頓廠區,年產能 2 GW,並在約 12 個月內達到產量爬坡。2025 年期間,SEG Solar 是美國僅有的六家在國內生產超過 1 GW 矽基太陽能光電模組的公司之一。
與 IRA 後更廣泛投資群體的對比更為鮮明。幾家早期進入美國市場的數 GW 級廠商——包括一些總部位於亞洲的最大 PV 製造商——後來因新的所有權相關標準而出售工廠或重組其美國業務。相比之下,SEG Solar 進一步擴張,在 Tomball 設立第二座模組組裝工廠。2025 年底,該公司的全球累計模組出貨量已達約 7.5 GW,其中美國模組業務是這一強勁增長的主要驅動力。
邁向製造規模的高效路徑
SEG Solar 從 2 GW 到 6 GW 的路徑,展現了極高效的工廠部署方式。休士頓廠區佔地約 250,000 平方英尺,而新的 Tomball 工廠約為 500,000 平方英尺,新增 4 GW 銘牌產能。兩座廠區都體現了對傳統工業空間的務實運用,將投資集中於模組製造所需的基礎設施與生產設備。
2026 年,SEG Solar 再次擴張,在 Tomball 設立第二座模組工廠,這次產能為 4 GW,距離第一座工廠僅 30 分鐘車程。
模組組裝不需要太陽能電池工廠那樣的製程基礎設施。一旦電力、物流、測試、倉儲及產線特定需求到位,用於模組組裝的工業廠房可以相對快速地改造完成。SEG Solar 利用這種方式,將廠址承諾與製造爬坡之間的時間縮至最短,同時避免了與更客製化廠址相關的較高建設成本。將兩座廠區鄰近設於休士頓地區,也簡化了物流、人力與供應商協調。
對實體廠址與製造需求的自下而上分析顯示,休士頓與 Tomball 兩地的直接工廠資本支出到 2026 年底將達 1 億至 1.5 億美元——相較於更大的綠地專案,這是極為高效的資本部署。因此,到 2026 年底,SEG Solar 可望成為美國僅有的五家擁有超過 5 GW 有效矽基模組產能的公司之一。
能見度作為競爭優勢
SEG Solar 面向公眾的經營方式是這個故事的另一個值得注意之處,與當今美國市場上其他公司選擇的某種「自我設限」的低調作風形成對比。
該公司總體上使其美國工廠、高階管理層與擴張計畫對外界保持透明。工廠開幕是高調的活動,客戶在製造故事中佔據核心地位,地方官員參與其中,且公司經常將新產能與就業和投資連結。
這與經常陷入貿易調查、海關行動、法律糾紛以及圍繞供應鏈來源和公司結構反覆出現質疑的美國太陽能製造業形成對比。這些問題在整個產業造成了聲譽壓力,也可能促使一些公司將其美國業務保持相對低調。事實上,如今一些太陽能製造商之所以為人所知,主要是因為其涉入某些貿易申報和請願案。
SEG Solar 近年來更為開放的做法或許確實能轉化為商業利益,儘管這並未消除任何美國太陽能製造商所面臨的正常貿易、政策或執行風險。然而,這確實使公司更容易被外部利害關係人理解與接觸。
超過 6 GW 模組組裝產能之外的選項
下一個投資決策因此成為更有趣的問題。SEG Solar 已宣布另一座 Tomball 模組組裝工廠,並已討論 HJT 專用模組產能與未來的美國電池製造,再次強調異質結(HJT)技術為其偏好。
該公司目前有多個選項,其中一些在近期的第 232 條裁決之後可能變得更具吸引力——該裁決將提高進口太陽能面板的成本,並強化了國內上游生產的政策理由。
SEG Solar 下一階段的產能擴張涉及綠地廠址建設,規劃用於額外模組產能。如果該廠址經調整以納入更高比例的上游電池與矽片產能,也不足為奇。
一個選項是繼續高度專注於模組,並向預計未來幾年投產的日益增多的美國電池製造商採購。這將保留國內電池供應選項的靈活性,限制上游資本需求,並讓 SEG Solar 專注於其已建立規模的製造鏈環節。
第二條路線是更大規模地進軍電池製造。SEG Solar 可以將同樣對速度與高效部署的重點應用於數 GW 級的國內電池專案,供應部分自身模組需求,同時保留向第三方少量採購的能力。該公司已表示正在考慮這條路徑。
第三條路線是在本十年剩餘時間內建立更廣泛的美國整合平台。更大的模組基礎可以配合大規模電池生產,並隨時間推移,在政策與經濟性支持的情況下,選擇性投資於矽錠或矽片製造。這條路線提供更大的供應鏈控制權,但也需要更龐大的資本。
SEG Solar 現已加入相對少數將 IRA 後投資機會轉化為美國太陽能製造實質地位的公司行列。其下一轮投資決策將決定這一地位在本十年剩餘時間內能在多大程度上超越模組組裝。

