Saia 8月噸位成長加速,去年同期比較基數趨緩
重點速覽
- •Saia 8 月噸位年增 8.7%,日均出貨量增加 1.1%,每件出貨重量上升 7.5%,受惠於較有利的去年同期比較基數。
- •以兩年疊加基礎計算,Saia 的噸位成長連續第二個月放緩,由 7 月的 8.7% 降至 8 月的 6.5%。
- •Saia 於 7 月 6 日實施 7.1% 的全面調價,較 2024 年的調價行動高出 120 個基點,且提早三個月實施。
- •Saia 指引第三季營業比率為 87.9%,較去年同期約惡化 30 個基點,兩波疊加的加薪將對成本造成壓力。
- •ISM 製造業 PMI 的新訂單子指數 8 月下滑 3 點至 53.7,此數據可能在今年最後幾個月對 LTL 貨量構成壓力。
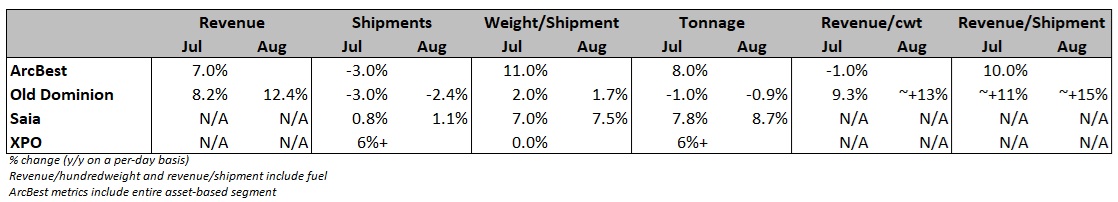
零擔運輸(LTL)業者 Saia 8 月的噸位年增率出現加速,但這項改善所面對的去年同期比較基數,較 7 月時更為有利。
總部位於喬治亞州 Johns Creek 的 Saia(NASDAQ: SAIA)週四公布,8 月噸位較去年同期成長 8.7%,日均出貨量增加 1.1%,每件出貨重量大增 7.5%。受惠於較有利的去年同期比較基數,這些成長率略優於 7 月的年增表現。
然而,以兩年疊加基礎計算,Saia 的噸位成長連續第二個月放緩,8 月為 +6.5%,低於 7 月的 +8.7%。該公司於 7 月 6 日實施 7.1% 的全面調價(GRI),並表示這可能在短期內造成指標波動。展望未來,Saia 今年剩餘時間(11 月除外)將面對較有利的去年同期比較基數。
Saia 在季中更新中不揭露營收相關指標。不過,該公司先前曾指出,第二季每件出貨營收從季初到季末增加 4%。此次全面調價較去年的調價行動高出 120 個基點,且提早三個月實施——這是另一項正面訊號。此外,第二季合約運價續約平均上漲 10.7%,以兩年疊加比較計算為 +15.8%。
Old Dominion(NASDAQ: ODFL)同樣於週四發布的 8 月更新顯示,收益率年增率由 7 月至 8 月加速,無論是否計入燃油附加費均如此。這兩家最大的上市 LTL 業者同步發布的數據,為貨運需求提供了罕見的即時觀察窗口,因為在這個私人業者揭露資訊遠為有限的貨運細分領域中,此類公開數據相當稀少。
Saia 在第二季實現了自 2024 年第一季以來首度的利潤率年增改善。然而,該公司的第三季指引預期將出現小幅的年同比惡化。該公司通常在第二季至第三季之間出現 150 至 200 個基點的利潤率下滑,但今年預期僅會侵蝕 100 個基點。此展望意味著營業比率為 87.9%,若剔除 2025 年第三季認列的不動產處分利益,將較去年同期惡化 30 個基點。在 LTL 產業中,營業比率(營業費用除以營收)是衡量獲利能力的標準指標,數值越低越好。
自 2022 年以來,Saia 已開設、擴建或遷移約 60 座轉運中心,門位數增加 25%,並轉型為全國性承運商。然而,這些較新的據點營業比率仍處於 90% 出頭的水準,拖累了整體網路表現——其餘網路的營業比率則在 80% 出頭。這些轉運中心能多快達到網路平均獲利水準,是影響該公司利潤率軌跡的關鍵變數。
Saia 去年將加薪時間由 7 月延後至 10 月,而今年 7 月又實施了新的調薪,形成兩波疊加的薪資成本逆風,兩者都將對第三季造成壓力。人力成本是 LTL 業者的一大成本項目,因為相較於整車運輸業者,LTL 業者更依賴處理個別貨件的碼頭工人與司機。
在週四的交易中,SAIA 股價截至美東時間中午 12:26 上漲 2.9%,ODFL 股價則下跌 2.4%。標普 500 指數上漲 1%。
LTL 板塊本週稍早曾因製造業數據略低於預期而遭到抛售。供應管理協會(ISM)8 月製造業 PMI 為 54.6,低於市場共識 60 個基點,且較 7 月創下的四年高點低 100 個基點。數值高於 50 代表擴張,低於 50 則代表收縮。該指數已連續第八個月處於擴張區間,但作為未來活動指標的新訂單子指數下滑 3 點至 53.7。承運商噸位通常落後該指數三個月,這意味著偏軟的新訂單數據可能在今年最後幾個月對 LTL 貨量造成壓力。在週二數據公布後,上市 LTL 業者股價跳空走低,終場下跌 4% 至 7%,而標普 500 指數僅下跌 0.7%。
Saia 是少數幾家上市的 LTL 公司之一,其季中業績為貨運業中鮮有公開數據的細分領域提供了能見度。

