經濟學家指出:醫療保險成本飆升正悄悄侵蝕工資成長,勞工還須負擔更大比例的保費
重點速覽
- •第三季工資與薪資較一年前成長3.1%,但雇主醫療保險提繳大增6.4%,創二十年來最快增速。
- •經濟學家Guy Berger估算,如果雇主保險提繳以3%的速度成長,今日的工資成長會快約0.2至0.3個百分點。
- •繼2026年大漲26%之後,ACA基準保費將於2027年上漲13%,40歲中階方案投保人的月均保費將達704美元。
- •截至2月,ACA方案投保人數年減12%,降至約1,920萬人,較健康者退出、留下族群健康狀況較差,推高保費。
- •保險公司正退出ACA市場,截至10月下旬已有31個州層級退出,相對僅8個新增加入,消費者選擇因此縮減。
醫療保險的開放投保季即將展開,許多美國人在看到保費上漲幅度後,恐怕會大吃一驚。但保險成本上升的傷害不只侷限於家庭預算:據一位經濟學家指出,它正悄悄侵蝕工資成長,使勞工無法獲得原本應有的更大加薪。
醫療保險成本已成為期中大選的重要議題。在油價與水電帳單上漲之外,保險費用更加劇了選民對生活成本上升的焦慮。因此,儘管工資持續穩健成長、勞動市場處於充分就業狀態,在整體可負擔性惡化的情況下,消費者信心指標仍大幅滑落。
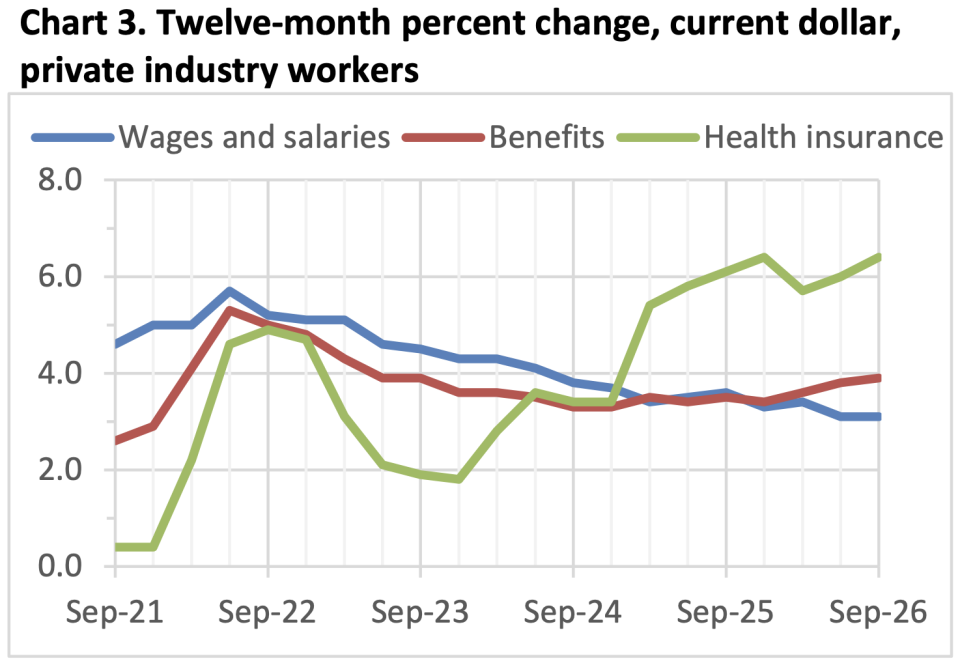
最新的經濟數據說明了為何勞工對薪資成長無感。根據美國勞工統計局週五發布的就業成本指數,第三季工資與薪資較一年前成長3.1%。該指數同時涵蓋現金薪酬與福利,可並列比較總報酬的兩個組成部分。
與此同時,根據Burning Glass Institute資深研究員、經濟學家Guy Berger的說法,雇主醫療保險提繳金額大增6.4%,創下二十年來最快增速。他在一篇Substack文章中計算,如果雇主的提繳是以3%的速度成長——即幾年前的水準——今日的工資成長會快約0.2至0.3個百分點。
「差距不算大,但也不是無關緊要,」Berger寫道。
在許多美國人必須依靠「先買後付」方案購買生活必需品之際,即使這些微幅的成長也可能帶來重大差異。
Berger補充指出,這些數據可能低估了勞工所面臨的擠壓,因為雇主的提繳金額未必跟得上醫療保險成本的漲幅。「換句話說,員工正在負擔更大比例的保費,」他解釋道。他並表示,除此之外,保險方案本身的給付範圍也在縮水,迫使勞工必須自掏腰包支付更多費用。
透過雇主獲得醫療保險的美國人並非唯一感受到壓力的群體。雇主保險是工作年齡美國人最常見的醫療保障來源,因此這種擠壓效應波及廣大家庭。而主要服務自行購買保險者的平價醫療法(Affordable Care Act)保險方案,其費用也正在飆漲。
根據衛生研究非營利組織KFF引用聯邦政府週五發布的數據,2027年保費將上漲13%。這是2018年以來第二大的漲幅,之前2026年已大漲26%。最新的漲幅意味著,一名購買中階Obamacare方案的40歲民眾,每月平均保費將達704美元;此類「基準」保費在2026年為624美元,2025年則為497美元。
雖然藥品與住院醫療支出持續上升,ACA市場自2025年以來承受的壓力尤其沉重,原因在於國會未延續疫情期間實施的強化補貼。這些強化補貼原本降低了投保人支付的保費,並將財務補助的適用資格擴大至原本不符合條件的家庭。
結果,ACA投保人數已減少數百萬人,因為民眾對更高的保費卻步。由於退出者大多身體較健康,留下來的族群往往健康狀況較差,進一步推高保費。截至2月,ACA方案的投保人數已較一年前暴跌12%,降至約1,920萬人,業界並表示此後有更多人退出。
與此同時,保險公司選擇不再參與ACA市場,使消費者的選擇範圍更加狹窄。根據KFF的數據,截至10月下旬,保險公司已在31個州層級退出市場,相對僅有8個新增加入。
「展望2027年,多家保險公司表示,預期市場將持續惡化,這是強化保費稅收抵免終止的持續結果,」KFF在週五表示。「部分在2026年還能保住保障的投保人,可能再也無法負擔。」
在雇主方面,未來就業成本指數的發布將顯示福利成本是否持續超越薪資成長;在ACA方面,目前進行中的開放投保期將顯示2027年還能剩下多少保障——以及選擇。
本文原刊載於Fortune.com。

