穩定幣為房貸融資一次,卻能被借出兩次
重點速覽
- •RWA.xyz 報告 PRIME 截至 11 月 4 日的管理資產為 5.34 億美元,追蹤代幣所在位置,但未統計以這些代幣為抵押的借款債務。
- •這條融資鏈分為兩層:Figure Lending 將 HELOC 批次質押給其 Prime 市場以借入其 YLDS 穩定幣,資金池不到一個月即週轉一次;而 PRIME 持有者可另行在 Morpho 和 Kamino 上以代幣為抵押借入 USDC 或 PYUSD。
- •截取時點約 61.5% 的 PRIME 供應量——Morpho 上約 2.45 億美元、Kamino 上約 8,400 萬美元——位於借貸合約中,這是分佈數字,無法揭示代幣背後存在多少債務。
- •截取時點 PRIME 的 30 天淨 APY 為 6.1%,Hastra 已將先前的混合收益模型改為隨使用率變動的 HELOC+ 利率,並減去 0.50% 年費。
- •PRIME/PYUSD 市場的清算貸款價值比為 86%,市場預言機以 PRIME 對 wYLDS 的兌換率而非二級市場交易價格來定價。
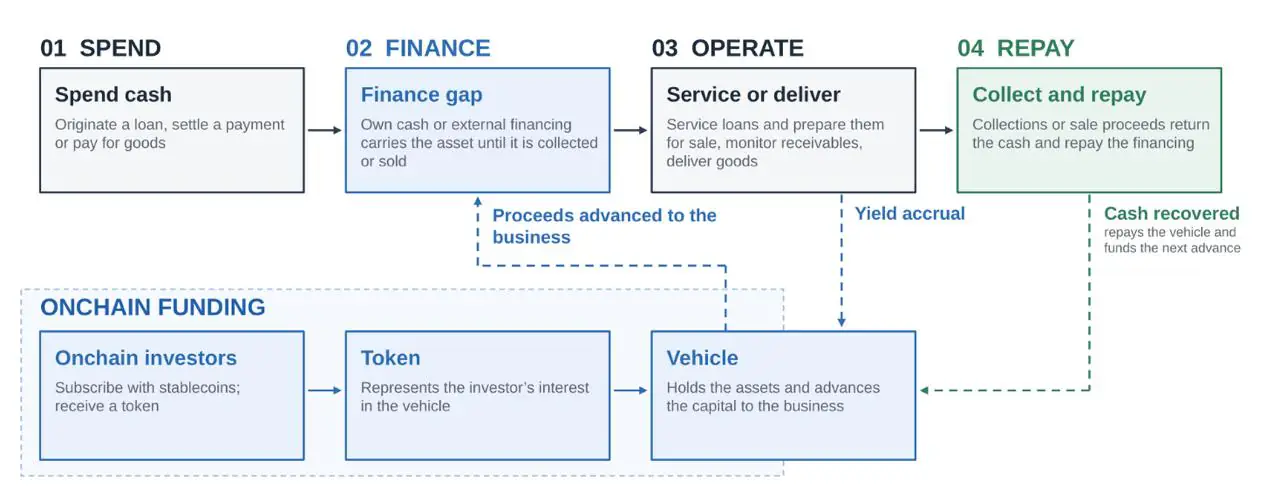
追蹤代幣化實體資產的數據供應商 RWA.xyz 於 11 月 9 日發布的案例研究指出,由 Hastra 發行的收益型代幣 PRIME,截至 11 月 4 日管理資產規模為 5.34 億美元,並統計了這些代幣的所在位置。它並未統計疊加在這些代幣之上的債務,而這個落差正是重點所在:在這條融資鏈中,穩定幣為房屋淨值貸款提供資金一次,隨後還能被再次借出。這條鏈之所以重要,是因為它將加密原生美元流動性導入美國消費信貸,然後讓這些貸款的憑證以可借貸抵押品的形式回流加密市場。
第一層債務:Figure 的倉儲貸款
房屋淨值信用額度(HELOC)讓屋主可以依房產價值提取資金。發貸方在第一天就墊付這筆資金,只有當貸款出售給投資人或打包證券化後才能收回款項。倉儲融資——發貸方標準的短期過橋資金——正是填補這中間的缺口。
RWA.xyz 估計 Figure 的持有期不到一個月。Figure Lending 將一批 HELOC 質押給其 Prime 市場(前身為 Democratized Prime),以此借入 Figure 的 SEC 註冊收益型穩定幣 YLDS,再出售貸款、償還資金池並重新開始。另一端的屋主以數年為期還款;資金池的資金則以數週為週期週轉。PRIME 的收益來自這個短週期,而非長週期。
Hastra 的代幣透過兩層包裝進入該資金池。投資人在 Ethereum 上將 Circle 的穩定幣 USDC 兌換為 wYLDS——Hastra 描述其儲備為直接持有的 YLDS 或部署到 Figure 的 Prime 資金池中——然後質押 wYLDS 並獲得 PRIME,即該質押部位的收益憑證。小寫的 Prime 是 Figure 的市場;大寫的 PRIME 是 Hastra 的代幣。這種命名並不理想,但兩者角色截然不同。
這條鏈也界定了持有者實際擁有什麼。Figure 的 Prime 融資條款將抵押貸款相關抵押品置於資金池出借人的信託與代理安排中,並聲明抵押品不構成還款保證,清算所得可能不足以償付。PRIME 持有者的權利主張須先經過 Hastra 的包裝代幣與資金池文件,才會觸及這些條款,這正是為什麼代幣背後的法律權利需要與其所引用的資產分開解讀。PRIME 是融資資金池中的一個部位,而非對房屋的留置權。
第二層債務:持有者的貸款
Morpho 的 PRIME 案例研究描述了第二步:持有者將 PRIME 存入作為抵押品,並從穩定幣供應商處借入 USDC 或 PayPal 的穩定幣 PYUSD,同時被質押的 PRIME 繼續累積其浮動收益。Morpho 與 Kamino 是託管這些 PRIME 市場的鏈上借貸協議,負責撮合穩定幣供應商與提交抵押品的借款人。DefiLlama 的研究報告針對 Sentora PRIME 金庫——一個圍繞代幣化實體資產構建的策展式鏈上金庫——指出 PRIME/PYUSD 市場的清算貸款價值比(LTV)為 86%,並表示該市場的預言機以 PRIME 對 wYLDS 的兌換率而非交易價格來定價。因此該部位不受 PRIME 二級市場波動影響,但暴露於 PYUSD 自身的掛鉤風險。
這筆貸款與 Figure 毫無關聯。根據 Morpho 的清算規則,當債務超過市場 LLTV 與抵押品估值所設定的門檻時,部位即被清算。借入的穩定幣利息按每個區塊累計,因此借款接近上限後放任部位不管的持有者,會因其自身債務而逐步滑向清算,即使 Figure 資金池中的每一筆 HELOC 都正常還款。
兩層債務並列對照:
| 第一層債務 | 第二層債務 | |
|---|---|---|
| 借款人 | Figure Lending | PRIME 持有者 |
| 出借人 | Figure 的 Prime 資金池(YLDS 供應商) | Morpho 或 Kamino 穩定幣供應商 |
| 抵押品 | 質押的 HELOC | PRIME 代幣 |
| 期限 | 每批不到一個月 | 無固定期限,利息持續累計 |
| 償還來源 | 貸款出售所得 | 持有者本人,或被清算 |
| 損失承擔 | 資金池出借人,透過 PRIME 持有者 | 先由持有者承擔;壞帳時由供應商承擔 |
收益率是什麼,以及以它借款的代價
案例研究截取時點的 30 天淨 APY 為 6.1%。這個數字屬於 11 月初。Hastra 的利率文件指出,先前混合收益模型已改為隨使用率變動的 HELOC+ 利率——意即 Figure 在特定時間實際借用的資金池供應比例——並減去 0.50% 的 Hastra 年費。當 Figure 動用更多資金池時,利率上升;當貸款售出、資金閒置時,利率下降。
以 PRIME 為抵押借款再買入更多 PRIME——在 DeFi 市場中被稱為 looping 的操作——是在押注這個浮動利率與 Morpho 借款利率之間的利差,後者同樣隨穩定幣端的使用率變動。這筆算術簡單而無情。
一輪槓桿,取整數計算:1,000 美元的 PRIME,借入 500 美元再投入,風險敞口為 1,500 美元。在 6% 資產利率下,部位賺取 90 美元;在 5% 借款利率下,支付 25 美元——淨賺 65 美元,而無槓桿為 60 美元。若借款利率升至 8%,淨收益降至 50 美元,低於無槓桿報酬。
這些利率為說明性數字,選取接近 11 月的截取時點,並非 PRIME 或 Morpho 的報價,且假設為期一年、價格不變、無費用、複利、稅負或清算損失。
在 1,000 美元本金上多賺五個百分點,換來的是一筆無固定期限的負債和一條清算線。這筆交易是否值得,取決於雙方都無法控制的兩個利率。
為何 61.5% 不是槓桿數字
衡量槓桿需要兩個在同一時點取得的數字:質押的抵押品,以及據此借入的債務。案例研究只提供了前者。在 11 月 4 日的截取時點,Morpho 持有約 2.45 億美元的 PRIME,Kamino 為 8,400 萬美元,RWA.xyz 將此報告為管理資產的 61.5%。
每十枚 PRIME 代幣中就有六枚存放在借貸合約中。這是一個分佈事實。它並未說明其中多少代幣背後有貸款、每筆貸款金額多大,或借入的穩定幣是投入了更多 PRIME、另一個協議,還是回到了銀行帳戶。將 PRIME 存放在 Morpho 上而不借款的持有者,與借款至 86% 上限的持有者,被計算的方式完全相同。
同一個數字還引出兩個相關的錯誤。將 Morpho 與 Kamino 的餘額加總到 5.34 億美元會造成重複計算:移入借貸合約的代幣仍是同一枚代幣,質押它並不會創造新資本。而將 5.34 億美元解讀為該期間發放的 HELOC 金額,則是把產品規模誤當成其所資助的活動量;Figure 的資金池不到一個月就週轉一次,同一筆資金可為許多批次提供融資。
債務端並非機密。Morpho 的市場頁面顯示每個 PRIME 市場的總借款、使用率與借款人名單,Kamino 也發布同等的數據,因此讀者可以在同一時間戳取得兩端數據。案例研究沒有這麼做。在有人這麼做之前,61.5% 應該被引用為代幣所在位置,而非代幣背後的負債金額。
報告遺漏的那個數字
RWA.xyz 已經記錄了一條運作中的通道:穩定幣為 Figure 的倉儲提供資金,Figure 在一個月內將倉儲週轉,而憑證代幣可以在其他地方作為抵押品。它尚未記錄的,是能將這段描述轉化為風險評估的那一個數字——與 5.34 億美元同日截取的 PRIME 未償穩定幣債務。缺少了它,讀者看到的只是第一本貸款帳簿,對第二本只能猜測。

