2026年被動投資統計:ETF資產突破24兆美元,指數基金擴大對主動型基金的領先
重點速覽
- •2026年8月,全球ETF資產突破24兆美元,較2025年底的19.85兆美元增加超過4兆美元,約成長21%。
- •截至2026年8月,ETF吸納約1.96兆美元的淨流入,已達2025年創紀錄全年總額2.37兆美元的約83%。
- •美國被動型共同基金與ETF於2024年首次在資產規模上超越主動型基金,在較低成本、分散投資與主動型經理人扣除費用後難以擊敗市場的推動下,差距持續擴大。
- •SPIVA數據顯示,2025年約79%的美國主動型大型股股票基金表現落後於標普500,截至2026年6月的十五年間約90%落後。
- •截至2026年7月,主動管理型ETF全球規模達約2.59兆美元,2026年前七個月吸納5,905億美元淨流入,超過以往任何一個完整年度。
被動投資已從小眾策略發展為全球金融市場的核心支柱。指數型共同基金與交易所買賣基金(ETF)目前持有數兆美元的股票與債券,而在美國,被動型基金持有的資產已超過主動管理型基金。
全球ETF產業規模也創下歷史新高。全球ETF資產於2026年8月首次突破24兆美元,年初約為19.85兆美元。投資人在今年前八個月投入近2兆美元的淨新增資金。
然而,並非所有ETF都是被動型。主動管理型ETF已成為資產管理業成長最快的板塊之一,目前全球規模約2.6兆美元。即便如此,傳統指數投資仍是產業的基礎。
根據Morningstar的數據,美國被動型共同基金與ETF的資產於2024年首次超越主動型基金,此後差距持續擴大。推動因素包括較低的成本、廣泛的分散投資,以及主動型基金經理人在扣除費用後難以擊敗市場的持續困境。
本文引用投資公司協會(ICI)、Morningstar、ETFGI與S&P道瓊指數的數據,涵蓋資產規模、資金流向、持有人結構、績效表現以及主動型ETF的崛起。
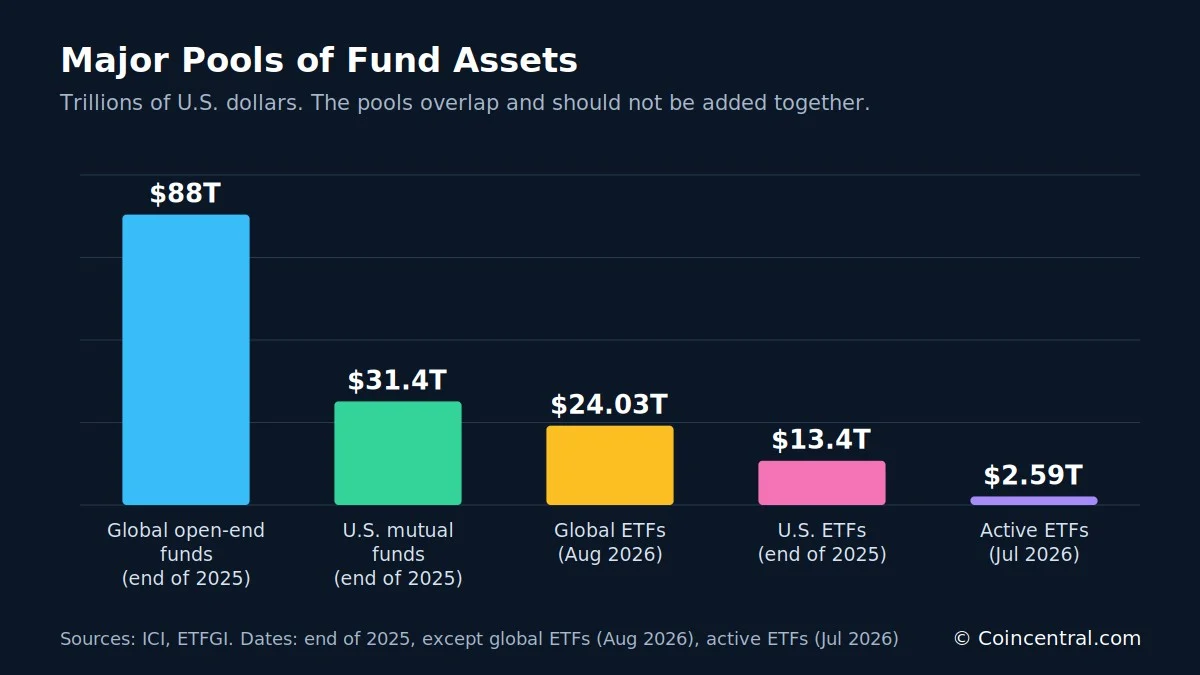
主要數據,以及為何相互重疊
本文引用的統計數據涵蓋基金產業的不同部分:有些指整個基金市場,有些則僅適用於ETF或被動型基金。綜合來看,這些數據指向兩個相關但不同的趨勢:被動型基金持續對主動型基金擴大領先,而ETF結構則在被動與主動策略中同步擴張。
下述資產池彼此重疊,不應相加。例如,美國ETF是全球ETF總額的一部分,而ETF又是整體基金產業的一部分。
什麼是被動投資,投資人為何選擇它?
被動投資的目標是追蹤指數,而非擊敗市場。指數型基金持有基準指數中的證券,比例大致與基準指數相同。標普500指數基金就是一個簡單的例子:當蘋果、微軟或輝達在指數中的比重上升時,基金會自動增加持有。沒有基金經理人判斷某檔股票是否過於昂貴。
主動投資的運作方式不同。經理人選擇證券並決定各檔持股比例,目標是超越基準指數。
被動型基金有兩種形式:指數型共同與指數型ETF。ETF是一種投資工具——有些ETF是被動型,有些則是主動管理型。
成本是主要優勢
被動型基金最主要的經濟優勢是成本。被動型標普500基金不需要龐大的分析師團隊研究數百家公司,部分寬基指數產品現在每年僅收取幾個基點的費用。
假設有兩檔基金在扣除費用前每年都賺取8%的報酬——一檔每年收取0.05%的費用,另一檔收取1%。以1萬美元投資30年計算,第一檔成長至約99,200美元,第二檔約為76,100美元。約23,100美元的差距完全來自費用。此計算假設淨報酬每年複利,且不考慮稅務。
被動型基金還具有結構性優勢:被動型經理人不需要在扣除成本前擊敗市場,就能在扣除成本後貼近市場表現。
全球ETF資產已突破24兆美元
ETF的成長清楚反映了這一整體轉變。ETFGI報告指出,2025年底全球ETF資產為19.85兆美元。到2026年8月,總額已達24.03兆美元——八個月內增加超過4.1兆美元,約成長21%。
這一增加並不代表投資人存入了全部金額。資產總額反映了投資人淨流入,以及股市上漲、債市變動與匯率波動。
數據中最大的單月跳升出現在5月,資產從4月的21.91兆美元升至23.08兆美元,增加1.17兆美元。來源數據中缺少3月的數字,因此2月至4月之間的變化無法按月拆分。5月至7月成長幾乎停滯,總額分別為23.08兆、23.09兆與23.11兆美元,隨後8月增加約0.92兆美元。
即使計入市場效應,投資人需求依然強勁——如下方的資金流向數據所示。
2026年ETF淨流入接近2兆美元
截至2026年8月,全球ETF吸納約1.96兆美元的淨流入。2025年全年紀錄為2.37兆美元,這意味著在還剩四個月的情況下,2026年已達到該紀錄的約83%。
夏季增速加快。5月至6月淨流入增加約2,600億美元,6月至7月約3,800億美元,7月至8月約2,500億美元。
即使在波動的市況下,ETF也持續吸引資金。截至2026年8月,業界已連續88個月錄得淨流入——超過七年。
美國ETF市場、家庭持有結構與退休帳戶
美國仍是全球最大的ETF市場。ICI報告指出,截至2025年底,註冊於美國的ETF持有約13.4兆美元資產,分布在4,495檔基金中。ETF佔美國投資公司管理資產的約30%。共同基金整體規模仍較大,但ETF已從數十年前的小眾產品成長為受監管基金市場的重要組成部分。
持有範圍也在擴大。ICI估計,2025年約有1,980萬個美國家庭——約15%——持有ETF,其中約86%的家庭同時持有共同基金。
整體基金持有的覆蓋面更廣。約7,600萬個家庭(56.4%)持有在美國註冊的基金,估計有1.287億人持有。因此,持有ETF的家庭約佔持有基金家庭的四分之一。
退休儲蓄推動被動投資成長
退休帳戶有助於解釋被動型基金的擴張。截至2025,美國退休資產達到約49.1兆美元,約74%的家庭持有某種形式的稅收優惠退休儲蓄。個人退休帳戶(IRA)與401(k)等定額供款計劃合計佔退休市場的約68%。
這些帳戶通常持有指數型基金、目標日期基金、ETF與被動型債券基金。由於每次發薪都會有資金投入,它們為投資基金帶來穩定的長期資金流。
基金持有多少股市份額?
ICI估計,截至2025年底,在美國註冊的投資公司持有美國企業股權的約33%,在其他市場的持有比例較小。
33%這一數字不應被描述為「被動型基金持有三分之一的股市」:它同時包括主動與被動投資公司,真正的被動持有比例較小。
這一區分很重要,因為「指數基金持有股市一半」的說法往往混淆了兩個不同的指標——一是基金資產中被動部分的比例,二是全部企業股權中被動持有的比例。
關於指數效應的爭論
指數化的興起引來了批評。被動型基金買入一檔股票,是因為它屬於某個指數,而非經理人認為它被低估。批評者認為,這可能削弱價格發現功能,使更多資金流向最大的公司,加劇市場集中度,迫使圍繞指數調整進行交易,並賦予大型資產管理公司更大的投票影響力。
這些都是合理的研究課題,但被動投資已經破壞價格發現的證據仍存在爭議。主動型投資人仍然透過決定買賣標的在邊際上定價,被動型基金一般則接受這些價格。
指數調整仍可能帶動大量資金。路透估計,若MSCI在擬議的納入資格調整中將Strategy剔除,該公司可能面臨約28億美元的被動型基金賣壓。指數規則的變動可以在沒有任何基金經理人做決定的情況下,強制買入或賣出。
大多數大型指數基金按市值加權,因此公司市值上升,其在指數中的權重也隨之上升。由於美國股市報酬集中在科技與AI相關公司,這些公司在指數中佔有較大權重。被動型基金並沒有創造這些估值——指數權重上升,是因為全市場的投資人對這些公司給予了更高的估值。因果關係是雙向的,因此很難斷言指數基金推高了股價。
大多數主動型大型股基金落後於標普500
支持被動投資最有力的論據來自績效數據。S&P道瓊指數發布的SPIVA報告,將主動型基金與其基準指數進行比較。
2025年,79%的美國主動型大型股股票基金表現落後於標普500——約十檔中有八檔。2026年上半年,這一比例降至67%,約三分之二。
長期表現對主動型經理人更為嚴峻。截至2026年6月,89.3%在五年期間落後,83.3%在十年期間落後,90.5%在十五年期間落後——相當於約十檔中有九檔。
這些數據不證明沒有任何主動型經理人能夠勝出,而是表明事先挑選出贏家極為困難。
Morningstar數據:十年間僅四分之一的主動型基金勝出
Morningstar以不同的方式衡量這一問題。其主動/被動晴雨表將主動型經理人與同類別中的被動型基金進行比較,而不僅僅是與指數比較。
截至2026年年中,Morningstar的美國資料庫涵蓋9,226檔基金,持有約29兆美元資產。過去一年中,略高於40%的主動型基金存活並表現優於同類被動型基金。而在截至2026年6月的十年間,僅約25%做到。
基金清盤在此類研究中十分關鍵。表現不佳的基金經常被合併或關閉,因此僅分析存活基金可能使主動管理看起來比實際更好。雖然Morningstar與SPIVA的方法不同,但結果指向一致:期間越長,能擊敗低成本替代品的主動型基金比例越低。
被動型基金吸納大部分新增股票資金
資金流向即時反映了這一轉變。Morningstar報告指出,被動策略持續吸引美國主要資產類別——尤其是股票——的大部分新增資金,而美國主動型股票基金長期面臨穩定的資金流出。
歐洲也呈現類似模式。2026年第二季,被動型股票基金吸納899億歐元,主動型股票基金則流失178億歐元。在所有資產類別中,歐洲被動型基金在該季度吸納約1,285億歐元。顯然,轉向被動投資的趨勢不僅限於美國。
主動型ETF正在成長,ETF並不全是被動型
多年來,「ETF」與「被動投資」幾乎是同義詞,如今已不再如此。Morningstar報告指出,2026年6月,主動管理型ETF約佔所有ETF資產的12.5%。
ETFGI測算,2026年7月全球主動型ETF資產為2.59兆美元,較2025年底成長35.6%——意味著起點約為1.9兆美元。2026年前七個月,主動型ETF吸納5,905億美元的淨流入,已超過以往任何一個完整年度。
投資人為何青睞ETF架構
許多投資人即使在想要主動管理時,也偏愛ETF結構。ETF可以提供盤中交易、投組透明度、稅務效率、較低的營運成本、便捷的券商交易管道,以及沒有傳統共同基金的最低投資門檻。
資產管理公司已推出主動型股票ETF、債券ETF、期權策略、收益策略、緩衝策略與主題基金作為回應。ETFGI統計,2026年前七個月全球有超過1,200檔主動型ETF新發行。
因此,爭論已發生轉變:一部分是被動與主動之爭,另一部分則是ETF與共同基金之爭。被動型基金仍持有大部分資產,但主動策略正日益轉向ETF架構,部分投資人也可能將低成本的被動核心持倉與專門的主動策略相結合。
結論
被動投資如今已是現代金融的核心特徵。美國被動型共同基金與ETF於2024年在資產規模上超越主動型基金,且差距持續擴大。全球ETF資產從2025年底的約19.85兆美元,成長至2026年8月的超過24兆美元,八個月內有近2兆美元的淨新增資金流入ETF。
在美國,ETF持有約13.4兆美元產,1,980萬個家庭持有ETF。更廣泛的基金產業持有美國企業股權的約三分之一——這一數字同時包括被動與主動型基金。
績效數據解釋了大部分轉變。2025年,約79%的美國主動型大型股基金落後於標普500,十五年間約90%落後。Morningstar發現,在截至2026年6月的十年間,僅約四分之一的主動型基金存活並表現優於被動同類。
接下來的問題已不再是被動投資是否持續成長,而是其成長意味著什麼。追蹤指數的龐大資金池可能影響費用、競爭、企業持股、市場集中度與價格發現。主動型ETF又增加了新的變數,因為「ETF」這個標籤已不再等同於被動管理。
資料來源
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, April 2026
- Morningstar: U.S. Active/Passive Barometer, Mid-Year 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, August 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, July 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

