OECD:AI支出熱潮緩解中東能源衝擊,2027年展望遭下修
重點速覽
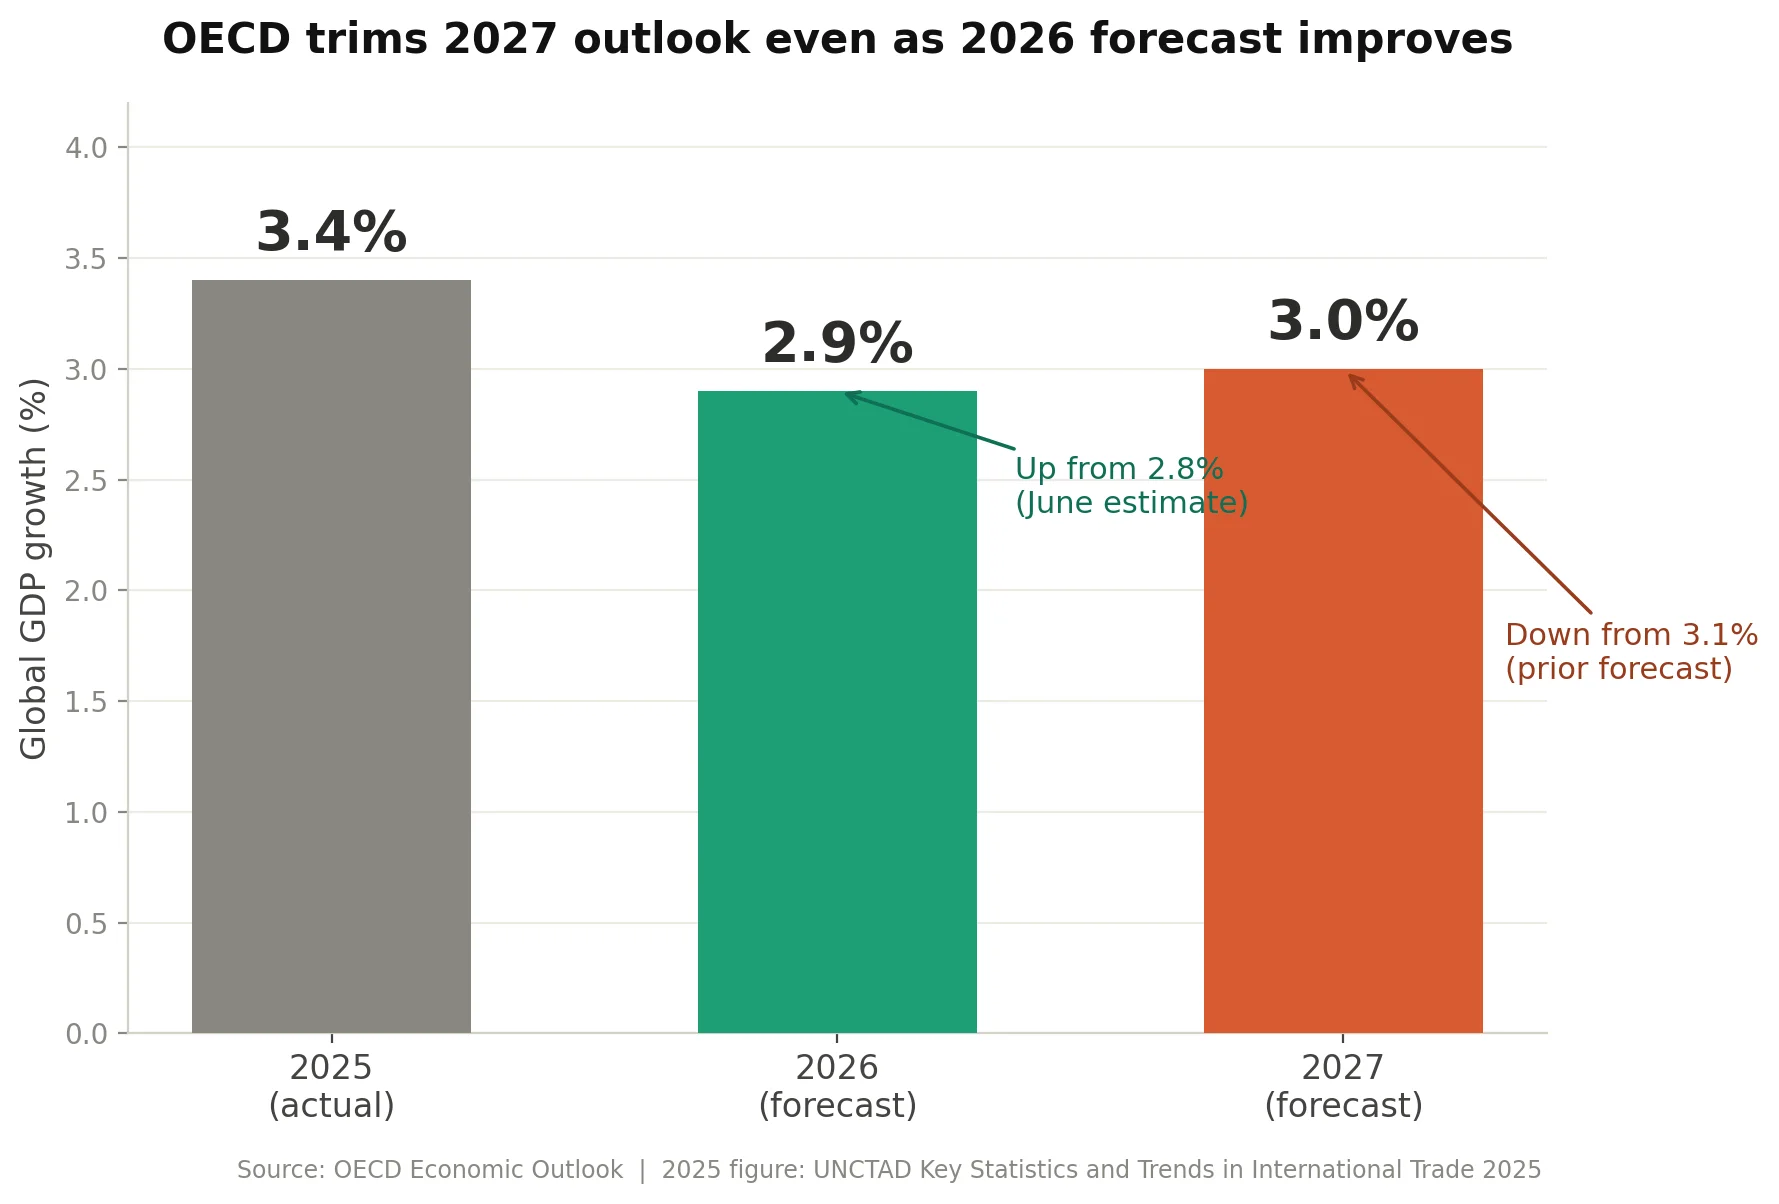
- •OECD將2026年全球成長預測從2.8%上調至2.9%,但因中東衝突對大宗商品價格的影響,將2027年預測從3.1%下修至3.0%。
- •企業對資料中心、半導體及AI基礎設施的投資,加上日本與南韓科技出口的支持,有助維持美國成長,目前預測2026年為2.2%、2027年為2.1%。
- •加拿大遭最大幅度下修,因美國對加拿大商品徵收新關稅,其2026年成長預測從1.2%下調至0.9%。
- •G20通膨預測上調至2026年4.1%與2027年3.6%,歐洲天然氣儲量在進入冬季供暖季時處於15年低點。
- •OECD警告,若能源市場動盪、政府債券殖利率上升、AI投資回報疲弱及千年來最強聖嬰現象等下行風險同時發生,可能使2027年成長減少0.7個百分點,並推升通膨1.1個百分點。
經濟合作暨發展組織(OECD)於週三表示,企業對人工智慧支出的浪潮已抵銷中東能源衝擊今年原可能對全球經濟造成的部分損害。
這些資金已湧入資料中心、半導體及其他AI基礎設施,日本與南韓科技出口的增長也進一步推動美國不斷擴張的經濟活動。儘管如此,這家總部位於巴黎的組織同樣在週三發布的中期展望中,下修了2027年的成長目標——呼應其早前對2026年較為審慎的預測路徑,而今年實際表現卻優於預期。
2026年優於預期,2027年遭下修
OECD目前預期2026年全球產出將成長2.9%,較其近至六月才做出的2.8%預測有所上調。儘管有所改善,該預測仍低於去年全球經濟創下的3.4%。
該組織並不預期2027年會有同樣的韌性,將其3.1%的預測下修至3.0%,並將下修歸因於中東衝突對大宗商品價格的影響。這一分歧體現了報告的核心訊息:AI支出浪潮為全球經濟換來更強勁的2026年,而衝突的大宗商品價格衝擊則落在2027年。
AI支出正在區分贏家與輸家
長並未平均分布,結果沿著AI曝險程度與能源成本脆弱性的界線而出現分化。這條跨境貿易鏈路——韓國與日本科技出口供應美國資料中心建設——解釋了單一投資主題如何在太平洋兩岸的成長數據中同時顯現。
最大贏家美國獲得上調,OECD目前預測其2026年成長率為2.2%、2027年為2.1%。這一擴張依賴企業AI資本支出,儘管關稅下家庭需求放緩以及能源價格上漲構成阻力。
邊境以北,加拿大因美國對加拿大商品的新關稅而遭最大幅度下修。OECD將其2026年預測從1.2%下調至0.9%,2027年預測也同樣下滑,從1.7%降至1.3%。
中國的預測維持在今年4.5%、2027年4.2%,與六月持平,因為該國在削減過剩工業產能之際,投資已受到抑制。
歐元區成長在今年與明年均停滯於1.0%,高漲的天然氣價格與利率抵銷了新的國防支出。日本預計2026年成長0.8%、2027年成長0.7%。
能源衝擊正回饋至物價
通膨是OECD最密切關注的管道。在整個G20範圍內,該組織目前預期2026年消費者物價上漲4.1%,略高於六月的4.0%,並將2027年的預測更大幅度上調至3.6%(原先為3.1%)。
在歐元區,歐洲天然氣儲量進入冬季時處於15年低點——為供暖季留下異常單薄的緩衝——通膨預計今年為3.0%、2027年為2.9%。美國通膨預計在2026年達3.6%,之後回落至2.6%。
一天前、即週二發布的另一份評估報告,講述了同一故事中更為黯淡的版本。聯合國經濟和社會事務部將2026年全球成長預測定為僅2.6%、2027年為2.9%,並指出布蘭特原油自二月以來已上漲約40%,至每桶約100美元。與OECD一樣,該報告也將投資與貿易的穩定歸功於對AI相關技術的強勁需求,並依據UNCTAD數據,指出今年前五個月以半導體與電子產品為首的商品貿易成長達5.4%。
一系列下行風險
OECD列舉了一組風險,若同時發生,可能使2027年成長減少0.7個百分點,並推升通膨1.1個百分點。清單包括能源市場再度動盪、政府債券殖利率飆升、AI投資回報疲弱,以及該組織稱為千年來最強、並對糧食供應構成「重大下行風險」的聖嬰現象所帶來的極端天氣。每一項也同時是下半年值得關注的指標:能源價格波動政府借貸成本、AI資本支出的回報,以及聖嬰現象對收成的影響。
最後一項關於AI的風險,對高度依賴科技主題的市場至關重要。OECD警告,對AI公司估值的信心喪失,屬於可能使全球擴張停滯的事件之一。鑑於加密貨幣與AI相關股票一直緊密追隨同樣的樂觀情緒,這一警告同時落在兩個市場上:Bitcoin週一觸及八個月高點、突破86,000美元,Nasdaq同日創收盤紀錄新高,如Cryptopolitan所報導。

