摩根士丹利:Nvidia 2027年營收有91.7%押注於1.6兆美元AI資本支出熱潮
重點速覽
- •摩根士丹利計算,Nvidia預估2027年營收有91.7%依賴AI基礎設施需求,為其追蹤企業中的最高集中度,高於Vertiv的90%與Broadcom的81%。
- •該行預測超大型雲端業者與AI雲端支出將於2027年達1.58兆美元,2028年升至1.8兆美元,其中約1兆美元流入標普500營收,近7,000億美元流向Nvidia。
- •在摩根士丹利的模型中,SpaceX與Amazon Web Services合計占Nvidia 2027年超大型雲端客戶營收的約54%及其成長的72%,凸顯買家基礎狹窄。
- •報告點出的主要風險包括:預估至2028年美國資料中心將出現32百萬千瓦電力缺口、超大型雲端業者今年已售出約2,550億美元無擔保債券,以及零組件成本通膨——Amazon的支出計畫主要因記憶體價格而從2,000億美元上調至約2,200億美元。
- •摩根士丹利主張,若支出趨於平緩,價格下跌將率先侵蝕供應商的利潤率,並以2022年底NAND景氣下滑為例;而作為供應鏈中最大供應商的Nvidia,則可免於最嚴重的衝擊。
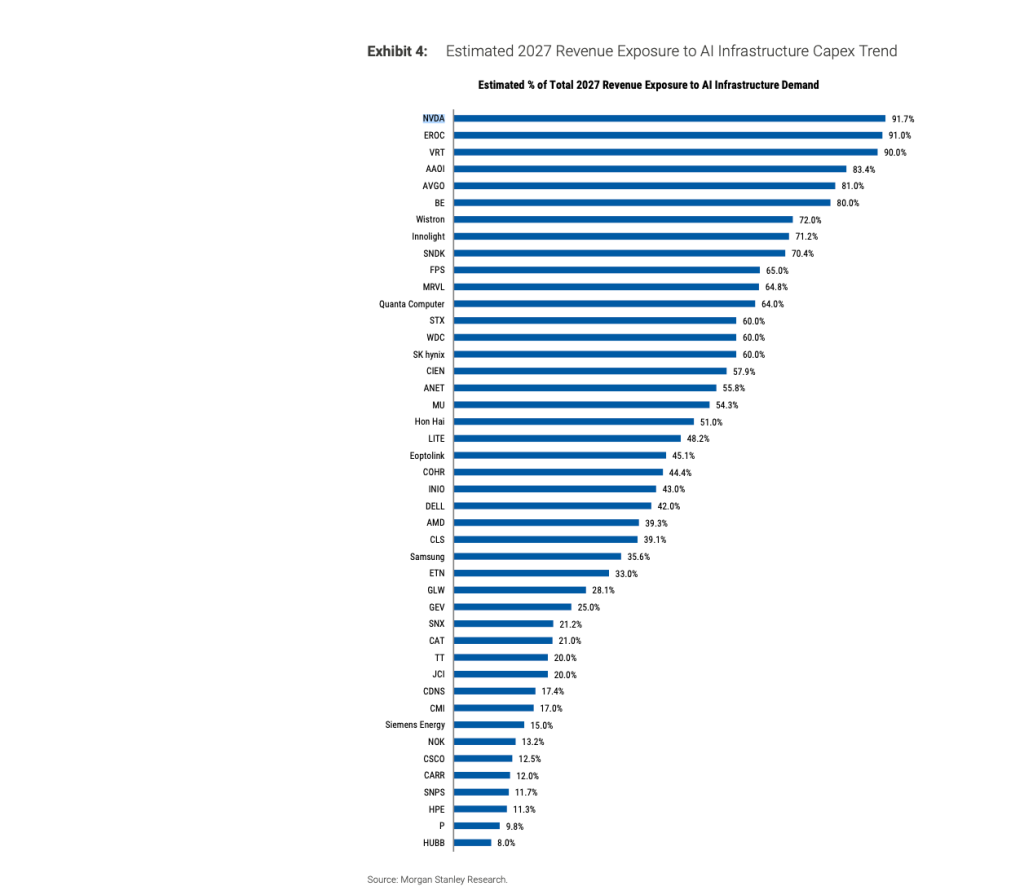
Nvidia的業務對AI基礎設施的依賴程度,高於摩根士丹利追蹤的任何其他企業,其預估2027年營收有91.7%繫於單一驅動因素:AI基礎設施需求。根據該行的數據,Vertiv以90%名列第二,Broadcom則以81%居次。
這項評估來自摩根士丹利10月15日發布、題為《追蹤AI的1.6兆美元資金流向:描繪資本支出熱潮創造的營收》的65頁研究報告。該報告由Nicholas Lentini帶領的北美Insight團隊撰寫,其中一個章節以「我們看好這波支出」為題,並將Nvidia評為該產業最佳風險/回報標的。然而,這份文件有相當大的篇幅用於探討這波支出浪潮可能如何瓦解。
這家全球市值最高公司的多頭論述,與資料中心建設的多頭論述實際上已合而為一,這份報告對兩者皆有著墨——同時也詳細描繪了若資金鏈枯竭將會發生什麼。
1.58兆美元的支出計畫
摩根士丹利估計,超大型雲端業者與AI雲端供應商2027年將支出1.58兆美元,較今年的約9,800億美元成長約60%,2028年將進一步升至1.8兆美元。2027年總額中約有1,950億美元為資料中心租賃——這類安排從未在現金流量表中列為資本支出,報告將其稱為「合成資本支出」。超大型雲端業者已揭露逾1.1兆美元尚未啟動的租賃承諾。
根據該行估計,2027年支出中約有1兆美元轉化為標普500指數成分企業的營收,其中近7,000億美元流向Nvidia。來自超大型雲端業者與neocloud客戶的營收,占2027年標普500總營收的5%,卻貢獻該指數營收成長的約25%。
Nvidia自身的買家名單更為集中在摩根士丹利的模型中,SpaceX與Amazon Web Services合計占這家晶片製造商2027年超大型雲端客戶營收的約54%,以及其成長的72%。
多頭論述
該行的核心論點是,Nvidia相對於其業務而言定價偏低。該股以2028財年盈餘的15倍交易,摩根士丹利寫道,「隨著數字持續走高,即使本益比不擴張,股價也能有所表現。」該行預期這波資本支出熱潮將產生25%至50%的投入資本回報率,並計算出華爾街在過去四輪科技週期——PC、網際網路、行動與雲端——中,平均低估運算週期達38%。
摩根士丹利甚至暗示其自身的Nvidia預估可能過低,稱其對SpaceX與Amazon的預測保守,為「其餘超大型雲端業者留下了低門檻」。其模型顯示,Nvidia占其他超大型雲端業者支出的比重將從2026年的18%小幅降至2027年的16%,而Nvidia本身則預期市占率將提升。
該行的其他部門則顯得較為謹慎。今年3月,摩根士丹利全球投資委員會表示,這波多頭市場「最主要是繫於AI資本支出的持久性」。
什麼可能出問題
報告的風險章節實質上就是91.7%曝險所依賴的一切因素的清單。
融資問題居首。摩根士丹利預期2027年將出現其預測期間內最大的現金流赤字,並伴隨更多債務。超大型雲端業者今年已售出約2,550億美元的無擔保債券——約占預估2026年支出的30%。在該行所稱的一項理論性演練中,其模擬了進一步舉債的成本:評級為AA或更高的Amazon、Alphabet、Meta與Microsoft,合計利息保障倍數將從約31倍降至12倍,而Oracle與SpaceX則將從4倍降至1.8倍。
部分支出成長其實只是通膨。報告指出,近期資本支出增加中有相當大的部分反映了零組件價格上漲,並引述Amazon財務長的說法,將Amazon支出計畫從2,000億美元上調至約2,200億美元的增幅,大部分歸因於記憶體成本上升,而建設計畫本身並無改變。
電力則是另一項制約。1.6兆美元的預測假設每一顆已訂購的晶片最終都會被啟用,但摩根士丹利自身的電力模型預估,至2028年美國資料中心將出現32百萬千瓦(GW)的電力缺口,約為所需97百萬千瓦的三分之一。報告指出,超大型雲端業者可以在電力到位前持續搶購稀缺的GPU,這將在一段時間內支撐晶片營收,但「可能造成囤積與滯壓庫存」。報告補充:「但購買無法啟動的依電設備,是難以持續的。」
政治因素則排在最後。該行稱資料中心限制是期中選舉的分歧議題,並不預期會出現聯邦層級的暫停,但認為租稅優惠「無論誰勝出都是共識目標」。
供應商問題
摩根士丹利的下行情境終究是時序問題。該行主張,若支出趨於平緩,出貨量或可維持但價格下滑,而供應商的利潤率將率先消失。該行以2022年底的記憶體景氣下滑為例,當時NAND出貨量僅下滑約5%,價格卻下跌20%至30%。
該行認為,Nvidia可免於最嚴重的衝擊。在支出暫停的情況下,報告寫道,「我們可能會看到長鞭效應尾端出現最大的擾動」,衝擊記憶體、光學以及其他最容易被超額下單的小額零組件。根據報告自身的描繪,Nvidia位於長鞭的另一端,是這條供應鏈中最大的單一供應商。
這份指出華爾街低估運算週期達38%的報告,同時也得出結論:華爾街「對下行修正的深度準備不足」,並稱出貨量與價格同時下跌的風險遭到低估。
報告表示:「這是標準的資本週期劇本,只是因為超大型雲端客戶基礎的高度集中而有所壓縮。」
本文最初刊載於 Fortune.com。

