2026年第一季奈及利亞POS終端機交易額達18.78兆奈拉,年增79%
重點速覽
- •2026年1月至3月間,POS交易額達18.78兆奈拉,去年同期為10.49兆奈拉。
- •2月錄得最高的單月POS交易額6.58兆奈拉,1月與3月分別為6.08兆與6.12兆奈拉。
- •NIBSS報告顯示,截至2024年12月,已部署的POS終端機達556萬台,前一年為245萬台。
- •公開的NIBSS相關數據並未披露總額在提款、轉帳、支付與其他交易之間的分配方式。
- •央行2026年第一季公報報告POS交易額為59.33兆奈拉,該數字基於更廣義或不同的統計基礎。
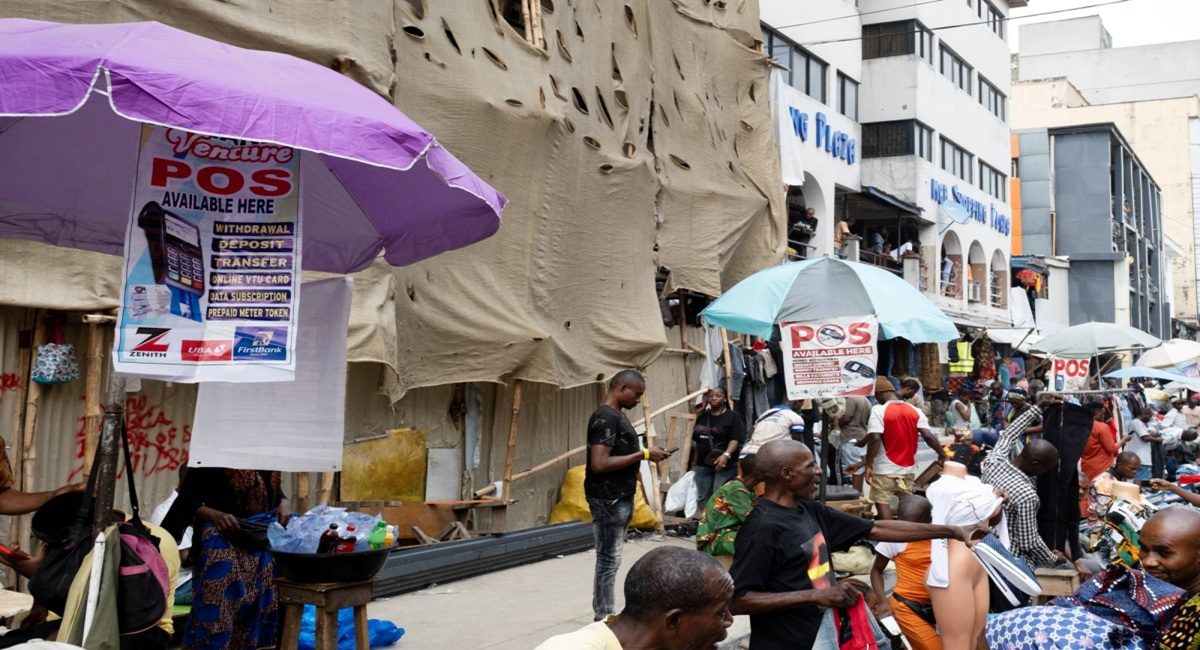
根據NIBSS數據,2026年1月至3月間,奈及利亞透過銷售點(POS)終端機移動的資金達18.78兆奈拉。NIBSS——奈及利亞銀行間結算系統(Nigeria Inter-Bank Settlement System)——負責營運奈及利亞銀行彼此結算電子支付的共用基礎設施。該總額較去年同期的10.49兆奈拉高出79.03%,即約增加8.3兆奈拉。
然而,這些數字留下一個未解的問題:這些錢究竟流向了哪裡?
答案比「奈及利亞人透過POS消費了18.78兆奈拉」更為複雜,因為其中大部分資金只是從一處移動到另一處。
以一般街頭的POS業者為例。顧客上前要求提取2萬奈拉的現金,代理人在處理交易後交付款項。這2萬奈拉現在計入奈及利亞的POS交易活動,但顧客並未向該業者購買價值2萬奈拉的商品,終端機只是被用來取得顧客自己的資金。透過代理人匯款或繳費時,情況也是如此。
這才是關鍵區別:交易金額不等於消費支出。18.78兆奈拉代表的是經POS通路處理的交易總值,而非奈及利亞人實際購買的18.78兆奈拉商品與服務。
持續不停的季度節奏
每月數據顯示交易活動的驚人強度。1月錄得6.08兆奈拉,2月攀升至6.58兆奈拉,3月為6.12兆奈拉,使2月成為該季金額最高的月份,儘管三個月全都突破6兆奈拉大關。平均而言,每天約有2,090億奈拉透過POS終端機移。
這些資金從未閒置在機器裡,而是流經一個已悄然成為奈及利亞日常生活一部分的金融體系。
奈及利亞對POS的獨特詮釋
在其他大多數國家,「POS」讓人想到的只有一樣東西:超市收銀台的刷卡機。在奈及利亞,它代表的東西大得多。當最近的提款機遠在數公里之外時,POS代理人往往是民眾提取現金的對象,或是協助他們匯款、繳費、處理其他難以自行完成的金融事務的人。
這正是POS成為該國資金流動核心的原因。此模式也有正式的制度基礎:代理銀行業務獲奈及利亞央行指引認可,允許持牌機構透過第三方代理人提供金融服務,使街角商店的終端機與分行網絡一同取得監管地位。
根據NIBSS數據,截至2024年12月,已部署的終端機數量達556萬台,較一年前的245萬台大幅增加。這個網路已超越了曾經定義奈及利亞金融可及性的銀行分行與ATM。
任何住在熱鬧社區的人都看得到:雜貨店旁的POS業者、公車站附近的另一家、幾條街外又有一家。銀行分行可能在數公里之外,但金融服務就在某人的店面門口。
這正是18.78兆奈拉真正代表的部分意義:奈及利亞打造了一個龐大的最後一哩金融網路——一次一台終端機、一位代理人、一條街。
兩套數據,兩個截然不同的數字
有一個值得注意的統計插曲。奈及利亞央行2026年第一季統計公報顯示,該季POS交易額為59.33兆奈拉,共29.2億筆交易——平均每筆約2萬300奈拉。該數字較2025年第一季在金額上下降16.42%,在筆數上下降19.90%。
那麼,為何與NIBSS相關的數據說是18.78兆奈拉,而央行卻說是59.33兆奈拉?
這兩個數字似乎來自不同的統計基礎。18.78兆奈拉來自位於拉各斯的金融研究機構Financial Derivatives Company取得的數據,來源為NIBSS;而59.33兆奈拉則來自央行的季度報告。業界分析認為,NIBSS數字反映的是經NIBSS基礎設施結算的交易,而央行的數字涵蓋更廣義的POS通路。但現有公開文件並未提供足夠細節,能夠確切解釋整個40.55兆奈拉的差距,因此兩個數字不應相加,也不應視為對同一數據集的對立主張。
本報導採用18.78兆奈拉,因為這是標題背後與NIBSS相關的數字。不過,這個差距值得指出,因為它顯示當不同機構從不同角度衡量同一通路時,支付統計數據多麼容易造成混淆。
電子資金實際流動之處
更廣泛的支付圖景同樣引人關注。央行第一季數據顯示,奈及利亞六大電子支付通路在該季處理了1.053千兆奈拉,其中POS佔59.33兆奈拉——略高於流經這六個金額的5%。其他通路移動的金額大得多:涵蓋網路支付的Web Pay錄得529.82兆奈拉,即時帳戶轉帳通道Nigeria Instant Payment(NIP)為320.76兆奈拉,Mobile Pay為112.12兆奈拉,ATM為26.30兆奈拉。
換言之,奈及利亞大部分電子資金並非透過POS流動。它的重要性另有所在:它更貼近日常經濟。NIP可以讓雙方足不出戶即可在帳戶間移動資金,而POS則將金融服務直接帶到街頭民眾面前。這個區別很重要,因為需要現金的商人、提款的勞工與繳費的顧客,最終可能都會來到同一個POS攤位。
關於資金構成的誠實答案是:公開的NIBSS數字並未提供明細——多少是提款、多少是轉帳、多少是購物——我們不應自行臆測。這個數字確實顯示的是,每季都有龐大的資金流經奈及利亞的POS網路。其中一些被提取為現金,一些被轉帳,一些用於支付,一些在人與企業之間流動,還有一些可能只是經過系統,最終流向完全不同的地方。
街角那台終端機為何重要
因此,更有意思的問題不是奈及利亞人把18.78兆奈拉花在哪裡,而是POS終端機為何一開始就成為奈及利亞人取得資金的核心管道。
答案與便利性息息相關。POS代理人可能比銀行分行更近。當ATM沒錢或故障時,代理人可以交付現金,並在傳統銀行服務不易觸及的地方提供基本金融服務。如今全國各地已有數百萬個這樣的服務據點。
這也解釋了為何網路的可靠性至關重要。當一台終端機停止運作——或網路連線不佳、停電或現金不足時——這不只是一台小機器狀況不佳而已。對站在它面前的顧客而言,取得資金的管道暫時中斷了。
這裡還有一個耐人尋味的矛盾。奈及利亞的電子支付系統快速成長,但POS代理人仍與該國的現金經濟緊密相連。因此,18.78兆奈拉並不能證明奈及利亞人已拋棄現金;在某種程度上,它反而顯示相反的結果。POS網路讓人更容易在數位系統與實體現金之間轉換。顧客可以數位轉帳,幾分鐘後再從代理人處提領現金;也可以收款入帳後,用終端機取得現金。終端機正居於中間。
這或許才是18.78兆奈拉的真正意義。奈及利亞的支付革命不僅僅是拋棄現金轉向數位支付,而是建立更多讓資金在個人、企業、銀行帳戶與現金之間流動的管道。而隨著18.78兆奈拉在三個月內流經其中,街角那台小小的終端機已成為奈及利亞金融基礎設施中比表面看來重要得多的组成部分。
兩組數字都會持續更新:NIBSS每月公布支付數據,央行則在季度統計公報中列出,下一季的發布將顯示這種節奏是否延續,以及兩種統計基礎之間的差距是否持續存在。

