反常高溫推升天然氣期貨連四週上漲,但漲勢可能即將消退
重點速覽
- •近月天然氣期貨連續第四週收高,受強勁降溫需求、趨緊的庫存餘絀,以及回升的 LNG 進料氣流量支撐。
- •兩週天氣模型顯示冷度日將創紀錄,突顯進入九月前異常強烈的熱浪。
- •數月來壓抑市場的庫存過剩正在收窄,聖嬰現象則壓低冬季價格曲線。
- •加州天然氣發電量於 8 月下旬創三年高點,西南部熱浪與太陽能發電下滑使電網承受壓力。
- •NGI 提醒,推升價格的夏末高溫預期屬暫時性,這波漲勢可能很快消退。
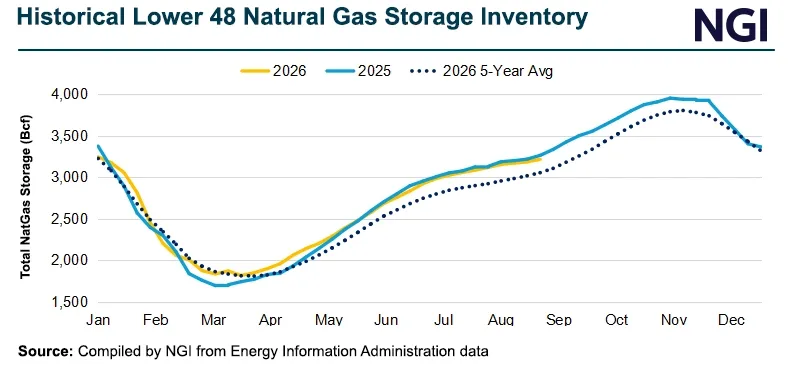
據 Natural Gas Intelligence 報導,近月天然氣期貨於週五攀升至連續第四週上漲,受到強勁的夏末降溫需求、趨緊的庫存餘絀,以及回升的 LNG 進料氣流量支撐。原始報導標題指出,這波漲勢「可能很快不再受歡迎」,反映市場預期推升價格的夏末高溫屬於暫時性因素。
夏末高溫是本波漲勢的關鍵驅動力。兩週天氣模型顯示冷度日(CDD,一種由氣溫推導出的降溫需求指標)將創下紀錄,突顯進入九月前這波熱浪的異常強度。與此同時,數月來壓抑市場的庫存過剩正在收窄,聖嬰現象則壓低冬季價格曲線。LNG 進料氣流量(即輸往出口終端以液化處理的天然氣)也有所增強,在國內消費之外增添另一項需求來源。
作為背景,美國天然氣市場處於天氣驅動的降溫與供暖需求、對照五年平均值的庫存水位,以及日益成長、將國內價格與全球需求連結的 LNG 出口產業三者交會點。NGI 本週的相關報導說明這些力量如何在各區域顯現:風暴有望在勞動節週末緩解東南部的空調需求;加州電網在西南部熱浪期間高度仰賴天然氣發電;總體經濟走軟則使需求的持久性受到質疑。
本文由 Andrew Baker 撰寫。他於 2018 年加入 NGI,負責報導墨西哥新開放的油氣產業,其後將報導範圍擴及北美其他地區。在此之前,Baker 於 2014 年至 2018 年在智利聖地牙哥為 Business News Americas 報導拉丁美洲的碳氫化合物與電力產業。他擁有明尼蘇達大學新聞與大眾傳播學士學位。
NGI 相關報導呈現更廣泛的市場背景:
-
勞動節風暴為東南部降溫,緩解天然氣管線限制(2026 年 9 月 4 日): 隨著雷暴沿大西洋海岸南下,東南部空調需求預計在勞動節週末大幅下降,緩解依「營運流量指令」(OFO)運作的天然氣管線壓力;此前現貨價格曾攀升至每 MMBtu 7 美元以上。
-
頑固通膨與不穩定的就業數據——對天然氣需求的意涵(2026 年 9 月 4 日): 儘管 8 月就業市場仍具韌性,但整體走軟的美國經濟與趨緩的全球活動,可能在夏末降溫需求消退之際,為天然氣需求降溫。
-
夏季考驗電池緩衝,加州天然氣發電強勢回歸(2026 年 9 月 4 日): 西南部熱浪加上太陽能發電下滑,迫使加州電網更依賴火力電廠,使 8 月下旬天然氣發電量升至三年高點,並在數月供應充裕後推升區域現貨價格大幅走高。
-
隨外輸能力推進,新英格蘭 1 月天然氣價格自 22 美元回落(2026 年 9 月 4 日): 在即將到來的供暖季出現異常高的冬季溢價後,新英格蘭主要天然氣樞紐的遠期曲線顯示,未來數年價格將大幅回落。
-
強韌的夏季需求能否提振天然氣期貨?(2026 年 9 月 4 日): 天然氣期貨週五早盤小幅上揚,市場參與者正在消化雖收窄但仍可觀的庫存過剩、波動但季節性穩健的產量、強勁的夏末降溫需求,以及龐大的 LNG 出貨量。
-
OFO 頻傳,現貨天然氣價格飆升(2026 年 9 月 3 日): 週四強勁的降溫需求與管線營運限制,導致實體天然氣市場出現劇烈的區域性價格飆升。
