Mukuru 的「20 公尺」模式,旨在縮小收款與消費之間的落差
重點速覽
- •Mukuru 在超過 60 個國家營運,透過橫跨非洲南部與東部的實體及數位付款網絡,服務 1,760 萬名客戶。
- •首席增長長 Juan Seco 在 Jumia 體系待了大約十年後,於 2023 年加入 Mukuru;他擔任 Jumia 財務長的經驗,對 Jum Pay 支付平台的開發有所貢獻。
- •該公司近期在波札那推出實體 Visa 簽帳金融卡,客戶可在零售商消費錢包餘額,並從 ATM 提領現金。
- •Mukuru 已與南非 Bank Zero 合作,由後者為其帳戶與卡片服務提供銀行基礎設施;約 50 萬名 Mukuru 客戶正遷移至該基礎設施,使其終端客戶總數超過 70 萬。
- •Seco 表示,新服務應延伸客戶既有的行為,並透過代理商網絡、USSD 與 WhatsApp 等管道,確保使用現金交易的人不會被排除在正式金融服務之外。
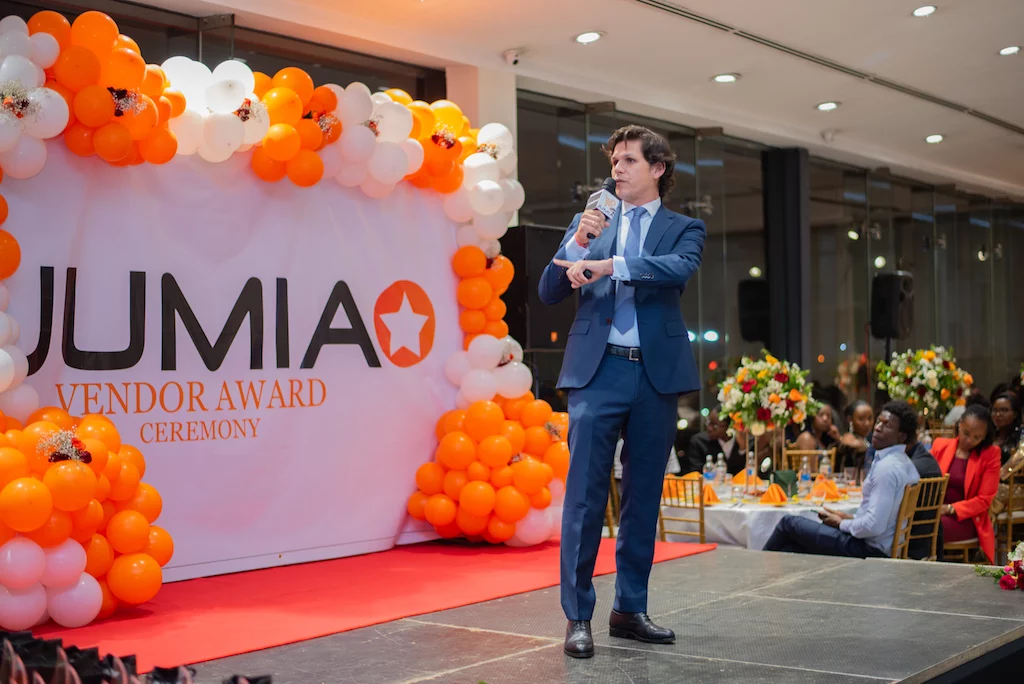
在哈拉雷一段約 20 公尺的短暫路程,具體呈現了 Mukuru 從跨境匯款擴展至更廣泛數位金融服務背後的理念。對該公司首席增長長暨東非董事總經理 Juan Seco 而言,非洲金融科技的核心挑戰並非缺乏複雜的金融軟體,而是匯款到帳之後仍存在的摩擦。
Seco 在 TechCabal 最新一期的 Coffee With… 中與 PATHISANI MOYO 談及這項策略。
在訪談進行的幾天前,記者透過與他 76 歲母親的一通對話,實際體會到這個落差的重要性。母親住在哈拉雷,而他住在約翰尼斯堡。在他透過 Mukuru 匯款給她之後,他打電話確認款項是否到帳。
她的回覆相當直接:「Mntanami(我的兒子),以後不要再透過你的朋友給我寄錢了。」
這筆錢直接進到她的手機,讓她只需走約 20 公尺就能親自領取現金。這段經歷說明了 Mukuru 策略背後的原則:金融服務應該讓客戶能在他們既有的系統內,更輕地收款、儲值、移轉與消費。
20 公尺的啟示
Seco 出生於西班牙,在移居奈洛比之前,曾在紐約為多家大型金融機構提供顧問服務多年。他將總部位於南非的 Mukuru 定義為「匯款主導型新銀行」。這個詞指的是不設傳統分行網絡、以數位優先的金融服務提供者。該公司以協助移民匯錢回鄉聞名,但正擴展至錢包、卡片、支付與銀行基礎設施。
Mukuru 目前在超過 60 個國家營運,透過橫跨非洲南部與東部的實體及數位付款網絡,服務 1,760 萬名客戶。
Seco 進入非洲金融基礎設施領域的路徑並非一帆風順。他出生於馬德里,童年在法國與盧森堡之間度過,之後在加拿大麥基爾大學攻讀金融與國際商務。他的職業生涯始於西班牙的資誠(PwC),審計過美國運通與保德信等金融機構,之後調往紐約從事私募股權併購工作。
雖然這份工作看似是典型的企業職涯,但工作節奏卻難以為繼。Seco 與在肯亞長大的哥倫比亞籍企業律師妻子,先後迎來女兒與雙胞胎。同時照顧三名三歲以下的幼兒,又要兼顧兩份高壓工作,被證明難以持續。
「我們發現自己照顧著三個不到三歲的孩子,還得瘋狂地長時間工作,」Seco 說。他的妻子隨後問他:「你做著自己不熱愛的工作、不快樂了好幾年。為什麼不做出改變?」
Seco 搬到奈洛比,接受了他所形容的大幅減薪,加入非洲電子商務先驅 Jumia。他在 Jumia 體系內待了大約十年,橫跨科技、商業與金融服務領。這次轉變改變了他對非洲金融基礎設施的看法。
改變他對非洲金融科技觀點的問題
身為 Jumia 的財務長(CFO),Seco 遇到一個看似營運層面、實則影響深遠的挑戰。Jumia 在多個非洲市場營運,客戶常以現金付款。貨到付款成本高昂且營運吃力,而數位支付則能提升業務效率。
然而,在這些市場之間建立支付連結並不簡單。同一個技術團隊不斷為不同的行動貨幣系統建置整合,其中包括肯亞開創性行動貨幣服務 M-Pesa。行動貨幣系統讓使用者能透過手機儲值與轉帳,通常不需傳統銀行帳戶。
Seco 得出的結論是,問題比增加個別支付整合更大。Jumia 需要一個能串連各系統的中介層。「這樣的架構壞掉了。我們需要一個中間層,」基本上就是他的結論。
這套思維促成了 Jumia Pay 的開發——該公司的金融科技支付平台——也讓他後來更深入投入金融科技領域。
他在企業銀行業務上也看到類似的限制。本應數位化的金融服務仍涉及繁瑣流程。企業卡片的功能實際上可能像預付工具,某些交易仍需要親自到銀行分行辦理。對熟悉北美數位銀行的人來說,這種對比十分顯著。
Seco 認為,機會不在於複製其他地區的銀行系統,而是圍繞非洲消費者的現實情況打造服務。在 Jumia Pay,這套做法擴展至放款業務,包括針對賣家的營運資金產品、「先買後付」整合、埃及的消費信貸、奈及利亞的小額貸款,以及其他與平台上既有交易連結的產品。
從匯款到「匯款主導型新銀行」
Seco 於 2023 年加入 Mukuru,發現了許多金融科技公司花多年時間都難以建立的資產:信任。Mukuru 二十年來跨境移轉資金,贏得了數百萬仰賴它匯錢回鄉的客戶的信賴。
然而,Seco 認為,收款人與匯款人同樣重要。辛巴威、馬拉威與波札那國的客戶,未必想要複雜的新金融產品,而是希望他們已經熟悉的服務能運作得更好。
這項觀察成為匯款主導型新銀行概念的基礎。Mukuru 可以將透過跨境匯款建立的信任,作為與客戶建立更廣泛金融關係的起點。
「匯款是矛頭的尖端,」Seco 說。「它是第一筆交易,而且很多時候是我們與客戶建立關係的起點。機會在於把這份信任轉化為讓客戶的日常金融生活更輕鬆。」
在這個模式下,匯款為客戶提供使用並信任平台的理由,同時也讓 Mukuru 有機會滿足他們其他日常金融需求。資金到帳後不必立刻被提領成現金,而可以留存在錢包中。客戶可用它繳費、消費、接收薪水、匯款到其他地方,或最終使用其他金融服務。
Seco 表示,Mukuru 的擴展不應被理解為單純向既有客戶銷售更多產品。他說,每一項新服務都應自然融入客戶既有的資金管理方式,並解決他們本來就有的需求。
「它們應該是客戶既有行為的延伸或補充,」他說。
讓資金到帳後即可使用
Mukuru 的產品日益體現這套做法。在波札那,該公司近期推出了一張與其錢包連結的實體 Visa 簽帳金融卡。客戶可以在零售商消費錢包餘額,並從自動櫃員機(ATM)提領現金。
這樣的安排讓海外親人匯來的錢可以立即使用,不必再多一道手續才能消費。Seco 稱這是 Mukuru「在客戶所在之處滿足他們」理念的實際範例。
「在 Mukuru,我們總是說要在客戶所在之處滿足他們,」他說。
這包括 Mukuru 的代理商網絡、USSD、WhatsApp,以及日益增加的數位帳戶。USSD 是一種以選單為基礎的行動協定,無需網路連線即可在基本款手機上運作,讓從未安裝 App 的客戶也能使用這些管道。該公司與南非 Bank Zero 的合作正是這項策略的一環。Mukuru 已與 Bank Zero 合作,由後者為其新的帳戶與卡片服務提供銀行基礎設施。
客戶可以接收薪水與其他款項、進行電子支付,並在日常交易中使用卡片,而 Mukuru 則繼續掌握客戶關係與體驗。這種安排讓 Mukuru 無需轉型為傳統銀行,就能提供更多銀行功能。\nBank Zero 提供底層的銀行基礎設施,Mukuru 則帶來客戶、分銷網絡、技術與金融服務經驗。目前約有 50 萬名 Mukuru 客戶正遷移至 Bank Zero 的基礎設施,使其終端客戶總數超過 70 萬。這項遷移仍在進行中,加上近期在波札那推出的卡片,它們共同構成了對「匯款建立的信任能否延伸至日常銀行業務」最直接可觀察的檢驗。
20 公尺的哲學
Seco 表示,這些數字的重要性不僅在於規模,更在於它們所促成的改變:客戶可以從現金過渡到數位金融服務,而不必重新開始自己的金融旅程——在現金與數位貨幣並存的市場中,這是重要的轉變。
「使用現金交易的人,不應因此獲得較少的金融服務,」Seco 對 TechCabal 表示。
對他而言,成功不僅以 App 下載量或數位卡片發行量衡量,還包括讓現金與數位價值之間的過渡盡可能毫無摩擦。
「使用現金交易,並不代表應該被排除在正式金融服務之外,」Seco 強調。無論客戶使用 USSD、WhatsApp 機器人、代理商網絡還是簽帳金融卡,Mukuru 的目標都是在客戶既有的習慣內提供服務。
這又把話題帶回哈拉雷那位 76 歲的母親。金融普惠常以監管牌照、交易量與應用程式介面(API)整合等指標來討論;但對按月領取生活費的母親而言,實際的衡量標準簡單得多:錢安全、可預期地到帳,而且不必奔波勞頓。
她的路程只有 20 公尺。對 Mukuru 而言,Seco 的願景是:金融創新應該縮短收款與用錢之間的距離。
資料來源:TechCabal
延伸報導:南非針對移民的匯款規定、Mukuru 在波札那的支付擴展,以及 Mukuru 與 Bank Zero 的合作。

