Saylor 押注比特幣2035年前的「淘金熱」,Strategy 的 STRC 成為收益工具
重點速覽
- •Michael Saylor 預期比特幣將在2035年前迎來「淘金熱」,屆時比特幣最終供給量的約99%應已被開採,且發行量將因多次減半而放緩。
- •Strategy 的 STRC 優先股支付既定股息且在受償順序上通常優先於普通股,但並未以公司持有的比特幣作為抵押,也沒有到期日,因此退出取決於以市場價格出售。
- •比特幣價格上漲會增加 Strategy 持倉的價值但不產生現金,這意味著股息必須透過新證券發行的所得來支應,而非升值本身。
- •9月28日的申報文件報告了一筆50.2億美元的美元儲備以支持優先股股息與債務利息,其中9月21日至27日期間動用了2,210萬美元支付股息。
- •比特幣價值下跌與投資人對 Strategy 證券需求降低同時發生的低迷期,將使融資同時收緊,維持付款的能力將成為此模式的關鍵考驗。
Michael Saylor 預期比特幣將在2035年前迎來「淘金熱」,押注日益減少的發行量將遇上透過金融產品導入的不斷增長的需求,他在 Binance 的訪談中如此表示。他所執掌的 Strategy 已在向尋求收益的投資人出售優先股——這些證券正是 Saylor 預期將擴大的市場的實際範例,也體現了將以比特幣為主的資產負債表轉化為定期付款所需的資金決策。
要點:
- Saylor 預期隨著比特幣發行量放緩,將出現新需求。
- STRC 投資人持有的是 Strategy 發行的優先股。
- 單靠比特幣升值並不足以支應現金股息。
- 穩定價值產品需要可靠的儲備與贖回機制。
2035年前後將有何變化
Saylor 選擇2035年,是因為他預期屆時比特幣最終供給量的約99%將已被開採。礦工獲得的新發行比特幣每210,000個區塊減半一次——大約每四年一次——逐步減少新幣的流通量,不過具體日期取決於區塊被發現的速度。
「我認為從現在到2035年,我們正處於一場淘金熱之中,」Saylor 說。
在那個里程碑之後,現有的比特幣仍將持續易手。基金、公司及個人仍可出售其持倉,因此採礦發行量的下降並不會決定有多少幣進入市場。這只會減少一個供給來源,而現有持有人的決策依然同樣重要。要讓這種減少支撐更高的價格,需求必須保持足夠強勁,以吸納市面出售的幣。比特幣的官方文件描述了這種關係,而 Saylor 預期圍繞比特幣不斷成長的金融市場將帶來需求不僅限於直接價格曝險的買家。
為何 Saylor 瞄準收益型投資人
他的論點涵蓋 ETF、財庫公司——即像 Strategy 那樣在公司資產負債表上持有比特幣的企業——收益型證券,以及更廣泛的比特幣抵押銀行貸款。ETF 讓投資人可透過證券帳戶持有價格曝險。抵押貸款可讓持有人在不賣出比特幣的情況下取得現金,不過取得貸款本身並不需要新增比特幣購買。
Strategy 採取另一種做法,圍繞龐大的比特幣儲備發行證券。其資產負債表使公司能夠向投資人提供對同一業務的不同權利主張,各自擁有不同的權利與曝險。優先股在這一結構中處於中間位置:它們附帶既定的股息,在公司的剩餘資產分配上通常優先於普通股,同時仍屬於股權而非債務。對於尋求收益的人而言,儲備規模與公司的派息能力同樣重要。STRC 是 Strategy 的優先股,是 Saylor 為觸及偏好定期付款而非直接承受比特幣價格波動的投資人所做的嘗試。
STRC 持有人實際擁有什麼
Saylor 透過一個航空類比來解釋預期的體驗:「比特幣就像戰鬥機,而 STRC 這類數位信用就像客機,」他在訪談中說道。這一比較反映了他提供更穩定收益的企圖心,但理解這種證券需要檢視其背後的權利。
STRC 持有人擁有的是 Strategy 的優先股權。該公司的揭露文件指出,其優先證券並未以所持有的比特幣作為抵押。其優先受償權涉及適用條款下的公司剩餘資產;持有人並不擁有任何特定幣種,也不對其享有擔保權益。龐大的比特幣儲備與有擔保的投資是兩回事。
STRC 也沒有既定的到期日,亦即投資本金無須在某一日期償還。想要退出的投資人通常只能依賴以可得的市場價格出售。Strategy 的目標是鼓勵在100美元聲明金額附近交易,但持有人出售時可能獲得較低的價格。在其投資期間,其收益取決於公司的股息決策與資源。
Strategy 如何支應這些付款
Strategy 透過發行證券籌集資金,然後決定將多少資金分配給比特幣、現金儲備或其他用途,包括股票回購。Saylor 預期其優先股與普通股的需求將有助於為進一步的比特幣收購提供資金。
比特幣價格上漲會增加 Strategy 持倉的價值,但不會為股息創造現金。其基礎招募說明書解釋,從這些持倉產生現金取決於出售。該說明書也將股息列為證券發行所得款項的潛在用途之一。
一個假設性的案例可以說明這一需求:以12%年股息率發行億美元優先股,若該利率持續且股息獲得宣告,發行方一年將需要1.2億美元的現金。無論比特幣何時升值,付款到期時都必須備妥資金。
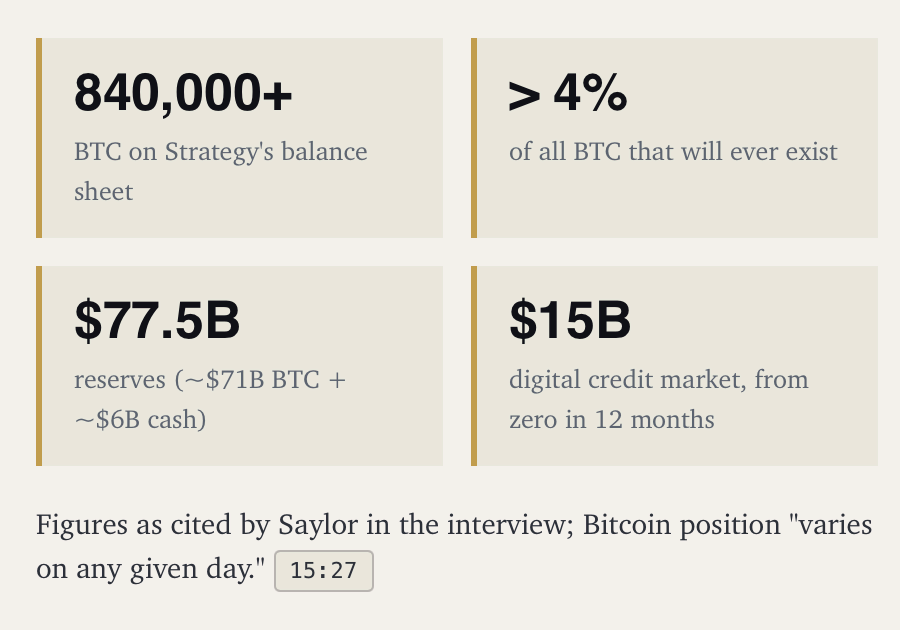
Strategy 在9月28日的申報文件中報告了一筆50.2億美元的美元儲備,用於支持優先股股息與債務利息,與10億美元的美元現金分開列示。在9月21日至9月27日期間,公司動用了2,210萬美元的儲備支付優先股股息。同一期間,公司將普通股出售所得同時用於比特幣購買及 STRC 回購。因此,新資本可以同時滿足多項需求。發行普通股帶來現金的同時,也將現有股東的持股比例稀釋到更多股份上——這是比特幣儲備不斷擴大背後的取捨。
12%股息對投資人意味著什麼
即使在股息獲得支付的情況下,股價變動仍會影響投資人的整體回報。這在閱讀 Saylor 與其他收益型產品的比較時尤為重要,因為高股息率可能與股票本身的虧損並存。他所引用的比特幣回報描述的是特定時期內的過往升值,而優先股利率描述的是相對於聲明金額的年度分配——這兩個數字衡量的是不同的結果。貨幣市場基金持有的資產與公司優先股不同,適用的規則也不同,因此僅憑較高的報價利率並不能證明是更好的投資。
2026年10月,Strategy 將 STRC 的浮動年化股息率列為其100美元聲明金額的12%,每月支付兩次。如果股票是在100美元以上或以下買入,相對於投資人購買價格的收益殖利率將有所不同。未來收益也可能改變:該利率每月審核一次,且現金股息並無保證。
Strategy 已提議改為每日派息,股東會議定於10月28日舉行。若獲批准並採納,股息將按每個日曆日累計,並於下一個營業日支付。這將改變投資人收到分配的速度,而不是提高年利率本身。
擬議的美元代幣需要可靠的贖回機制
Saylor 希望收益型產品能支持另一項產品:一種存於錢包中的代幣,目標是對美元保持穩定,同時支付收益。他描述了一個假設性的比特幣相關產品,提供約6–7%的收益率,適合想要消費或儲蓄、但不想直接承受比特幣價格曝險的用戶。設計為維持固定美元價值的代幣一般被稱為穩定幣;帶有收益的版本則是在確保退出可靠這一更高要求的基礎上,再增加分配。
持有優先股的產品需要隨時可動用的現金或其他流動資產來應對贖回,而不能依賴即時出售這些股票。優先股的分配隨時間陸續到帳,而其市場價值與買方的可得性都可能變動。請求提取美元的用戶需要能處理這種錯配的贖回流程。條款還需要明確誰有義務向用戶付款,以及若儲備資產下跌時由誰承擔損失。對於依賴該代幣進行日常消費的人而言,提款延遲尤其關鍵——對該用戶來說,可靠地取得資金與宣傳的收益率同樣重要。
低迷期將考驗整個模式
如果比特幣下跌、同時投資人購買 Strategy 證券的意願降低,公司可能同時面臨資產價值走弱與融資更加困難的局面。現金儲備能提供應對時間,但其意義取決於能夠覆蓋股息、利息及其他現金需求多久。未來的申報文件可透過顯示儲備覆蓋率、新融資成本以及管理層如何分配所得款項,使這一評估更具體。在艱難的市場中維持付款而不耗盡現金緩衝,將比單純增加比特幣持倉更能為 Saylor 的模式提供有力佐證。
到2035年,無論這些產品成功與否,新發行的比特幣預計都會減少。Saylor 的淘金熱論點取決於這些產品能否在期間的市場週期中吸引投資人並滿足其需求。持續的需求、可控的融資成本與可靠的付款,將證明他所描述的金融市場正在變得持久。
本文僅供參考,不構成投資建議。比特幣及比特幣相關證券具有風險,股息率與產品條款可能變動。

