七個實用方法,讓薪水撐到發薪日
重點速覽
- •文章建議在花錢開始前,先透過預算為每一奈拉分配用途,涵蓋必需品、儲蓄和個人開銷。
- •建議薪水一入帳就先撥出儲蓄,並指出可使用 FairMoney 的 FairSave 和 FairTarget 產品朝財務目標邁進。
- •將月預算轉換為每週支出限額,有助於及早察覺超支,並在還來得及調整時採取行動。
- •點心、外送費和訂閱等小額高頻支出,加總起來可能吃掉收入的相當大一部分,因此定期追蹤十分重要。
- •保留一小筆與日常花費分開的緊急預備金,可避免單一突發開支打亂整個月。
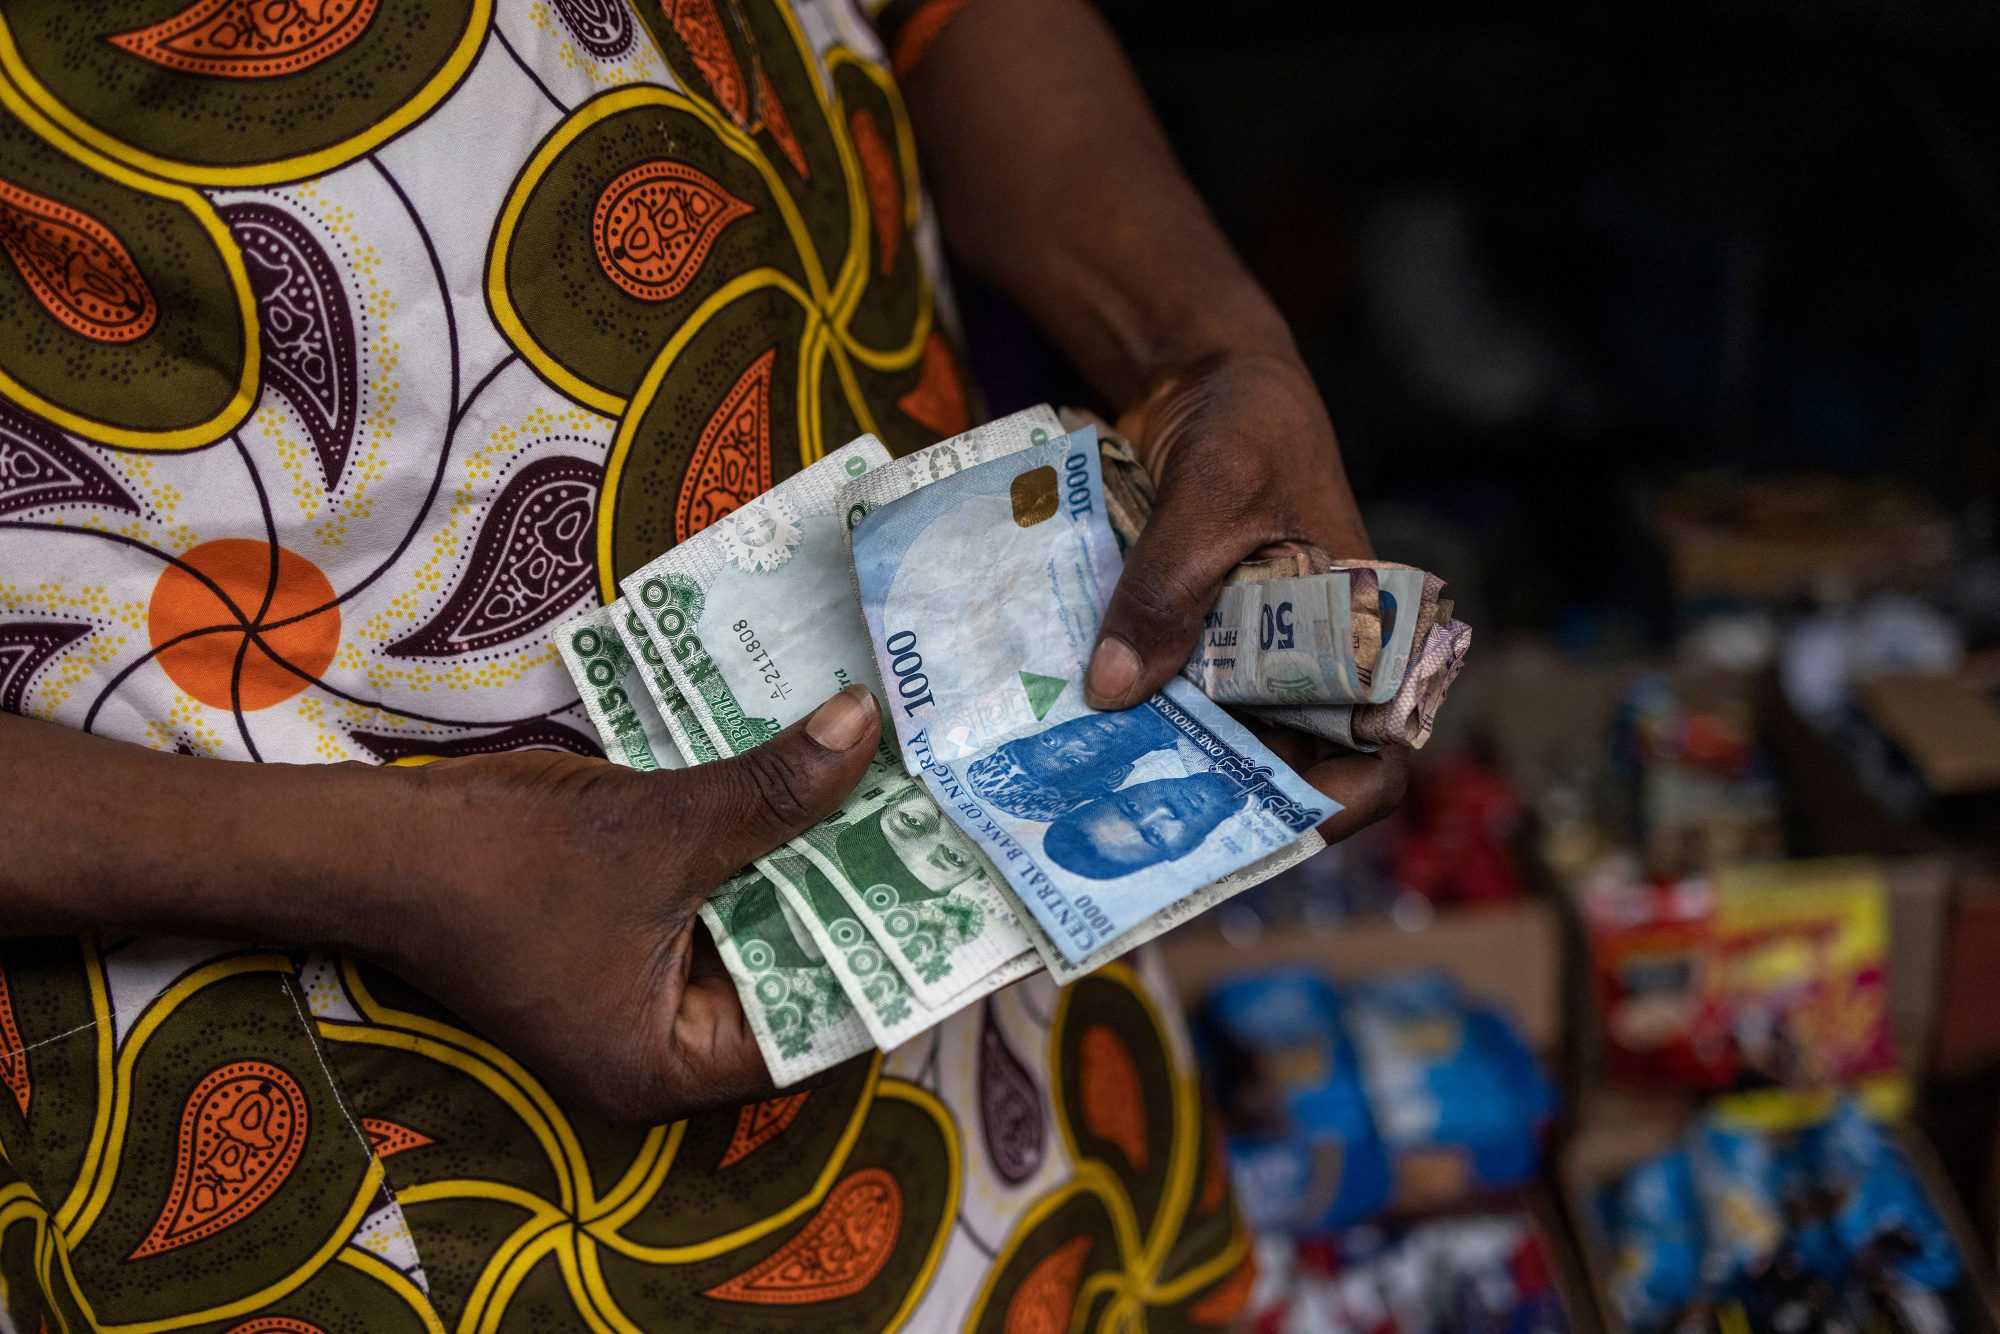
對許多年輕的奈及利亞人來說,發薪日帶來即時的解脫。薪水到帳通知響起、帳單繳清、生活用品補齊,終於有點餘裕可以享受一下。然而幾天過後,看一眼帳戶餘額,那個熟悉的問題便浮現:「我的錢到底都花到哪裡去了?」
交通、飲食、行動數據、訂閱服務、家庭責任與突發開支接踵而至,要讓收入撐到下一個發薪日,可能是一項嚴峻的挑戰。對按月領薪的人來說風險更高,因為錢若提早用完,距離下次薪水到帳可能還有好幾週。不過,管理金錢並不代表要取消所有外出活動,或放棄所有喜歡的事物。
只要養成幾個深思熟慮的習慣,就能掌控個人財務,避免在發薪日前幾天承受不必要的壓力。以下是七個讓錢撐得更久的實用方法:
1. 給每一奈拉一個任務
沒有計畫的錢總會不知不覺地消失。幾筆轉帳、幾次外送和衝動購物之後,帳戶餘額可能與預期相差甚遠。
在發薪日的興奮感出現之前,先列出收入需要涵蓋的所有項目。從房租、飲食、交通、電費、通話費和數據費等必需品開始,再為儲蓄、家庭支持、娛樂和個人開銷分配合理的金額。
預算不需要是複雜的試算表。手機裡的一則簡單筆記,就能幫助你釐清哪些必須現在支付、哪些可以延後。當每一奈拉都有任務時,衝動消費就更容易控制。
2. 在花錢開始之前先儲蓄
等到月底才儲蓄聽起來合理——但月底一到,往往所剩無幾。更好的做法是薪水一入帳就先撥出一部分。金額不必很大;穩定持續比嘗試一次存下不切實際的數字然後放棄更為重要。
透過 FairMoney,可以使用 FairSave 和 FairTarget 等符合資格的儲蓄產品來撥存資金,朝財務目標邁進。無論是為了房租、緊急預備金、新筆電、學費或個人計畫而儲蓄,及早開始都能讓目標顯得不那麼沉重。把儲蓄視為每月的承諾,而不是花完之後剩下的零頭。
3. 把月預算轉換為每週限額
看到整個月的完整餘額,容易產生「錢還很多」的錯覺。但若沒有明確限額,收入可能在月還沒過半之前就消耗大半。
在繳清必要帳單並撥出儲蓄之後,將可用於日常開銷的金額除以距離下次發薪日還有幾週。與其把整筆飲食或交通預算視為隨時可用,不如為每一週設定具體金額。如果支出低於限額,就把餘額結轉到下週,而不是另找理由把它花掉。每週限額有助於及早察覺超支,並在還來得及調整時採取行動。
4. 留意「這只是小錢」的開銷
大額帳單容易記住,反倒是小額、高頻率的支出常常被忽略。一個點心、一次叫車升等、固定的外送費、額外的通話費和多項訂閱,個別看起來微不足道,加總起來卻可能吃掉收入的相當大一部分。
每天或每週末花幾分鐘檢視支出。數位支付讓追蹤交易、了解金錢流向變得更加容易。FairMoney 客戶可使用簽帳金融卡進行符合資格的交易,並查閱可用的交易紀錄,惟須遵守相關條款與細則。
追蹤開銷並不是要讓你每次花錢都感到內疚,而是要找出消費模式,判斷金錢是在支持你的優先事項,還是在不知不覺中與之背道而馳。
5. 在飢餓開始做決定之前先規劃餐食
沒有清單就出門採購,可能會讓一趟簡單的市場採買變成昂貴的行程。家裡已有的東西重複購買、不必要的商品進了購物籃,而沒有餐食計畫時,外送開銷也會增加。
採購前,先確認家裡已有哪些食材,並根據打算烹調的餐點擬定清單。先購買必需品,並盡可能比價。視零售商、數量和儲存空間而定,批量購買常用物品可能更划算。不過,只有在確定會用完這些物品、且單位價格確實更低時,批量購買才能真正省錢。
餐食規劃聽起來或許不刺激,但它能讓飲食預算發揮更大的效益。
6. 繳清重要帳單並取消「幽靈」訂閱
忽視帳單並不會讓它消失。延遲繳費可能導致服務中斷、滯納金或重新接通的費用。收入入帳後,先確認必要的帳單,並規劃在到期日前繳清。
FairMoney 客戶可透過該平台繳納符合資格的服務費用,包括電費、有線電視、網路訂閱、通話費和數據費,惟須視服務可用性及相關條款與細則而定。
發薪日也是檢視訂閱的好時機。由於大多數訂閱在取消前會於每個計費週期自動續訂,即使服務早已不再使用,款項仍可能持續默默扣款。串流平台、應用程式、健身房會籍或服務方案,是否仍在為幾乎不使用的項目付費?如果已經忘記當初訂閱的原因,或許該取消或降級了。移除未使用的訂閱,能把錢騰出來用在更重要的需求上。
7. 保留一小筆「人生難免」基金
再完善的預算也可能被現實打斷。一趟緊急行程、一筆醫療費用、一支損壞的手機或意外的家庭責任,都可能在毫無預警的情況下出現。在每月計畫中納入一小筆緊急預備金,並與日常花費的錢分開存放。這筆錢只用在真正、非計畫內的開支——而不是為了限時特價,或朋友臨時起意的聚會。
如果下次發薪日前這筆錢沒有用到,就把它轉入儲蓄。只要持續累積,小額資金也能成長為更可靠的緊急基金。財務緩衝無法阻止緊急狀況發生,但能降低單一突發開支打亂整個月的機率。
讓錢撐到發薪日,並不是要把生活中所有樂趣都剔除,而是要提前規劃、釐清優先順序、有意識地消費:花錢前先做預算、及早儲蓄、設定每週限額、留意小額開銷,並為意外做好準備。每次新的發薪日也是一個天然的檢視點,可回顧上個月的狀況,並在花費超出計畫之處調整配置。
這些習慣看似簡單,但持續實踐能讓發薪日前幾天的壓力大幅減輕。享受金錢很重要,而確保錢不會在月底前先用完,才是更聰明的做法。

