爾灣女子因隱匿與自稱「加密教父」相關的260萬美元收入被判18個月監禁
重點速覽
- •Iris Au因未申報2020年至2023年間經其個人銀行帳戶轉移的超過260萬美元收入,被判處18個月聯邦監禁。
- •檢察官表示,Au在Iza的指示下設立空殼公司、開設銀行帳戶,並據稱動用約1,600萬美元非法所得代其購買加密貨幣。
- •約100萬美元(大部分為現金)支付給了為Iza取得搜查令及機密執法數據的在職洛杉磯縣警長部門副警長,其中一名前副警長本月較早時被判處21個月監禁。
- •Adam Iza已因協助策劃丹伯里未遂Bitcoin搶劫及綁架案在康乃狄克州服15年刑期,在承認侵害權利陰謀、電匯詐欺及逃稅罪後,定於10月5日在洛杉磯量刑。
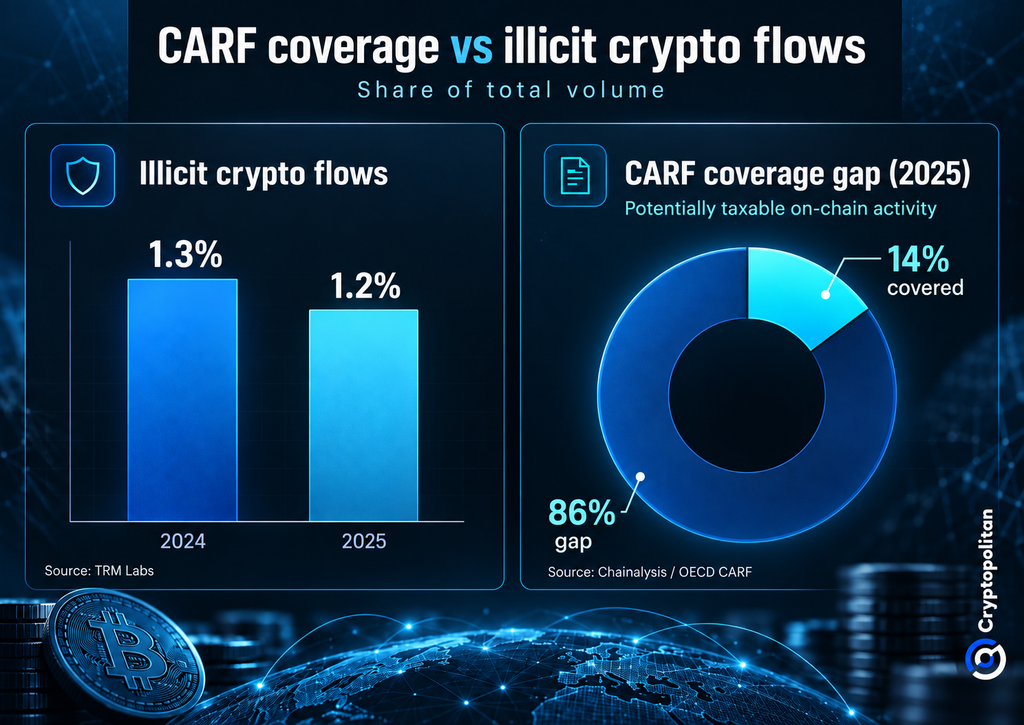
- •本案凸顯加密稅務執法趨嚴:IRS將數位資產收入視為應稅收入,且加密資產申報框架(CARF)已於2026年1月1日在48個司法管轄區啟動數據收集,儘管其僅涵蓋2025年估計4,570億美元潛在應稅鏈上活動中的約14%。
一名加州女子週一被判處18個月聯邦監禁,罪名是未申報超過260萬美元來自非法活動的收入。本案顯示,與加密貨幣相關的犯罪可能帶來遠超區塊鏈範疇的法律後果。
現年37歲、居住在爾灣的Iris Au是Adam Iza的前女友。Iza自稱「加密貨幣商人」,並稱自己為「教父」。根據美國司法部的說法,Au協助Iza建立了一個轉移其非法活動所得資金的系統,隨後未申報流入其帳戶的數百萬美元。她於2025年3月承認申報虛假報稅表罪,週一的量刑判決正是基於該認罪。
260萬美元是未申報收入,而非鏈上隱藏的加密貨幣
這260萬美元是指Au在2020年至2023年間轉入其個人銀行帳戶、但未列入報稅表的資金,而非鏈上被隱藏的加密貨幣。與加密貨幣的關聯來自Iza:檢方指控Au動用約1,600萬美元非法所得,代Iza購買加密貨幣。這一區別對於理解本案在整體執法格局中的定位至關重要:導致她入獄的罪行是向美國國稅局(IRS)隱匿傳統銀行收入,是依據一般稅法而非任何針對加密貨幣的專門法規被起訴的。
美國聯邦地區法官Percy Anderson還下令Au支付148萬美元賠償,並沒收豪華與高性能汽車、名牌手袋、三座「教父」雕塑及其他資產。
空殼公司與支付給警長副手的現金
檢察官表示,Au在轉移Iza資金的過程中扮演核心角色。在其指示下,她設立空殼公司並以這些公司的名義開設銀行帳戶。隨後約100萬美元(大部分為現金)支付給了Iza聘請擔任私人保全的在職洛杉磯縣警長部門副警長。
據檢察官稱,這些副警長取得了法院核准的搜查令及機密執數據,針對與Iza財務及個人糾紛相關的個人。其餘資金則用於購買房地產、車輛、珠寶、服飾,以及這對情侶近1,000萬美元的休閒開支。其中一名前副警長本月較早時被判處21個月聯邦監禁。
檢察官在量刑備忘錄中寫道:
「Au向她的報稅員隱瞞了實體和收入,並在申報的報稅表中僅列出其實際收入的一小部分……這些都是為了防止IRS了解其真實收入規模而採取的積極行為。」
Iza在康乃狄克州服15年刑期後面臨第二次量刑
現年26歲的Iza自2024年9月起被聯邦拘留。他於2025年1月在洛杉磯承認侵害權利陰謀、電匯詐欺及逃稅罪,定於10月5日量刑——這是本案下一場已排定的法庭程序。
他已因協助策劃2024年8月在丹伯里一起未遂的Bitcoin搶劫及綁架案,在康乃狄克州被判處15年監禁。針對Au的案件由IRS刑事調查部門和聯邦調查局(FBI)偵辦。
加密稅務執法收緊之際的監管訊號
本案更廣泛的意義在於監管層面,而非短期價格催化因素。IRS將數位資產收入視為應稅收入,而國際申報框架正使跨境加密活動更容易受到當局審查。
TRM Labs估計,2025年非法加密資金流達到創紀錄的1,580億美元,較2024年增長近145%。儘管如此,非法活動佔鏈上歸因總交易量的比例從1.3%降至1.2%,意味著犯罪以美元計算急劇增長,但在市場所佔份額略有下降。
巨額稅務申報缺口依然存在。Chainalysis估計,2025年全球至少有4,570億美元的潛在應稅鏈上活動,並發現「加密資產申報框架」(CARF)所涵蓋的事件僅佔其中的約14%。Cryptopolitan先前報導,CARF數據收集已於2026年1月1日在48個司法管轄區啟動。
對交易所和投資者而言,全球性影響更可能是更嚴格的合規要求,而非直接的拋售壓力法國央行2026年的一項研究]()發現,增強透明度的監管往往會縮小各國之間的Bitcoin價差,而更嚴格的限制性措施則可能擴大價差。
因此,Au的案件與其說是市場衝擊,不如說是另一個跡象,表明稅務機關在將銀行紀錄、申報義務與加密相關金融活動相互關聯方面正變得越來越擅長。

