每月投資 100 美元於股市 30 年:資產餘額如何成長
重點速覽
- •在年報酬率 8% 並按月複利的假設下,每月投入 100 美元、30 年合計 36,000 美元的資金,可成長至約 149,036 美元,其中約 113,036 美元來自投資增值而非本金。
- •預估餘額隨假設報酬率差異極大,在相同的每月存款下,從 4% 情境的約 69,405 美元到 10% 情境的約 226,049 美元不等。
- •成長高度集中在後期:投資組合預估在 10 年後約為 18,295 美元、20 年後約為 58,902 美元,直到第 30 年才達到 149,036 美元,因此後期的市場下跌代價格外高昂。
- •引自 Fidelity 的數據顯示,S&P 500 歷來年均報酬約 10%,截至 2025 年 12 月的 30 年間年化報酬率為 10.4%,兩者皆高於預估所採用的 8%。
- •在每年 2.5% 的通膨下,30 年後預估的 149,036 美元餘額,購買力大致相當於今日的 71,000 美元;而將每月投入加倍至 200 美元,可將 8% 報酬率下的預估值提高至約 298,072 美元。
持之以恆的每月投資習慣,能將一筆小額投入累積成遠超過實際出資金額的資產餘額。根據 CoinCentral 發布的分析,每月投資 100 美元、持續 30 年的人,總投入金額為 36,000 美元,最終結果取決於市場表現、適用的費用,以及投資人是否在市場低迷時持續持有。股價可能在單日內劇烈波動,但定期定額投入搭配再投資的複利回報,數十年下來可累積相當可觀的資產。
每月 100 美元能成長到多少?
假設年報酬率 8% 並按月複利,30 年下來,36,000 美元的投入將成長至約 149,036 美元。其中約 113,036 美元來自投資增值而非本金——這筆金額佔最終餘額的四分之三以上,是總投入金額的三倍多。
此計算屬於預估值,而非預測。其假設為每月月底存入款項、報酬維持穩定、股息再投資,且不扣除任何費用或稅款。
預估餘額隨假設報酬率而有顯著差異。在 4% 報酬率下,餘額約為 69,405 美元;在 6% 下約升至 100,452 美元;在 10% 下則攀升至約 226,049 美元。在相同的每月存款下,4% 與 10% 兩種情境的差距超過 156,000 美元。
成長高度集中在後期。在 8% 報酬率下,投資組合在 10 年後約為 18,295 美元,20 年後約為 58,902 美元,直到第 30 年才達到 149,036 美元。再投資的股息與複利效應是後期大部分獲利的驅動力。
為何實際報酬可能不同
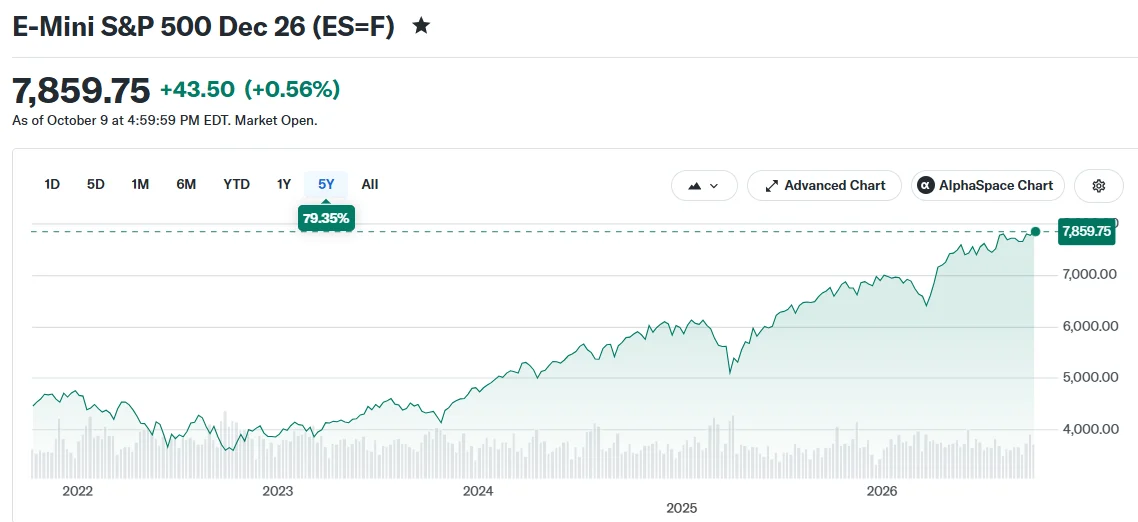
過往績效可作為參考,但無法決定未來報酬。根據 Fidelity 的資料,S&P 500 歷來年均報酬約為 10%,截至 2025 年 12 月的 30 年間年化報酬率為 10.4%——這是報告中引用的最新歷史數據。預估所採用的 8% 報酬率低於上述兩項歷史數字。
常見的做法是將每月的 100 美元投入低成本的指數型基金。追蹤 S&P 500 的基金持有數百檔美國大型企業股票,但當整體市場下跌時,其價值仍可能下滑。
每月定期投資也意味著在價格低時買入較多股數、價格高時買入較少股數,這種做法稱為定期定額投資法(dollar-cost averaging)。此方法不保證獲利,也無法避免虧損。
時機在投資期間接近尾聲時最為關鍵。退休前不久若市場大幅下跌,可能削減最終餘額,即使長期平均報酬看來強勁。這種後期脆弱性源於長集中於後期的模式:由於大部分獲利在最後十年才出現,投資後期同樣百分比的跌幅,換算成金額的損失會比早期更大。
通膨也是影響因素之一。若物價每年上漲 2.5%,30 年後 149,036 美元的餘額,其購買力大致相當於今日的 71,000 美元。
費用、稅務以及每月存款金額的變動,也會進一步影響結果。將每月投入提高至 200 美元,可使 8% 報酬率下的預估餘額倍增至約 298,072 美元。
本文根據 CoinCentral 的報導撰寫。原文〈What Happens If You Invest $100 a Month in the Stock Market for 30 Years?〉首發於 CoinCentral。

