2026 年 ICO 統計:資金、成功率與市場數據
重點速覽
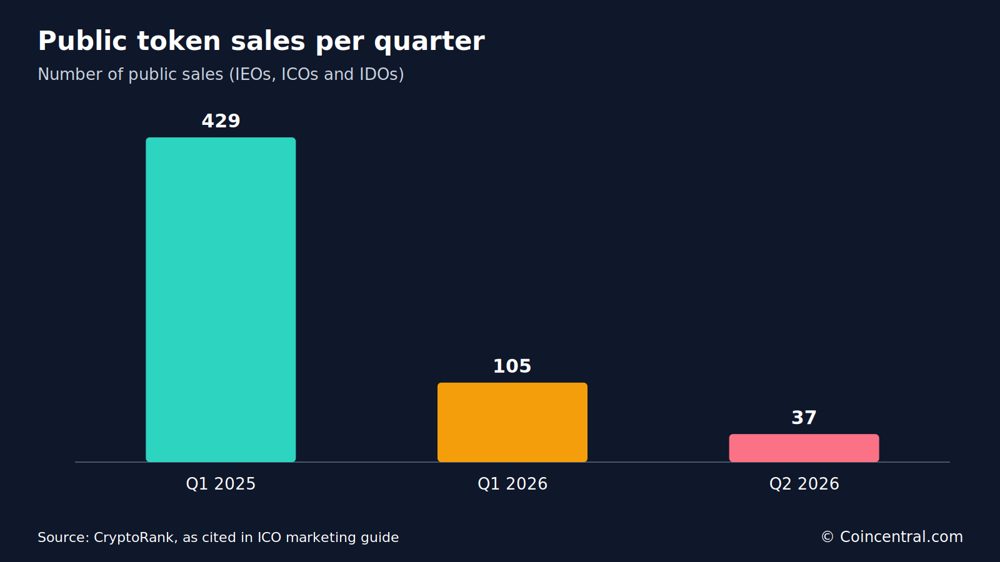
- •公開代幣銷售由 105 場減至 37 場,2026 年第二季約籌得 5,800 萬美元,按季下跌 85%,並較 2025 年第一季 429 場銷售籌得 8. 億美元的高峰縮減逾十四倍。
- •創投資金主導加密融資,2026 年第二季總額按來源介乎 31.9 億至 56.8 億美元,約為公開銷售收益的 55 倍,並日益集中於後期公司。
- •2025 年僅 34.5% 的 ICO 達到至少 75% 的募資目標,一項引用的研究發現約 68% 的 ICO 代幣在一年後交易價格低於發行價。
- •較高的成功率與 KYC 審查、經審計智能合約、可運作產品及超過 10 萬美元的行銷預算相關,而 6.3% 的 ICO 顯示詐騙或 rug pull 跡象,智能合約漏洞造成超過 4,100 萬美元損失。
- •SEC 於 2026 年 8 月 18 日提出《加密資產監管規則》,設立四年內最多 500 萬美元或 12 個月內最多 7,500 萬美元的豁免,公眾意見徵集截止日期為 2026 年 10 月 20 日。
公開代幣銷售在過去兩年出現急劇變化。部分數據顯示 2025 年 ICO 活動仍然健康,但 2026 年透過公開代幣銷售進行的融資大幅下滑。以下數據涵蓋資金、成功率、投資者行為、風險及監管情況。這些數據來自多家研究機構及數據網站,其方法與總額各有不同。當不同來源報告的數字有出入時,本文會同時列出而不作合併。
公開代幣銷售在 2026 年急跌
CryptoRank 統計 2026 年 5 月僅有 13 場公開代幣銷售,為 2020 年 12 月(當月僅完成 4 場)以來最低單月總數。2026 年第二季,項目透過 IEO、ICO 及 IDO 籌得約 5,800 萬美元,較上季下跌 85%。同期公開銷售數量由 105 場減至 37 場。
2025 年第一季是此輪週期的高峰,429 場銷售共籌得 8.49 億美元。相較該高峰,已披露的公開融資在五個季度內縮減逾十四倍。現有數據顯示,加密資本並未完全離開行業,而是從公開銷售轉移。
創投資金佔加密融資大部分
創投資金目前佔已申報加密融資的大部分。Galaxy Research 追蹤相關交易,但引用其數據的報告對 2026 年第二季給出不同總額。一個來源報告第二季 384 宗交易共 56.8 億美元,資金較第一季增加 31%,其中後期公司獲得約 78%。
另一來源則引述同一季度 739 宗交易共 31.9 億美元,交易數量較第一季的 682 宗增加 8%。前一來源估計 2026 年上半年融資為 744 宗交易共 100.2 億美元。各來源並未解釋差異,因此在引用任何單一總額前,應查閱 Galaxy Research 的原始報告。
即使是第二季較低的數字,也約為同期公開銷售籌得的5,800 萬美元的 55 倍。數據顯示私人投資者的出資規模更大,尤其集中於後期公司,與此同時公開代幣融資持續萎縮。由此引出的准入問題是:公開銷售是代幣融資面向散戶的一端,而創投輪屬私人交易,因此即使申報的創投資金日益集中於後期公司,公開銷售減少也意味著外部買家可獲得的公開配售減少。
全球 ICO 市場與地區分佈
一份 ICO 市場報告估計 2025 年全球市場價值為 381 億美元,統計全球共推出 1,096 個 ICO,並指市場價值增長 21.7%,為 2021 年以來最快增幅。這些總額遠高於 CryptoRank 的公開銷售數據。兩個來源使用不同的定義與數據集,不應相加或直接比較。
2025 年北美籌得 93 億美元,其次為亞太地區 87 億美元及歐洲 72 億美元。非洲及中東籌得 14 億美元,在較小的基數上增長 43%。代幣銷售平均為期 26 天。跨境資金佔出資額的 48%,而以穩定幣募資的項目數量增加 31%。
按佔所有 ICO 的比例計算,北美佔 26.4%,亞太地區 24.9%,歐洲 21.7%。中東及北非佔 11.3%,拉丁美洲佔 7.5%。美國承辦的發行數量最多,其後為新加坡、德國、瑞士及阿聯酋。
ICO 成功率
該報告將成功的 ICO 定義為達到至少 75% 募資目標者。按此標準,2025 年有 34.5% 的 ICO 成功,65.5% 失敗。
各板塊表現各異。DeFi 項目成功率為 41%,其後為基礎設施 36% 及 NFT 項目 18%。有進行投資者身份驗證的項目成功率為 38%,未做 KYC(認識你的客戶)審查的項目則為 26%。擁有可運作產品或原型的項目達到 42.3%。
行銷支出亦與申報結果相關。行銷投入超過 10 萬美元的項目成功率為 47%。約 19% 的 2025 年 ICO 超出其硬頂(hard cap,即銷售允許自身籌集的最高金額),主要來自 AI 及區塊鏈項目。採用早期社群治理模式的銷售成功率為 37.5%,而多鏈發行達標的可能性高 28%。
經審計智能合約的項目比未審計項目多籌 120 萬美元。分層定價比固定定價多籌 18%,追蹤者超過 5 萬的社群多籌 30%。報告亦指出最大型募資與市場中位數之間存在巨大差距。
ICO、IEO 與 IDO
代幣銷售一般採用三種形式。ICO(首次代幣發行)在項目自身網站進行,IEO(首次交易所發行)透過中心化交易所進行,IDO(首次去中心化交易所發行)則透過去中心化交易所或發射台進行。
2025 年,ICO 佔幣募資活動的 49%,IEO 佔 32%,IDO 佔 19%。來源引用的其他 CryptoRank 數據顯示,按數量計 IDO 是最常見形式,可見比例分佈取決於所用數據集。
IEO 單一項目籌資最高,平均 620 萬美元。ICO 平均 540 萬美元,IDO 為 370 萬美元。IEO 申報的詐騙率亦最低,低於 1%,來源將此歸因於交易所在上架前的審查。ICO 與 IDO 的申報比率分別為 6.3% 及 4.9%。
DappRadar 的即時追蹤器顯示 IDO 主導其 2026 年日程。平台列出 43 個發射台上共 117 場進行中及即將舉行的銷售,已追蹤銷售共籌得 1.0317 億美元。2025 年僅 24% 的 IDO 達到其軟頂(soft cap,即銷售得以繼續所需的最低募資額)。ICO 的散戶參與度最廣,投資者佔比超過 72%。
區塊鏈與代幣類型
2025 年,Ethereum 承載了 43% 的 ICO。BNB Smart Chain 佔 21%,Solana 佔 13%。Polygon 佔 9.5%,Avalanche 佔 4.1%,Aptos 與 Sui 各約 2.2%,Cardano 佔 1.3%。
基於 Ethereum 的項目平均籌得 670 萬美元,Solana 項目則為 500 萬美元。多鏈 ICO 吸引的資本比單鏈發行多 22%。包括 LayerZero 及 Wormhole 在內的跨鏈工具支援了 17% 的 ICO。
實用型代幣佔 ICO 的 71%,證券型代幣佔 29%。證券型代幣市場翻倍至 111 億美元,其中房地產代幣佔該板塊的 34%。在新實用型代幣中,52% 提供質押功能,48% 內建治理功能。結合實用與證券特性的混合模式佔 ICO 的 9.6%。
投資者概況與行為
一份報告描述典型的 ICO 投資者為 25 至 40 歲之間的散戶買家。2025 年散戶投資者佔出資者的 61%,機構佔 19%。男性佔投資者的 69%,女性佔 22%,女性比例正在上升。
流動錢包與應用程式處理了 56% 的出資。人均投資額平均為 2,420 美元,逾 41% 的投資者在年內參與了多於一個 ICO。約 12% 使用機械人理財顧問或聚合平台選擇銷售。首次購買加密資產者佔出資者的 9%,而投入超過 5 萬美元的投資者(來源稱為「巨鯨」)佔 7.1%。
追求質押或收益的投資者佔支持者的 33%。按地區劃分,興趣來自北美者佔 27%,歐洲 24%,亞洲 21%。超過 43% 的投資者在參與前會查核代幣持有人分佈。84% 的即將舉行 ICO 在 Telegram 設有社群。
發行一年後的表現
一份報告引用的研究追蹤了 ICO 發行一年後的回報,發現大多數出現虧損。約 6.89% 跌至發行價的 0.001 倍以下。另有 32.78% 的回報介乎 0.001 倍至 0.2 倍,28.37% 介乎 0.2 倍 1 倍。
合計而言,68.04% 的 ICO 在年底低於其起始價格。其餘 31.96% 回報達 1 倍或以上。僅 6.91% 回報介乎 10 倍至 100 倍,1.44% 達到 100 倍至 10,000 倍,0.14% 超過 10,000 倍。
代幣供應與分佈亦影響申報結果。Vimal Joseph 撰寫的發行指南指出,提供即時完全流通的空投,比採用 90 天歸屬期(代幣逐步解鎖而非一次過發放)的空投多產生約 72% 的拋售。該指南亦指出,佔供應量低於 10% 並面向核心用戶的空投令買家增加四至八倍,而廣泛分發則令賣家數量約增加一倍。
空投總價值由前一年的 190 億美元跌至 2025 年的 45 億美元。代幣平均歸屬期在 2025 年延長至 14 個月。
失敗、詐騙與安全
2025 年 ICO 整體失敗率為 65.5%。缺乏產品市場契合度是首要原因,在 43% 的失敗 ICO 中被提及;其後為行銷與推廣不足(41%)及缺乏可運作產品(38%)。代幣經濟設計不佳是 27.6% 失敗案例的核心問題。這些原因可能互相重疊。
缺乏經驗或透明度的團隊佔六個月內失敗案例的 19%。違反監管規定佔 14%。未經外部審計的項目,其失敗率為經審計項目的 2.4 倍。
2025 年約 6.3% 的 ICO 顯示出詐騙或 rug pull(即團隊拋棄項目並攜款退出)的跡象。全年錄得 12 宗退出詐騙,較前一年的 19 宗為少。11 個 ICO 的智能合約漏洞遭利用,造成超過 4,100 萬美元的直接損失。針對參與者的釣魚攻擊上升 14.7%,針對白名單登記的女巫攻擊(即單一者提交大量申請)增加 22%。
超過 81% 的成功 ICO 進行了第三方審計。設有漏洞賞金計劃的項目事故減少 61%。
更廣泛的代幣市場亦呈現類似風險。CoinGecko 發現,五年來推出的約 2,020 萬個代幣中,53.2% 已不再活躍交易,其中 1,160 萬個於 2025 年停止交易。Chainalysis 報告 2025 年非法地址收到至少 1,540 億美元,其中約 170 億來自詐騙。該年推出的迷因幣中,超過 62% 在 30 天內被標記為可能發生 rug pull。
Ethereum 的 ERC-20 文件記錄,截至 2024 年 6 月,超過 8,360 萬美元的代幣因被發送至無法處理它們的合約而損失。
監管與合規
監管日益影響代幣銷售的架構設計。在美國,SEC 於 2026 年 3 月發布加密資產解釋,說明證券法如何適用於某些加密資產。
2026 年 8 月 18 日,SEC 提出《加密資產監管規則》(Regulation Crypto Assets)。提案將設立兩項豁免:四年內最多 500 萬美元,以及 12 個月內最多 7,500 萬美元。提案包含披露要求,並保留反詐騙及操縱條款。作為參考,7,500 萬美元的 12 個月上限約為上文所述 2025 年 ICO 平均募資額 540 萬美元的十四倍。提案尚未定案,公眾意見徵集截止日期為 2026 年 10 月 20 日。
另一項法案《CLARITY 法案》於 2026 年 8 月在參議院陷入停滯。一份指南建議項目為兩種結果均做好規劃。
在歐盟,《加密資產市場監管規例》(MiCA)要求在公開發售前提交合規白皮書。新的格式與內容規則於 2025 年 12 月 23 日生效,申報文件必須使用帶有內嵌 XBRL 標記的 XHTML。一份報告指出,2025 年有 17 個國家制定全面的 ICO 規則,63% 的 ICO 遵循至少一項合規框架。
廣告投放是另一項考量。Google 要求加密廣告進行廣告主驗證及類別認證,審批可能需時六至八週。
資金用途與服務成本
一份報告指出 ICO 資金的分配方式如下:75% 用於開發及營運,15% 撥作法律應變基金,10% 用於行銷及社群推廣。
另一份發行指南提供不同的支出拆分。該指南指出,完成募資的團隊大多預留目標金額的 10% 至 20% 用於審計、法律工作、發射台費用及造市(即支援上市後交易流動性的做法),付費媒體佔比最小。
2025 年發行前的平均準備期為 3.5 個月。該指南建議為合規及行銷工作預留 90 至 120 天。Verified Market Reports 估計 2024 年 ICO 服務市場價值 53 億美元,並預計到 2033 年達到 125 億美元,即 2026 至 2033 年的複合年增長率為 10.3%。
Blockchain App Factory 將法律工作、審計、KYC 系統、行銷、流動性規劃及發行後支援列為削減募資實際可用金額的成本。
數據顯示的結論
申報數據呈現兩種截然不同的融資趨勢。2026 年第二季公開代幣銷售約籌得 5,800 萬美元,而創投投資則達數十億美元。2025 年,僅 34.5% 的 ICO 達到至少 75% 的募資目標。審計、KYC、可運作產品及行銷支出與較高的申報成功率相關,而詐騙、安全漏洞及監管問題仍然是重大風險。
監管要求持續演變,包括 SEC 的《加密資產監管規則》提案,其公眾意見徵集至 2026 年 10 月 20 日截止。由於底層來源使用不同的定義與方法,其數據應分開審視,而非視為單一的市場總額。
主要來源:CoinCentral
引用來源:ICO Development in 2026: What Has Changed for Crypto Businesses(Blockchain App Factory);ICO marketing in 2026: the complete launch playbook, pre-sale to listing(Vimal Joseph, Medium);Best Crypto ICOs & IDOs 2026(DappRadar);及 ICO Market Statistics 2026: Hidden Opportunities。

