Hyperliquid 累計營收突破 14 億美元,$HYPE 動能轉弱
重點速覽
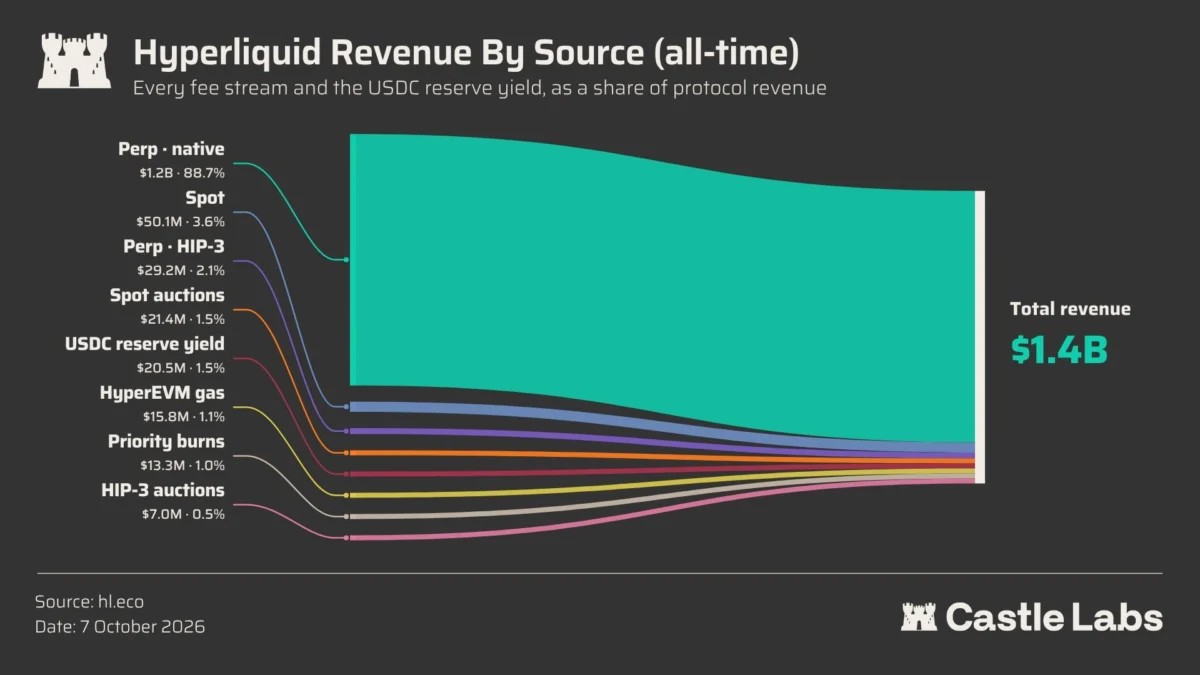
- •根據 Castle Labs 於 10 月 8 日發布的報告,Hyperliquid 協議累計營收已超過 14 億美元,並在公開市場回購超過 12.6 億美元的 $HYPE。
- •來自 HyperCore 交易、Builder Codes 與 HIP-3 市場的手續費約 95% 用於回購 $HYPE,且估計 Hyperliquid 以未平倉量計算掌控鏈上永續合約市場逾 56% 的市佔。
- •Builder Codes 已為 Phantom 帶來超過 2,500 萬美元的累計收入,為 MetaMask 帶來超過 1,050 萬美元,使第三方錢包有商業誘因將訂單流導向 Hyperliquid。
- •$HYPE 目前交易價格約 84.41 美元,較 9 月底接近 97 美元的高點下跌約 13%,而總計約 24 億美元的衍生品未平倉量在 24 小時內下降 1.95%。
- •OpenETF 於 10 月 6 日推出用於在 Hyperliquid 上交易投資組合的代幣化投資基金測試網,但目前僅使用測試資產,且尚未宣布主網上線日期。
Hyperliquid 累計營收突破 14 億美元,$HYPE 動能轉弱
Hyperliquid 協議累計營收已超過 14 億美元,鞏固其在去中心化衍生品領域的地位,但其原生代幣 $HYPE 卻從近期高點回落。Castle Labs 於 10 月 8 日發布的研究報告指出,該協議已在公開市場回購超過 12.6 億美元的 $HYPE,同一份報告並估計,以未平倉量計算,Hyperliquid 掌控鏈上永續合約市場逾 56% 的市佔。
與此同時,短期交易面則較為不利。10 月 10 日 $HYPE 報價為 84.41 美元,而衍生品未平倉量在過去 24 小時內下降 1.95%。另一項進展是,OpenETF 於 10 月 6 日推出測試網,顯示 Hyperliquid 的基礎設施正被應用於代幣化投資產品,而不僅限於直接的衍生品交易。
超越交易所本身的回購模式
Castle Labs 將 Hyperliquid 的大部分成長歸因於交易基礎設施、第三方分銷與代幣經濟的結合。根據報告,來自 HyperCore 交易、Builder Codes 與 HIP-3 市場等活動收取的手續費約 95% 用於回購 $HYPE,使手續費產生與原生代幣購買之間形成直接關聯。
即便如此,累計回購總額並無法顯示該協議目前實際產生的買盤需求。這個區別相當重要,因為歷史支出數字無法證明當前的購買是否足以抵銷市場賣壓。
分銷模式則更清楚地顯示該協議如何擴大其商業觸角。透過 Builder Codes,第三方應用程式可將交易導向 Hyperliquid,並就符合條件的訂單收取額外手續費。Hyperliquid 的文件證實,這些手續費在鏈上處理且需經用戶授權,永續合約的建構者手續費上限為 0.1%,用戶也可隨時撤銷授權。
Castle Labs 指出此安排的兩大受益者:
- Phantom: Builder Codes 累計收入超過 2,500 萬美元
- MetaMask: Builder Codes 累計收入超過 1,050 萬美元
這些收入具有重要意義,因為它們顯示錢包分發 Hyperliquid 交易產品已有成熟的商業誘因。Hyperliquid 無需要求每位用戶都使用其原生交易介面,即可從已擁有自身用戶群的應用程式獲取訂單流。對錢包供應商而言,衍生品交易成為另一項基於交易的收入來源。
由此產生的競爭越來越著重於分銷與執行品質。當整合的應用程式吸引交易者時,Hyperliquid 從中受益,但其地位也取決於這些應用程式是否持續將活動導向該協議。
衍生品曝險收縮,$HYPE 回落
協議的營收里程碑並未能阻止 $HYPE 市場價格的回檔。在 Coinbase 日線圖上,$HYPE 交易價格約為 84.41 美元,較 9 月底接近 97 美元的高點下跌約 13%。10 月初的反彈一度接近 95 美元後動能消退,使該代幣停留在前高之下。
14 日相對強弱指數(RSI)為 44.82,低於其顯示的移動平均值 52.35。由於該指標低於 50,近期價格動能偏空;不過該讀數仍高於傳統超賣門檻 30。圖表顯示回檔與動能轉弱,但尚未確立有效的支撐測試或反轉訊號。
衍生品持倉數據進一步印證市場參與度的變化。10 月 10 日的快照顯示,$HYPE 總未平倉量約為 24 億美元,24 小時內下降 1.95%。其中 Hyperliquid 佔最大份額,其次為 Binance 與 Bybit。該交易所約佔已列出的 $HYPE 衍生品曝險的 70%,成為交易其自身代幣槓桿部位的主導場所。
此集中度與 Castle Labs 較廣泛的市佔估計有所不同,後者衡量的是整體鏈上永續合約市場的未平倉量,而非僅限 $HYPE 合約。總未平倉量的下降顯示未平倉部位已縮減,但這本身無法判斷交易者是在平多頭、減空頭還是調整對沖。更確切的評估需要結合資金費率與清算數據以及價格走勢圖。
OpenETF 測試代幣化投資組合管理
在交易所現有的衍生品業務之外,開發者正試驗將 Hyperliquid 作為底層金融基礎設施的產品。根據 Binance 的資訊,OpenETF 於 10 月 6 日推出測試網,允許管理人建立由在 Hyperliquid 上交易的投資組合所支持的代幣化投資基金。根據上線報告,每檔基金包含公開定義的條款,以及存放在投資人錢包中、與 ERC-20 相容的份額代幣。
此架構將基金所有權與投資組合執行分離。在 HyperEVM 上,智慧合約負責發行份額並處理申購、贖回及相關款項;在 HyperCore 上,對應的金庫則作為交易基金投資組合的帳戶。管理人可指示交易活動,但不會取得金庫的交易金鑰。
初始設計將最低申購金額設定為 100 $USDC,管理人也可設定更高門檻。管理人還須購買至少 100 $USDC 的基金份額,並承諾最低 5% 的比例。業績報酬費可為 0% 至 50%,預設為 20%;年度管理費可為 0% 至 2%,預設為零。兩項費率在份額發行後即固定。
測試網還包含一項贖回調整費,起始為 0.1%,並隨名目槓桿上升,上限為 1%,這些費用均留在基金內部。
此模式為 Hyperliquid 的交易基礎設施引入潛在應用場景:代幣持有人持有基金份額,而指定管理人執行底層策略的投資產品。然而,可運作的測試網與正式上線的金融產品之間的區別至關重要。OpenETF 目前使用不具貨幣值的測試資產,並明確警告不要存入真實資金,且該項目尚未宣布主網上線日期。因此,目前沒有任何依據將實際資金流入、管理資產規模或額外的協議營收歸功於 OpenETF。
營收里程碑之後,關鍵在於什麼
Hyperliquid 公布的財務表現顯示,其已建立起可觀的手續費產生型衍生品業務,並獲得包含主要錢包應用程式在內的分銷網絡支持。對 $HYPE 而言,更迫切的問題是,在市場持倉依然偏弱的情況下,當前的交易活動能否支撐代幣回購的腳步。
三項指標將有助於釐清這層關係:新協議營收的增速、持續回購的金額,以及衍生品未平倉量能否與價格一同企穩。OpenETF 則是未來活動的另一潛在來源,但其經濟貢獻在正式部署吸引到用戶與資金之前仍無法評估。
就目前而言,Hyperliquid 的累計營收已然確立,其分銷模式正在產生可衡量的成果,而 $HYPE 近期的價格走勢則顯示,這些成就並未消除短期的賣壓。

