Tether、Circle 等穩定幣發行商如何賺錢
重點速覽
- •穩定幣發行商估計 95% 至 99% 的收入來自存放於銀行存款和短期政府證券的儲備利息,而代幣持有人通常不會直接從發行商獲得任何收益。
- •Tether 在 2024 年產生約 130 億美元淨利潤,其國庫券直接曝險在 2025 年底估計達 1,220 億美元,流通中的 USDT 超過 1,860 億美元。
- •Circle 公布 2025 年總收入和儲備收入為 27 億美元,成長 64%,但與 Coinbase 以 50/50 平分 USDC 剩餘儲備收入,Coinbase 僅 2025 年第一季就獲得約 3 億美元。
- •利率變化是此商業模式的主要風險:收益率每變動 25 個基點,可能使 Tether 每年減少約 3.05 億美元的國庫券收入,而該產業的創紀錄利潤反映的是 2023 和 2024 年的高利率環境。
- •美國《GENIUS 法案》要求 1:1 儲備並禁止發行商向持有人支付利息;文章引用的 2025 年花旗銀行預測則顯示,穩定幣市場可能從約 3,000 億美元成長至 2030 年的 1.9 兆美元。
穩定幣的設計目的是維持相對穩定的價格。錨定 1 美元的代幣通常會保持在 1 美元附近,這意味著持有人無法從價格上漲中獲益。然而,發行這些代幣的公司卻公布數十億美元的利潤。這筆資金的來源,解釋了為何該產業受到美國和歐洲監管機構的密切關注。
這筆收入的主要來源是支援每枚代幣的資產所賺取的利息。當用戶購買穩定幣時,發行商會將相應的美元放入儲備中,通常是銀行存款或短期政府證券。代幣在市場上流通,而底層資產則留在儲備中產生收入。
本文探討穩定幣的商業模式、比較 Tether 與 Circle,並檢視可能影響發行商收入的因素。Stripe 報告指出,僅 2025 年 8 月,零售規模的穩定幣交易就超過 58.4 億美元。更大的資金流量每天也透過交易所、支付公司和銀行流動。對發行商而言,這些流量是業務的基礎,因為流通量正是將儲備美元轉化為收益來源的關鍵。
浮存收益模式的運作方式
基本模式很簡單。如果客戶向發行商購買 100 個單位的美元穩定幣,發行商就會收到 100 美元。這筆資金會被放入儲備,通常由銀行存款或短期政府債券組成。
代幣隨後可在市場上流通,但支援代幣的美元仍留在儲備中賺取利息。發行商保留這筆利息,Transak 稱之為「浮存收益」(float)。持有人獲得一枚設計上接近 1 美元的代幣,但通常不會直接從發行商獲得任何收益。
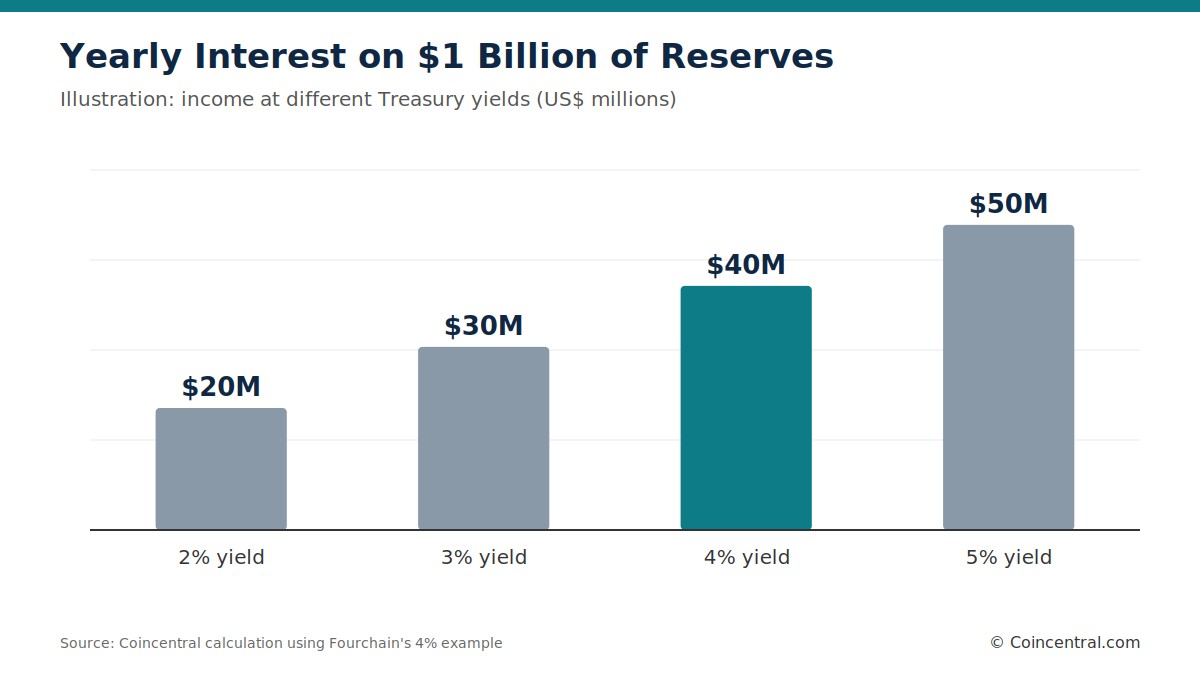
Fourchain 提供了一個簡單的例子。一家擁有 10 億美元流通穩定幣、儲備收益率為 4% 的發行商,每年可收取約 4,000 萬美元。金額會隨資產收益率而變化。
Transak 指出,當聯準會將利率維持在 4% 至 5% 附近時,國庫券可以提供類似的回報。發行商保留筆收入。相比之下,銀行通常要向存款人支付利息,並承擔分行、人事和行銷相關的成本。在基本模式下,穩定幣發行商可以按需創造代幣,卻不向持有人支付任何費用。
這個概念並不新鮮。銀行、貨幣市場基金和 PayPal 數十年來一直在客戶餘額上賺取收入。改變的是潛在規模和利潤率。Transak 將結果描述為「一家具有軟體公司成本結構的存款型業務」。
發行商仍必須確保儲備安全且易於變現,因為用戶可以隨時要求贖回。Stripe 表示,發行商通常在三個目標之間取得平衡:安全性、流動性和收益。這些目標相互拉扯,這種張力貫穿下文討論的收入選擇。
發行商的主要收入來源
儲備利息是目前發行商收入中最大的來源。Transak 估計,浮存收益約佔發行商收入的 95% 至 99%,其他來源目前相對較小。
發行商還可以從鑄造和贖回中賺取收入。有些收取明確的費用,有些則透過價差獲利,即設定略高的鑄造價格和略低的贖回價格。
Fourchain 舉例,客戶支付 1.001 美元鑄造代幣,贖回時則收到 0.999 美元。這 0.002 美元的差額歸發行商所有。一般用戶很少直接與發行商往來,因此這些費用主要影響大型機構。
交易手續費是另一個可能的收入來源,但許多發行商並不收取。Elliptic 解釋,免費轉帳有助於普及,而更大的流通量會增加產生利息的儲備。對大型發行商而言,額外的儲備收入可能超過交易手續費所能帶來的收入。
Elliptic 將此形容為「立即收取費用」與「擴大市場份額」之間的取捨。許多大型發行商優先考慮流通量,因為更大的供應量會創造更大的儲備和更多的利息收入。
發行商也可以向銀行和大型企業出售服務。這些服務可能包括財資管理、託管和技術支援。與交易所、金融科技應用程式和錢包的合作可以建立收入分成協議,而更廣泛的使用則會增加儲備總額。
某些穩定幣模式也會放貸資產或產生協議收入。去中心化穩定幣 DAI 在用戶鎖定抵押品、借入 DAI 並將穩定費支付到協議金庫時賺取收入。其他發行商則將部分資產配置於黃金、公司債或比特幣,可能同時提高回報和風險。
穩定幣持有人可以透過外部平台追求收益,但如果代幣維持 1 美元錨定,就無法從價格獲益。Elliptic 列出 Aave 等借貸協議、平台獎勵和流動性池等例子。根據 Elliptic,PayPal 表示 PayPal USD 持有人可就其結算餘額獲得最高 4% 的獎勵。Elliptic 也指出,與發行商利潤相比,這些支付通常很小。
Tether:以供應量計的最大發行商
Tether 是儲備利息模式最清晰的例子。Transak 報告,Tether 2024 年產生約 130 億美元的淨利潤。其中約 70 億美元來自直接支援 USDT 的國庫券和回購部位,其餘來自黃金、比特幣和其他持倉。
Elliptic 報告,Tether 在 2025 年上半年錄得 57 億美元淨利潤。Transak 表示,Tether 公布全年超過 100 億美元。截至 2025 年底,流通中的 USDT 超過 1,860 億美元。
Tether 的國庫券持倉相當龐大。Stripe 表示,到 2024 年年中,該公司持有 976 億美元的美國國庫券,使其成為美國政府債務的最大持有人之一。Transak 估計,到 2025 年底,Tether 的直接曝險已達 1,220 億美元。
Transak 表示,浮存收益也幫助資助 Tether 向其他業務擴張。Tether 與 IDG Capital 共同領投一輪戰略融資,聚焦於建立在穩定幣軌道上的支付基礎設施。該公司的利潤使其有餘裕投資於代幣本身以外的領域。
Transak 也強調 Tether 的員工人數。該公司僅憑數百名員工就產生了可比擬大型華爾街公司的利潤。Tether 沒有貸款簿、分行網路或存款保險費用。
Tether 也持有國庫券以外的資產。Fourchain 表示,該公司持有比特幣和黃金,並可向提供抵押品的借款人放貸。這種多元化創造了額外的收入來源,但也帶來更大的價格波動曝險。
USDT 的錨定曾受到考驗。Stripe 指出,2022 年該代幣曾在部分交易所短暫跌至 94 美分。機構按面值贖回代幣,隨著交易者收斂價差,市場價格回升至 1 美元附近。
流動性仍是 Tether 的優勢之一。Stripe 表示,由於交易所較早採用 USDT,它已成為加密貨幣交易中最深的流動性池之一。Fourchain 補充,Tether 的供應量更大,但資訊揭露比 Circle 寬鬆。
Circle:同樣的引擎,但收入份額較小
Circle 發行 USDC,採用相同的儲備利息模式。Transak 表示,Circle 公布 2025 年總收入和儲備收入為 27 億美元,成長 64%。儲備利息佔其中大部分。
由於分銷安排,Circle 保留的儲備收入較少。該公司的 S-1 文件顯示,Circle 和 Coinbase 以 50/50 平分 USDC 的剩餘儲備收入。Coinbase 獲得在其自身平台上持有的 USDC 所產生收入的 100%。
相關金額相當可觀。Transak 報告,2025 年第一季,Coinbase 從 Circle 獲得約 3 億美元的分銷收入。這超過了 Circle 該季 2.3 億美元的總淨收入。
這項安排有助於解釋為何 Circle 的淨利潤率相對於其收入顯得偏薄。分銷是觸及用戶的成本,而 Coinbase 提供了接觸大量 USDC 持有人的管道。
Fourchain 表示,Circle 將 USDC 定位為用於支付、交易和轉帳的受監管數位美元。該代幣的設計目標是維持接近 1 美價值。其對監管和報告的重視可能對銀行和大型企業具有吸引力。
兩家公司管理儲備的方式也不同。根據 Fourchain,Circle 專注於現金、現金等價物和短期美國政府證券,而非主要的比特幣或黃金策略。
Fourchain 表示,Circle 持有更多監管牌照,並發布更詳細的儲備資訊。Stripe 表示,USDC 透過銀行合作夥伴關係建立了流動性。Transak 表示,Circle 在 2025 年首次公開募股後,成為最知名的上市穩定幣發行商。
利率是該模式的最大風險
發行商利潤與利率密切相關。由於收入主要來自國庫券收益率,聯準會降息可能迅速減少收入。Stripe 也提出同樣觀點,表示國庫券收益率下降可能迅速降低獲利。
Transak 將該產業的創紀錄利潤與 2023 年和 2024 年利率高於 5% 的時期聯繫起來。它認為,這些亮眼利潤反映的是高利率環境,而非業務的永久特徵。
基於 Tether 1,220 億美元國庫券曝險的示意計算顯示了這一影響。在排除其他收入、套用固定收益率的情況下,收益率每變動 25 個基點,每年約相當於 3.05 億美元。這與 Transak 的觀點一致,即降息 25 個基點可能使年度利息收入減少數億美元。
Circle 相對於其規模在這個問題上面臨更大曝險,因為儲備利息幾乎佔其全部收入,而其剩餘儲備收入的一半已歸 Coinbase。Transak 表示,Circle 正在擴展至較不依賴聯準會政策的支付網路費用。
Tether 採取了不同的做法,持有黃金和比特幣作為額外收入來源。Stripe 表示,發行商通常維持短天期,以避免虧損出售資產,這限制了它們可以追求的額外收益。
Stripe 表示,現金緩衝和極短天期的國庫券可改善流動性,但也限制了回報。因此,保持隨時應付贖回的能力是這種模式的一項成本。追求更高收益率可能帶來額外風險。
競爭帶來另一重壓力。Transak 表示,帶有收益的穩定幣和代幣化貨幣市場產品正日益將儲備收入轉移給持有人。這直接挑戰了傳統穩定幣發行商所依賴的利潤率。
監管、競爭與市場成長
監管直接影響穩定幣的商業模式。Transak 表示,美國《GENIUS 法案》要求以現金、短期國庫券、回購或貨幣市場基金維持 1:1 的儲備。發行商必須每月揭露儲備資訊、將儲備分開保管並避免重複使用。
該法案也禁止發行商向持有人支付利息。第 4(a)(11) 條禁止發行商支付任何與持有代幣相關的收益。Transak 總結,浮存收益因此仍留在發行商手中。
歐洲有另外的要求。Stripe 表示,歐盟的 MiCA 規範同樣限制向散戶持有人支付利息,並定義哪些資產可以作為穩定幣的支援。關於儲備品質、資本和報告的規則仍在持續發展。
Elliptic 引用花旗銀行 2025 年的預測,指出穩定幣市場到 2030 年可能達到 1.9 兆美元,相較於撰寫本文時的約 3,000 億美元。銀行、金融科技公司和支付公司都在進入這個市場。
譽可能限制發行商的收入。信心喪失會減少流通中的代幣數量,從而縮小產生利息的儲備。信任與收入密切相關。
競爭也很激烈。Stripe 表示,一些主要穩定幣是可以互換的,轉換成本很低。如果發行商提高費用、揭露不足或發生故障,流通量可能迅速轉向競爭對手。
Stripe 解釋,加密貨幣支援的發行商使用超額抵押來吸收波動。在這種模式下,每一美元的 DAI 都由超過一美元的資產支援。
儲備支援模式與市場信心模式的區別對風險管理很重要。Stripe 指出,2022 年 TerraUSD 崩盤顯示,當支撐主要依賴市場信心時,錨定機制可能多快失效。儲備支援的發行商之所以能產生收入,是因為它們持有真實資產。
為何支付成本吸引發行商和銀行
儲備利息只是穩定幣商業案例的一部分。世界經濟論壇認為,穩定幣可以讓結算像現金一樣運作。當一方發送穩定幣時,接收方擁有該資產,而發送方不再擁有,因此無需雙方之間進行對帳。對發行商而言,支付應用會放大核心模式,因為每一枚流通中的代幣都代表著正在賺取利息的儲備。
現有的跨境支付系統更慢且更昂貴。凱捷(Capgemini)估計,多達 4 兆美元存放在結算和流動性帳戶中,用以資助跨境支付。服務提供商在多個國家預先存放資金,使轉帳看起來即時。
在較小的市場,成本尤其高。根據世界銀行的最新數據,向撒哈拉以南非洲匯款 200 美元的平均成本為 8.46%,而全球平均為 6.36%。2021 年,G20 設定了到 2027 年底將零售支付成本降至 1% 的目標。
金融穩定委員會去年 10 月報告,成本仍然居高不下,該目標不太可能達成。國際清算銀行統計,2011 年至 2020 年間,活躍的代理行關係減少了 25%。在新興市場和小型島嶼國家,降幅高達 41%。
支付系統的早期改善已產生可衡量的效果。在肯亞,使用 M-PESA 使估計 194,000 個家庭(約佔肯亞家庭的 2%)擺脫貧困。國際貨幣基金組織(IMF)發現,在巴西,Pix 讓個人免費使用即時支付,並在兩年半內觸及超過 1.4 億人。
世界經濟論壇也指出,結算延遲本身可以產生收入。在結算期間持有資金的機構可以賺取浮存收益,而其他參與者則承擔預先融資的成本。更快的結算可能整體上降低成本,但也會移除現有系統部分環節的收入。
Transak 建議企業圍結算速度和成本,而非借來的收益,來構建採用穩定幣的理由。Stripe 表示,企業已經可以接受穩定幣支付,並以法幣形式結算至餘額。
數據顯示了什麼
穩定幣發行商的大部分收入來自儲備利息。Transak 估計,浮存收益約佔收入的 95% 至 99%,相比之下費用和服務收入仍然很小。
Tether 公布 2024 年利潤約 130 億美元。Circle 公布 2025 年收入和儲備收入為 27 億美元。此模式對利率敏感,且 Circle 約有一半的剩餘儲備收入與 Coinbase 分享。
《GENIUS 法案》等法規也決定了儲備的持有方式,以及發行商能否向持有人支付收益。該產業的關鍵問題是,隨著利率變化,發行商能否將收入擴展到儲備利息之外。值得關注的發展包括:《GENIUS 法案》要求的每月儲備揭露、Circle 向支付網路費用的擴張,以及 G20 設定的 2027 年底零售支付成本目標——金融穩定委員會已判定該目標不太可能達成。
資料來源:CoinCentral

