Econbrowser 估計顯示:家庭持股占淨值比重已超越2000年高峰
重點速覽
- •2026年第二季與第三季的家庭股票持有占家庭淨值的31%,超過2000年高峰時的26%。
- •股票持有至今僅上漲約40%出頭,低於2000年高峰前的60%漲幅。
- •由於股票在淨值中的占比較2000年更大,同樣幅度的股票估值波動如今對家庭財富的影響更大。
- •Beach、Gamber 與 Moran(2025)將財富邊際消費傾向的下降歸因於財富集中度上升,估計2000年約為每美元3.4美分,2019年為2.6美分。
- •類似上週約3兆美元的財富縮水將使消費減少約800億美元——相較於第三季約22.5兆美元的名目消費屬小幅——但若趨勢轉變,影響將大得多。
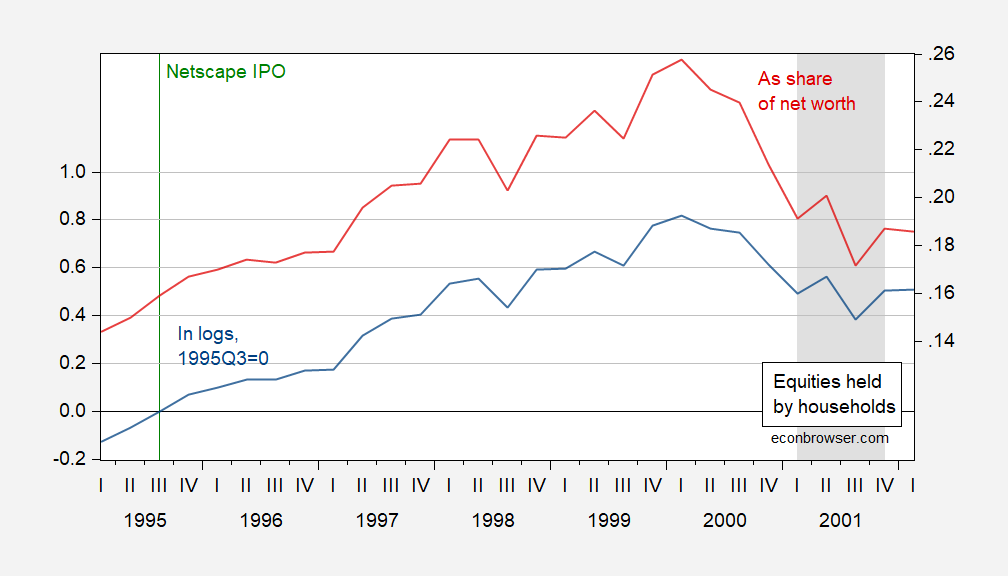
根據 Econbrowser 最新發布的估計,2026年第二季與第三季的家庭股票持有占家庭淨值比重已高於2000年高峰的水準。
這些估計引用聯準會理事會的資金流量(Flow of Funds)數據、經濟分析局(BEA)的系列資料,以及NBER定義的衰退日期,並結合作者自身的計算。
圖1繪出以PCE平減的家庭股票與共同基金持有(對數,以1995Q3=0為基準,藍色,左軸),以及家庭股票與共同基金持有占淨值比重(紅色,右軸),NBER定義的峰谷衰退日期以灰色陰影標示。圖2呈現相同的序列,其中2026年第二季與第三季的股票持有,是透過2022至2026年間持股對標普500指數值的一階對數差分迴歸估計而得。
比較結果顯示,股票持有至今僅上漲約40%出頭,低於2000年高峰前的60%漲幅,但家庭股票持有占淨值比重目前較高,為31%,高於2000年的26%。這種結構性差異正是此比較受到關注的原因之一:由於股票在淨值中占比更大,同樣幅度的股票估值波動如今對家庭財富的影響已大於2000年高峰時期。2000年的基準也具有歷史背景——NBER將隨後的衰退定於2001年3月至2001年11月。
核心問題在於其對消費的影響。分析師過去會區分帳面財富與不動產等實質財富。Beach、Gamber 與 Moran(2025) 將財富邊際消費傾向(MPC)的下降歸因於財富異質性與集中度的上升,估計2000年的MPC約為每美元3.4美分,2019年則約為2.6美分。
根據這些估計,財富減少3兆美元——大致相當於上週的跌幅——將使消費減少約800億美元。相較於第三季約22.5兆美元的名目消費(經季節調整年率,SAAR),這本身是一個小幅的減少。不過分析指出,若趨勢本身隨著這次一次性下跌而轉變,消費的降幅將明顯大得多。由於2026年第二季與第三季的持股數據屬於迴歸估計值,即將發布的聯準會資金流量報告將提供官方季度數據以供比對,而BEA的消費報告則將顯示支出數據如何隨財富波動而變化。

