GTBank全新737 App實測:操作簡便,但能否撼動OPay、PiggyVest、Cowrywise等金融科技平台?
重點速覽
- •GTBank的737 App瞄準年輕的奈及利亞用戶,將轉帳、儲蓄、貸款、虛擬卡與日常支付整合在單一應用程式中。
- •該App允許電話號碼作為帳號,並提供免費的虛擬Naira Mastercard,可用於Netflix、Spotify、Amazon和AliExpress等平台。
- •評測者開戶過程快速,但從Tier 1升級至Tier 3帳戶需提供國民識別碼、財務資訊與佐證文件,預計三天內核准。
- •該App的Flex Savings方案年利率為15%,低於競爭對手,包括最高18.5%的PiggyVest SafeLock以及最高20%的Ladda。
- •評測認為該App在日常銀行業務上具潛力,但GTBank仍須證明轉帳可靠性、提款速度與客服回應能力,才能從既有平台吸引長期儲蓄用戶。
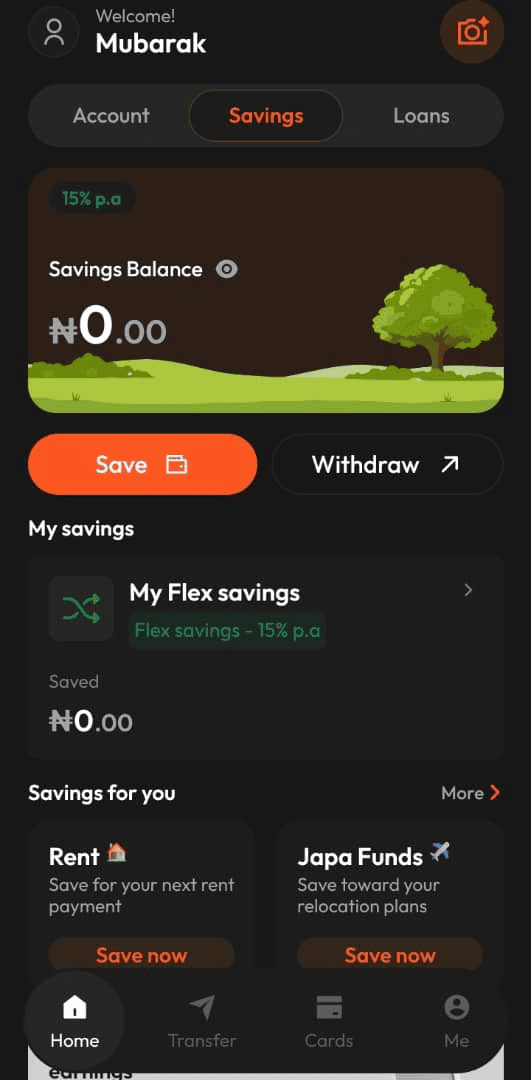
GTBank全新737 App一推出便留下深刻的第一印象。開戶過程快速簡便,設定時未遇到任何問題。然而,更值得探究的問題是:這款App能否說服年輕的奈及利亞用戶,將資金從他們已經信任的儲蓄平台轉移過來。
這次發布之所以重要,是因為它讓一家傳統銀行直接與多年來在年輕客群中建立忠誠度的儲蓄App正面競爭——正如以下比較所示,順暢的註冊體驗只是這場競賽的第一步。
精簡的功能設計
這款App已上架於Google Play,目標用戶為年輕的奈及利亞人,將轉帳、儲蓄、虛擬卡、貸款與日常支付整合在同一平台上。
其中一個令人印象深刻的功能是導覽設計。App將主要服務分為三大區塊——帳戶、儲蓄與貸款——讓用戶無需在多層選單中尋找所需功能。用戶還可以將自己的電話號碼作為帳號使用,因此當他人想匯款給你時,不必記住或分享一長串銀行帳號。Scan to Pay功能則讓用戶以掃描方式輸入帳戶資訊,而無需手動鍵入。
此外,737 App提供免費的虛擬Naira Mastercard供線上支付使用,可用於Netflix、Spotify、Amazon和AliExpress等網站的訂閱與消費。如先前報導,GTBank推出737 App,以電話號碼帳號、免費虛擬卡與即時貸款對抗OPay、Kuda、MoMo等平台。對經常進行線上支付或希望在同一平台處理日常銀行業務的人而言,這些功能尤其實用。
開戶與帳戶等級升級
開戶體驗相當正面:快速簡單,沒有那種讓人開戶開到心煩的繁瑣來回流程。不過,單純開戶與解鎖更高的帳戶限額之間仍有差別。我從Tier 1帳戶開始,並嘗試升級至Tier 3。
App顯示我需要提供國民識別碼(NIN)、部分財務資訊以及一份佐證文件。我的銀行驗證碼(BVN)已獲確認。Tier 3的優點之一是在符合條件後,存款與帳戶餘額不受限制。我已提交必要文件,目前正在等待規定的三天審核期內的核准。
這是此次體驗中尚待評估的部分。雖然開戶很快,但銀行處理驗證與升級的效率對用戶來說顯然非常重要。
儲蓄功能的考驗
儲蓄功能則面臨更大的挑戰。我的儲蓄儀表板顯示Flex Savings方案的年利率為15%,對希望將銀行業務與儲蓄放在同一家銀行的人來說,這是不錯的起點。以此利率計算,₦100,000一個月約可賺得₦1,250,總額達₦101,250,前提是利率維持不變且未計入任何費用。App也允許用戶設定儲蓄目標,例如房租與Japa基金,協助管理特定用途的資金。
然而,與其他儲蓄平台相比,15%的利率並不特別具競爭力。PiggyVest的Piggybank提供16%、Target Savings為14%、Flex Naira為12%,SafeLock最高可達18.5%,適合用戶願意鎖定的資金。Flex Naira彈性較大但利率較低,PiggyVest也表示其利率會隨市場狀況變動。
Ladda宣稱奈拉儲蓄利率最高可達20%,提供多種選項:Emergency Savings可隨時提領且免手續費;Regular Savings適用於鎖定資金;Presto則為鎖定資金預先支付利息。不過,20%為最高利率,並不保證適用於每位用戶或每個方案。
競爭對手比較
Cowrywise採取不同的做法。它不為所有方案提供固定利率,而是以國庫券和政府債券等投資為基礎計算回報。用戶在設定方案時即可看到適用利率,Cowrywise承諾該利率在方案到期前維持不變,回報每日計算。
另外還有OPay,以日常支付和儲蓄聞名。其OWealth產品在提供每日利息的同時允許存取資金,平台也設有Fixed Savings、Target Savings與SafeBox。OPay的網站上並未顯示OWealth目前的利率,用戶需在App內查看。
綜合來看,情況十分明確:GTBank進入的是一個許多用戶已經擁有多種選擇的市場,其中有些平台提供更好的利率或更專門的儲蓄方案。對正在衡量這些選擇的儲蓄用戶而言,差異不僅止於表面利率:資金存取方式、鎖定要求,以及各平台如何設定利率,都會影響某個方案是否符合特定目標。
總體評價
737 App具備諸多優點:操作簡便、開戶快速,並將轉帳、虛擬卡、儲蓄與貸款整合在同一應用程式中。
儘管如此,我目前還不會把儲蓄轉入這款App。用一款App收錢與用它長期儲蓄之間存在很大差異。我可以放心地使用737進行日常銀行業務與收款,但我偏好將儲蓄放在我已經熟悉的平台上。
這並不代表737 App有任何問題。它才剛剛推出,需要時間觀察隨著更多用戶開始使用後的表現。關鍵的待解問題包括:尖峰時段轉帳的可靠性、提款處理速度、儲蓄利息的入帳方式,以及發生問題時客服的回應速度。
就目前而言,737 App在奈及利亞的數位銀行領域展現了極大潛力,但要與多年來贏得儲蓄用戶信任的平台競爭,僅憑美觀的介面和15%的利率是遠遠不夠的。GTBank已踏出穩健的第一步,真正的挑戰將是贏得用戶的長期信任。

