高盛估計中國黃金購買量超出官方數據 128%
重點速覽
- •高盛估計 2026 年 5 月至 8 月期間中國買家購入 148 噸黃金,而中國人民銀行官方僅公布 65 噸,留下 83 噸未經證實的差距。
- •估計值與報告購買量之間的月度差異從 5 月的 38 噸縮小至 8 月的 5 噸,當月高盛 25 噸的估計值比官方數字高出 %。
- •在 9 月增持 23 噸後,中國官方黃金持倉於 2026 年 9 月升至 2,410 噸,將央行的連續購買紀錄延續至 23 個月。
- •此一分歧源於不同的統計方法:高盛根據倫敦 OTC 市場資金流動推斷需求,而中國人民銀行報告的是已記錄的貨幣黃金持倉,因此該差距並不能證明存在秘密購買。
- •在世界黃金協會 2026 年的調查中,89% 的受訪者預期全球官方黃金持倉在來年將會增加,74% 的受訪者預期美元在全球儲備中的份額在五年內將會下降。
高盛估計,2026 年 5 月至 8 月期間,中國買家共購入 148 噸黃金,而中國人民銀行(PBoC)在同一四個月期間官方公布的數字為 65 噸。估計的 83 噸差距超出中國官方報告的增持量 128%,且尚未獲得證實。2026 年 10 月 19 日發布的市場報導凸顯了這一差異,The Kobeissi Letter 亦於 10 月 22 日傳播了這些估算。
這一分歧使中國的黃金需求再度受到關注。它指向倫敦場外(OTC)黃金市場中歸因於中國需求的交易活動——該市場的交易由交易對手直接議價,而非在中央交易所進行,且交易未必會及時反映為央行儲備變動的披露。由於官方儲備披露是觀察主權黃金積累的少數公開窗口之一,如此規模的差距自然引起追蹤全球需求的分析師注意。
BREAKING: China purchased +25 tonnes of gold in August via the London OTC market, according to Goldman Sachs estimates. This is +25% more than the official +20 tonnes reported by China's central bank for this month. This also follows estimated purchases of +35, +40, and +48… pic.twitter.com/6qv1fCovBB
— The Kobeissi Letter (@KobeissiLetter) October 22, 2026
這一比較並不能證明北京秘密購入 83 噸黃金。高盛的模型利用市場資金流動和貿易指標來估算購買量,而中國人民銀行則報告其已記錄的貨幣黃金持倉變化。由於兩種衡量方式基於不同的方法論和時間慣例,兩者可能出現分歧,而任何一方的數字都未必不準確。
月度差距於 5 月見頂,其後收窄
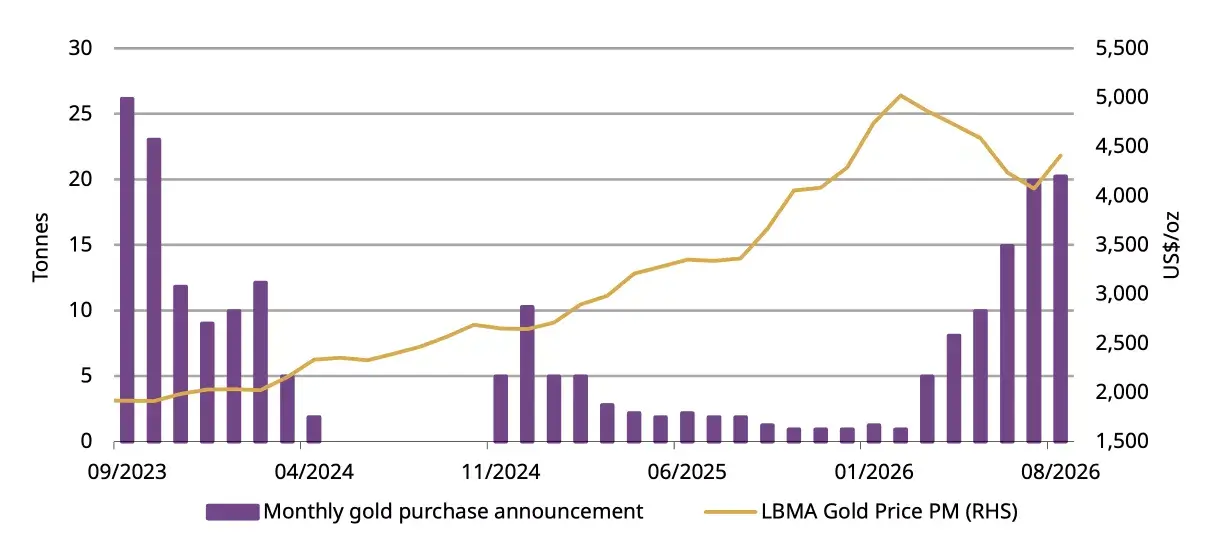
月度分解顯示,最大差異出現在該期間的開端。5 月,高盛估計中國需求為 48 噸,而官方增持約 10 噸,形成 38 噸的差距。6 月估計為 40 噸,官方公布 15 噸。7 月數字收窄至估計 35 噸對官方 20 噸;8 月則記錄為 25 噸對約 20 噸——僅高出 5 噸,即比官方報告多 25%。
因此,估計的月度超額從 5 月的 38 噸降至 8 月的 5 噸。管如此,由於最大的分歧出現在該期間的較早階段,四個月的累計差異仍然相當可觀。
數據來源:世界黃金協會
根據世界黃金協會的數據,中國官方黃金持倉在增持 20.2 噸後,於 8 月達到 2,387 噸。2026 年 9 月再增持 23 噸,將央行的連續購買紀錄延續至 23 個月,儲備提升至 2,410 噸。隨著 9 月的披露已經出爐,即將發布的月度儲備更新和基於資金流動的估算,將顯示估計值與官方報告購買量之間的收窄差距是否在 8 月之後延續。
全球央行需求呈現類似分歧
全球央行需求的估算也出現類似分歧。高盛估計 8 月各央行的購買量為 79 噸,約為 2022 年前月均 17 噸的 4.6 倍。與此同時,世界黃金協會記錄的同一月份公開報告淨增持量為 39 噸,凸顯了推斷的市場活動與官方披露交易之間的區別。
這些數字反映的是衡量需求的不同方法,而非新購黃金的獨立庫存。特別是,推斷的 148 噸不能直接加總到官方報告的 65 噸上,否則會重複計算兩個數列之間潛在的重疊部分。
儲備多元化提供了更廣泛的背景。在世界黃金協會的 2026 年調查中,89% 的受訪者預期全球官方黃金持倉在來年將會增加,而 74% 的受訪者預期美元在全球儲備中的份額在未來五年內將會下降。這些回覆衡量的是調查預期,而非已完成的購買——同時也說明了為何即使頭條披露與推斷的市場資金流動出現分歧,官方部門需求仍是市場參與者關注的焦點。
因此,基於 OTC 市場的估算最恰當的理解,是歸因於中國的市場需求衡量指標,而非已證實的官方儲備增持。記錄在案的差異是一個衡量差距:它既不能獨立證實未披露的主權持倉,也不能證明存在刻意隱瞞,但它突顯了推斷的市場需求與官方儲備報告可能連續數月出現背離的現象。

