景氣循環指標:實質GDP與個人所得軌跡上修
重點速覽
- •美國第二季實質GDP成長率上修0.7個百分點。
- •不含移轉性收入的個人所得因平減指數修正而上揚,目前較2025年1月水準高出1.6%,而先前公布的數據顯示尚未回到該水準。
- •由於NBER景氣循環認定委員會在認定高峰與谷底時以這些數列為依據,規模的修正可能改變對近期經濟走向的解讀。
- •最新統計數據使產出與所得指標和就業指標之間的落差更加明顯,即將公布的就業數據成為景氣循環觀察者的當前關注焦點。
- •8月消費以年化6.6%的初步速度成長,強化了一種觀點:目前處於深度低點、基於調查的消費者信心未必能反映實際支出。
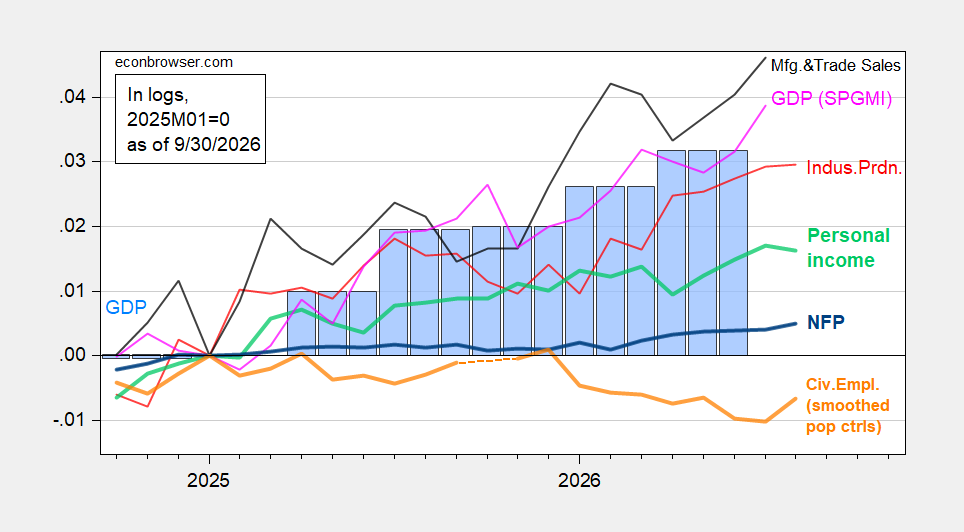
美國國家經濟研究局(NBER)景氣循環認定委員會——即負責認定美國景氣循環高峰與谷底官方日期的委員會——所追蹤的關鍵經濟指標已向上修正:第二季實質GDP成長率上修0.7個百分點,且因平減指數修正,不含移轉性收入的個人所得路徑也隨之上揚。由於該委員會在認定轉折點時正是以這些數列為依據,如此規模的修正可能改變對近期經濟走向的解讀。
圖1:NFP就業(粗藍線)、經人口平滑調整的民間就業(粗橘線)、工業生產(紅線)、不含經常移轉的實質個人所得,以2017年幣值計(粗淺綠線)、製造業與貿易銷售額,以2017年幣值計(黑線)、月度GDP,以2017年幣值計(粉紅線)、GDP(藍色柱狀),全部取對數並以2025M01=0標準化。資料來源:BLS via FRED、BLS、聯準會、BEA 2026Q2第三次發布、S&P Global Market Insights(前身為Macroeconomic Advisers、IHS Markit)(2026年9月2日發布),以及作者計算。
在先前公布的實質個人所得數據中,2025年1月的水準尚未恢復。而根據最新發布,該指標已較2025年1月水準高出1.6%——這樣的變化顯示,後續的估計值可能在多大程度上重塑對家庭經濟狀況的認知。
最新統計數據因此使產出與所得指標和就業指標之間的落差更加明顯。對於景氣循環觀察者而言,眼前需要關注的是即將公布的就業數據能否使這些分歧的數列重新趨於一致。
其他替代指標也支持強勁產出成長的論點。
圖2:以NFP概念調整、採用2025年實驗性人口控制項並經平滑處理的民間就業(粗橘線)、製造業生產(紅線)、ADP民間非農就業(淺綠線)、經CPI平減的實質零售銷售(黑線)、貨運服務指數(棕線)、同時指標,以2017年幣值計(粉紅線)、GDO(藍色柱狀),全部取對數並以2025M01=0標準化。資料來源:BLS、ADP via FRED、費城聯準銀行、美國運輸統計局、聯準會 via FRED、BEA 2026Q2第三次發布,以及作者計算。
消費的強勁成長值得關注。8月消費以年化6.6%的速度成長。雖然這是初步數據,且第二季GDP的修正顯示後續估計值可能與初值相距甚遠,但它強化了一種觀點:基於調查的消費者情緒評估——目前處於深度低點——未必能反映實際消費狀況。
來源:Econbrowser

