貨運模式轉移抑制卡車運輸市場,託運人轉向多式聯運鐵路
重點速覽
- •國內多式聯運鐵路集裝箱量年增10%,而長途卡車運輸招標量持平,兩者自七月中旬開始出現背離趨勢。
- •卡車整車合約費率在主要路線上大幅上漲,其中芝加哥至新澤西州伊麗莎白路線增長31%,而同一路線的多式聯運僅增長5%。
- •長途卡車運輸是唯一沒有顯示年度增長的招標類別,即使整體招標量同比增長6%。
- •亞特蘭大錄得超過20%的國內集裝箱量增長,超過了芝加哥的9%和洛杉磯的3%增幅。
- •預計多式聯運提供商將把費率提高到兩位數,而不會面臨大量客戶流失的風險,因為相對於卡車運輸的定價差距已達到歷史性高位。
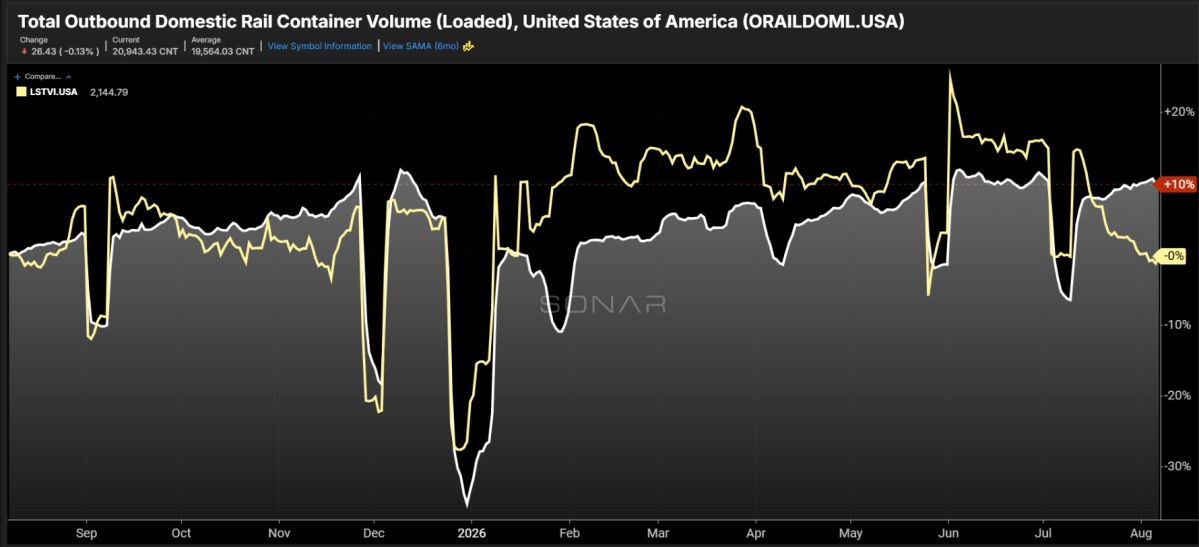
本週圖表:國內鐵路裝載集裝箱,SONAR長途招標量指數 — 美國
SONAR: ORAILDOML.USA, LSTVI.USA
國內尺寸集裝箱的多式聯運鐵路使用量(ORAILDOML)較2025年增長了10%,而長途卡車運輸招標量(LSTVI)則持平。自七月中旬以來,這兩種運輸模式一直呈現背離趨勢,卡車整車需求的下降速度超過了季節性規律的預期。這一趨勢表明,託運人再次轉向鐵路,以逃避卡車運輸領域當前的高昂成本和營運挑戰。這一動態與歷史規律一致:當卡車整車費率相對鐵路大幅上漲時,具有路線和貨物靈活性的託運人通常會將長途運量重新分配至多式聯運,後者在超過約750英里的距離上能以更低的每英里成本運輸貨物。
長途卡車整車需求呈現反季節疲軟
長途招標量定義為運輸距離超過800英里的貨物招標。這一細分市場與多式聯運鐵路的可替代性最強,也是多式聯運為託運人提供最大成本優勢的領域。
過去一週,整體招標量同比增長6%,但長途招標是唯一沒有顯示年度增長的細分市場。LSTVI已降至全年最低點——這在八月是不尋常的現象,特別是考慮到加州港口的進口一直保持強勁。
長途卡車運輸需求與進口量密切相關。約30-40%的海外集裝箱進口通過洛杉磯和長灘港口群清關,其中大量貨物隨後被運往全國各地的東海岸主要人口中心。
雖然洛杉磯是主要的門戶,但大量貨物仍留在國際集裝箱中,在轉載到卡車或國內集裝箱之前先跨越全國運輸。芝加哥仍然是美國最大的國內集裝箱運輸市場,年增長率為9%,而洛杉磯僅增長3%。亞特蘭大通過薩凡納和洛杉磯接收集裝箱,其國內集裝箱量增長超過20%。
成本差異推動模式轉移
推動運輸模式轉移的主要催化劑似乎是卡車整車成本的快速攀升。從芝加哥到新澤西州伊麗莎白的卡車整車合約費率上漲了31%(含燃油),而多式聯運僅上漲5%。從亞特蘭大到伊麗莎白的費率飆升了近60%,而多式聯運僅上漲6%。在更正常的市場條件下,同類路線上的多式聯運費率通常比卡車整車低約10-15%,這使得目前的差距——在某些情況下增長差異超過50個百分點——按近期標準來看是異常的。對許多託運人來說,這些成本差異實在太大而無法忽視。
未來風險不斷增加
雖然多式聯運的成本節約是不可否認的——任何有能力利用鐵路的託運人都必須考慮這一選項——但目前的費率差距可能是不可持續的,而且鐵路基礎設施也面臨自身的產能限制。
多式聯運承運人的費率上漲幾乎是必然的。多式聯運提供商可以將費率提高到兩位數,並且仍然不會因成本原因而面臨失去業務的風險,因為與卡車運輸的定價差距已經非常大。然而,迫在眉睫的跨大陸鐵路合併可能在監管裁決出台之前對費率施加一定的下行壓力。
多式聯運的旺季傳統上在九月和十月,這意味著該行業尚未達到需求最高的時期。鐵路運營商迄今為止已經應對了額外的運量壓力,但短途拖運產能仍然是一個持續的擔憂,其嚴重的限制與制約長途卡車運輸的相同問題密切相關。
可能改變市場動態的第三個因素是運輸緊迫感的潛在回歸。與假日季節相比,八月通常的季節性壓力較小,而返校需求基本上已經得到滿足。然而,庫存水平——特別是下游端——比近年來更為緊張,正如物流管理指數(LMI)的合著者Zac Rogers博士在Freightonomics播客上所討論的那樣,該指數追蹤美國供應鏈中的庫存、運輸和倉儲狀況。更緊張的庫存可能使託運人更容易受到意外的需求衝擊,這種情況由於卡車運輸更大的靈活性和速度,更有利於卡車運輸而非多式聯運。
雖然運輸界在當前環境下正在做出理性的決策,但託運人有明確的理由確保自己為過度依賴單一運輸模式的風險做好準備。貨運市場和供應鏈管理格局仍然高度動態化,沒有明確的前進方向。
來源:FreightWaves

