Flutterwave 執行長 Olugbenga Agboola 說明這家金融科技公司為何想成為銀行
重點速覽
- •Flutterwave 的銀行執照允許其在小額金融銀行類別的限制內吸收存款並發放貸款。
- •該公司旨在將支付、存款、信貸、投資、供應商付款與跨境轉帳整合於單一平台。
- •Flutterwave 已部署穩定幣功能,以支援可能比傳統代理銀行支付更快結算的合規轉帳。
- •其貸款策略初期將聚焦於為企業和金融科技公司提供流動性、擔保融資與營運資金。
- •該公司正在評估交易數據以開發未來的信貸產品,但表示必須先進行借款人評估與核貸審查。
過去十年來,Flutterwave 一直圍繞著單一核心功能發展業務:協助資金在個人、企業與國家之間流動。如今,這家奈及利亞金融科技公司想要更進一步——在處理客戶支付的同一套金融基礎設施上,協助客戶儲存、增值與借入資金。
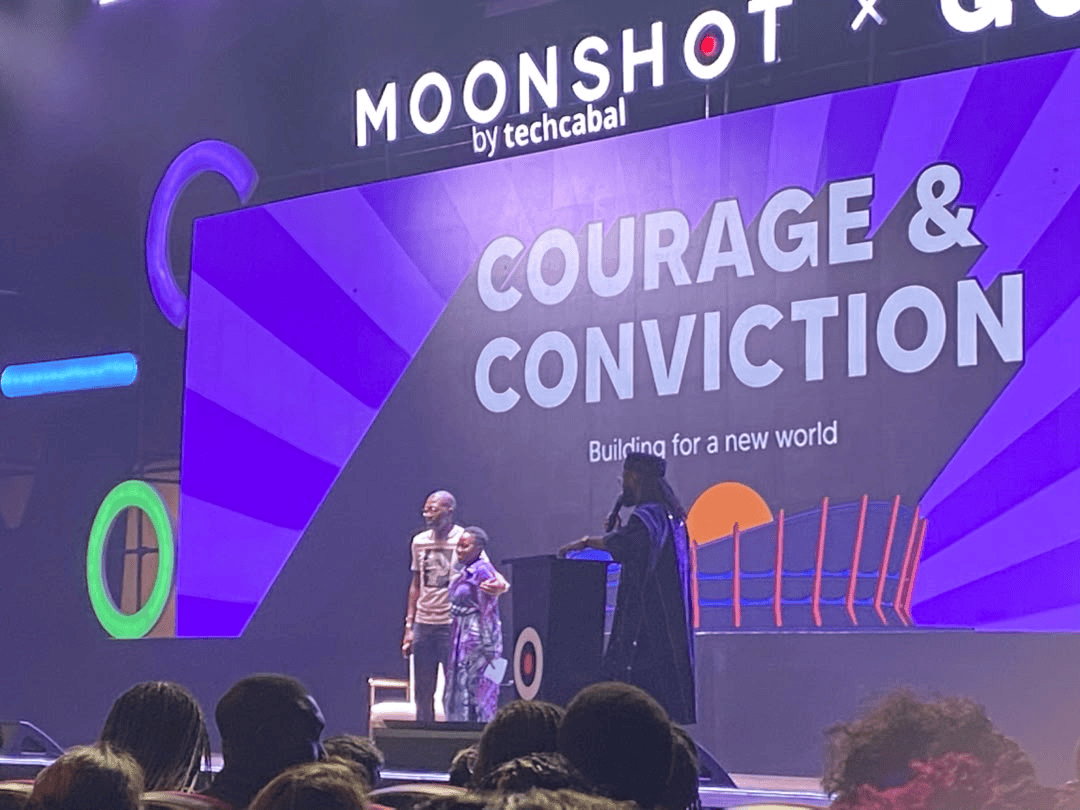
Flutterwave 執行長 Olugbenga "GB" Agboola 於 10 月 28 日星期三在拉哥斯舉行的 Moonshot by TechCabal 活動上表示,該公司的下一階段將聚焦於打造更廣泛的金融作業系統,從支付處理延伸至銀行業務、貸款、投資以及以穩定幣驅動的跨境轉帳。
「如果你能信任我們處理你的付款,那麼把錢實際存放在我們這裡就更容易被接受,」Agboola 表示。
這項轉變源自兩個里程碑:Flutterwave 於 1 月收購開放銀行新創公司 Mono——該公司的技術可連結客戶在不同金融機構的帳戶——以及於 4 月取得全國小額金融銀行執照。該執照允許公司在銀行類別的法規限制內直接吸收存款並發放貸款,這是依賴合作銀行的支付處理商所不具備的地位。
在國家劇院舉行、以「勇氣與信念:為新世界而建構」為主題的這場會議上,Agboola 強調,這項決定不僅僅是為了成為一家銀行,而是為了對客戶所依賴的基礎設施取得更大的掌控權。
Flutterwave 為何想取得銀行執照
Flutterwave 過去十年一直在串連非洲各地的支付系統。奈及利亞、迦納和肯亞等國各自發展了本國的支付基礎設施,但跨境資金移動仍然複雜。Agboola 表示,Flutterwave 在串連這些系統方面已取得重大進展,但僅僅移動資金並不夠。企業還需要存放收益的地方、取得信貸的管道、支付供應商的能力以及投資選項。
該公司對合作銀行的依賴也造成了可靠性問題。當合作銀行發生停機或安排維護時,依賴它的服務可能受到干擾。
「如果你不掌控整個技術堆疊,或至少是其中一大塊,你就無法提供準確的支付體驗,」他說。
銀行執照讓 Flutterwave 對這些基礎設施的部分環節擁有更大掌控權,但這不代表該公司將停止與銀行合作。Agboola 表示,Flutterwave 將在決定哪些營運環節需要直接掌控的同時,繼續與金融機構合作。目標是減少服務中斷,並透過單一平台為客戶提供更多金融服務。
Agboola 以一家在阿克拉或奈洛比經營的時尚企業為例說明這項計劃。除了收款之外,這類企業還需要支付供應商、管理現金、為營運融資以及進行跨境資金調度——Flutterwave 希望把這些活動整合到單一平台上。企業目前已能使用該公司的服務進行某些國際支付、存取投資產品,並透過其銀行業務使用存款與貸款服務。
Agboola 也以向中國供應商付款為例,說明該公司如何希望簡化貿易流程。奈及利亞企業可透過 Flutterwave 的基礎設施以奈拉支付符合資格的中國供應商,減少為這些交易籌措美元的需求。
該公司同時押注穩定幣——這種數位代幣旨在維持相對穩定的價值,通常是透過追蹤美元等貨幣來實現。由於這些代幣在共享的數位軌道上傳輸,轉帳可以不必經過拖慢傳統跨境支付的代理銀行鏈條即可結算。Agboola 表示,Flutterwave 已在其企業與消費者產品中部署穩定幣功能以支援合規轉帳,並稱這項技術是供應商希望獲得比傳統國際銀行轉帳更快結算的企業的重要選項。
Flutterwave 計劃圍繞特定產業及其需求開發服務,而非無差別地擴張。Agboola 點名時尚與電子商務為該公司可以打造更專門金融產品的領域,包括在交易過程中協助保護買賣雙方的第三方託管服務。他補充,迦納和肯亞也是該公司計劃從支付擴展至銀行相關服務的重要市場。
貸款帶來機會與風險
進軍貸款業務可為 Flutterwave 創造另一項營收來源,但 Agboola 描述的是漸進式做法,而非立即推動大規模消費者貸款。
該公司目前為支付業務提供流動性,包括墊付資金,讓款項能在資金從另一方到位之前先行支付。該公司還計劃為企業和金融科技公司提供擔保融資與營運資金融資。長期而言,它希望探索向製造業等產業的企業放款,短期融資可協助這些企業滿足營運需求。
Flutterwave 也在研究交易數據,以找出未被滿足的信貸需求。Agboola 引述支付數據指出,在一組特定觀察中,約 30% 的嘗試交易因資金不足而失敗。他表示,這種模式可能指向消費者貸款的需求,前提是公司能夠評估借款人的還款能力。
不過,他承認,將這些觀察轉化為貸款產品需要嚴謹的核貸與風險評估。一筆失敗的付款並不會自動讓某人成為合適的借款人。該公司如何建立這項核貸能力,將決定其貸款雄心是立足於企業信貸,還是最終延伸至消費者。
信任與技術同等重要
這項擴張也引發了疑問:隨著 Flutterwave 承擔更多銀行職責,它將如何保護客戶的資金。當被問及公司在內部做了哪些改變來贏得客戶存款的信任時,Agboola 起初回答:「沒有。」他隨後解釋,Flutterwave 從一開始就圍繞著信任建構其基礎設施,但現在正更努力地溝通公司的業務內容、系統運作方式以及對企業的支援。
隨著 Flutterwave 進入客戶可能隨時需要動用資金的服務領域,這番解釋更凸顯了透明度的重要性。
該公司的下一階段不僅取決於能否串連支付、存款、信貸與國際轉帳,也取決於能否管理這些服務伴隨的風險。Flutterwave 想要成為的不只是替企業與其客戶之間移動資金的公司,而是希望成為這些企業賴以營運與成長的基礎設施的一部分——而能否持續兌現這項承諾,將決定其銀行策略能走多遠。

